En la campaña de la Renta 2025, la Agencia Tributaria incluyó 1.243.000 avisos sobre monedas virtuales en los datos fiscales de los contribuyentes. Si has operado en un exchange con sede en España, es probable que uno llevara tu nombre. Y si no te llegó al hacer la Renta, puede llegarte después, por carta o en la sede electrónica.
Es una de las consultas que más nos llegan en Cryptoimpuestos: «me ha llegado esto de Hacienda, ¿qué hago?». La respuesta corta: un aviso no es una multa, pero no todas las comunicaciones de Hacienda son iguales, y lo que tienes que hacer depende de cuál sea la tuya. En esta guía te explicamos cómo identificarla, qué plazo tienes y los siete pasos para resolverlo bien.
¿Qué es exactamente un aviso de Hacienda?
Un aviso es una comunicación informativa. Hacienda te cuenta que tiene datos sobre ti (en este caso, sobre tus criptomonedas) y te invita a comprobar que tu declaración los recoge. No te reclama dinero y no abre ningún procedimiento.
La propia Agencia Tributaria los envía en tres momentos:
- Antes de declarar, dentro de tus datos fiscales.
- Mientras haces la declaración, como advertencias en Renta WEB cuando falta algo o no cuadra.
- Después de presentarla, por carta, en Renta WEB o en la app.
¿De dónde salen esos datos? Los exchanges con sede en España informan a Hacienda de tus saldos a 31 de diciembre (modelo 172) y de tus operaciones del año (modelo 173). Desde 2026, la directiva DAC8 extiende esa obligación a los proveedores europeos; los primeros datos se intercambian en 2027. Lo contamos en cómo detecta Hacienda tus operaciones.
¿Y los avisos CR2, CR3 o CR30001?
Se habla mucho de los «avisos CR». Son los códigos con los que Renta WEB identifica la información sobre monedas virtuales que Hacienda ha recibido de terceros, sobre todo a través de los modelos 172 y 173. Suelen venir con la lista de operaciones que te ha imputado el exchange.
Lo importante es lo que no son. La Agencia Tributaria no los describe como una escalera de avisos ni como el paso previo a una inspección, y tampoco son una sanción. Son datos fiscales: tienes que revisarlos y declarar tu operativa real, que puede ser distinta de la que aparece ahí.
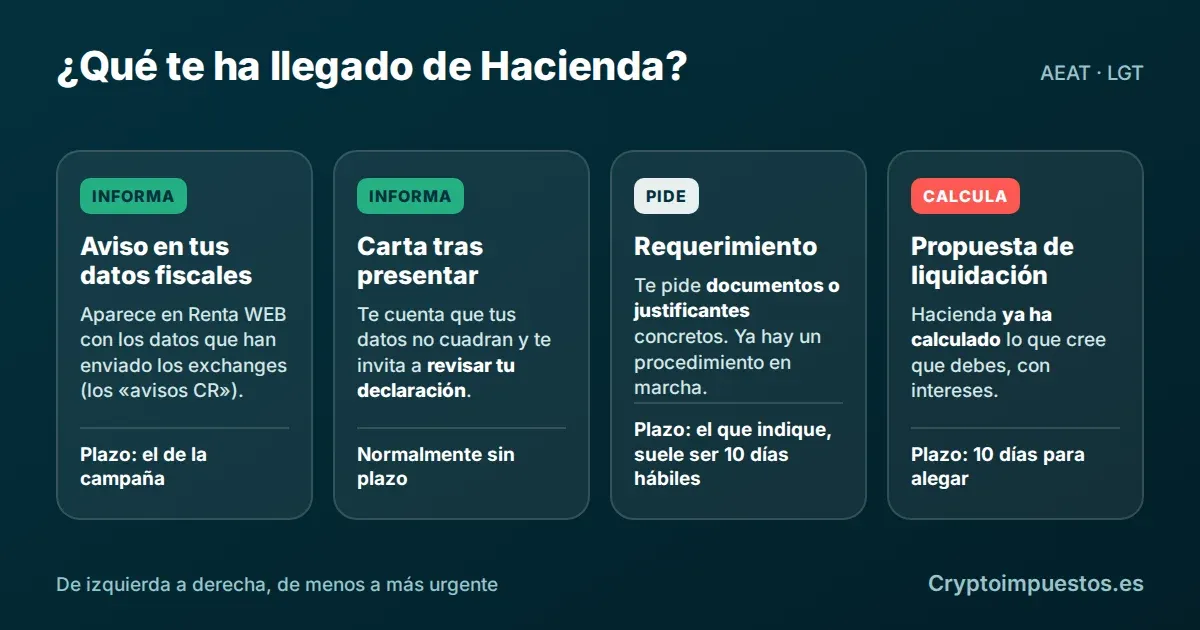
Identifica qué te ha llegado
Antes de nada, averigua qué tienes delante. De eso depende el plazo, lo que debes hacer y lo que te puede costar.
| Lo que te ha llegado | Cómo lo reconoces | Plazo | Qué significa |
|---|---|---|---|
| Aviso en datos fiscales (los «CR») | Aparece al consultar tus datos fiscales o al hacer la Renta | El de la campaña de la Renta | Informativo: revisa y declara bien |
| Carta o aviso tras presentar | Te informa de datos que no cuadran con tu declaración y te invita a revisarla | Normalmente no fija plazo | Informativo, mientras no abra un procedimiento |
| Requerimiento de información | Te pide documentos o justificantes concretos | El que indique; suele ser de 10 días hábiles | Ya hay una actuación en marcha: contesta en plazo |
| Propuesta de liquidación | Trae una cuota calculada por Hacienda y un plazo de alegaciones | 10 días para alegar | Hacienda ya ha hecho su cálculo |
| Liquidación provisional | Resolución con un importe a pagar | 1 mes para recurrir | Pagar o recurrir |
Qué hacer cuando recibes un aviso de Hacienda: paso a paso
Paso 1: comprueba que es de verdad
Los fraudes que suplantan a Hacienda son habituales, y los inversores en cripto son un objetivo claro. Antes de nada:
- Los documentos oficiales llevan un código seguro de verificación (CSV) que puedes cotejar en la sede electrónica de la Agencia Tributaria.
- Hacienda no te pide los datos de tu tarjeta ni que pagues desde un enlace en un SMS o un correo.
- Entra tú en la sede electrónica, nunca desde el enlace del mensaje.
Paso 2: identifica el tipo y apunta el plazo
Usa la tabla de arriba. Si es un requerimiento o una propuesta de liquidación, el plazo ya corre: apúntalo el primer día.
Ojo con las notificaciones electrónicas. Si estás obligado a recibirlas o te diste de alta, la notificación se da por hecha cuando pasan 10 días naturales sin que la abras. No abrirla no detiene el plazo.
Paso 3: mira qué datos tiene Hacienda
Consulta en Renta WEB los datos fiscales del ejercicio del aviso: ahí verás los saldos y las operaciones que te han imputado. Revisa también las notificaciones de la sede electrónica. Si prefieres que lo miremos nosotros, necesitaremos tu número de referencia de la AEAT.
Paso 4: reúne tu histórico completo
No basta con el año del aviso. Hacienda exige el método FIFO, así que el coste de lo que vendiste depende de compras que pueden tener años. Te lo explicamos en por qué hay que declarar todos los años.
Descarga el historial de todas las plataformas que hayas usado:
Si te piden una API, que sea de solo lectura: te contamos por qué es seguro compartirla.
Paso 5: cruza tus datos con los de Hacienda
Lo que aparece en el aviso no es necesariamente lo que debes. Se han documentado operaciones duplicadas, traspasos entre tus propias cuentas contados como ventas y operaciones mal clasificadas como permutas.
Y al revés: que algo no aparezca no significa que no haya que declararlo. Los exchanges sin sede en España y tus propias wallets no entran en los modelos 172 y 173.
Paso 6: calcula y decide cómo regularizar
Con el histórico completo, calcula tus ganancias y pérdidas con FIFO. Recuerda que las pérdidas se compensan con las ganancias, también las de años anteriores.
Después, decide según lo que te haya llegado:
- Si era un aviso informativo y ya presentaste la Renta sin tus criptos, toca una declaración complementaria.
- Si es un requerimiento, contesta en plazo con la documentación y tu cálculo.
- Si es una propuesta de liquidación, revisa el cálculo de Hacienda y presenta alegaciones si no es correcto.
Comprueba también si tenías que presentar el modelo 721, la declaración informativa de las criptomonedas custodiadas en el extranjero cuando superan los 50.000 euros a 31 de diciembre.
Paso 7: contacta con nosotros antes de presentar nada
Es el último paso y el que evita errores en todos los anteriores. En Cryptoimpuestos:
- Revisamos la comunicación que te ha llegado y te decimos qué es y qué plazo corre.
- Reconstruimos tu operativa de todos tus exchanges y wallets, desde la primera operación.
- Calculamos tus ganancias y pérdidas con FIFO y cruzamos el resultado con los datos de Hacienda.
- Preparamos la complementaria, la respuesta al requerimiento o las alegaciones, con un informe revisado y firmado por un profesional.
Cuanto antes nos escribas, más margen tienes: los plazos de un requerimiento son cortos y el recargo de una complementaria sube cada mes. Escríbenos por WhatsApp.
¿Cuánto cuesta regularizar antes o después?
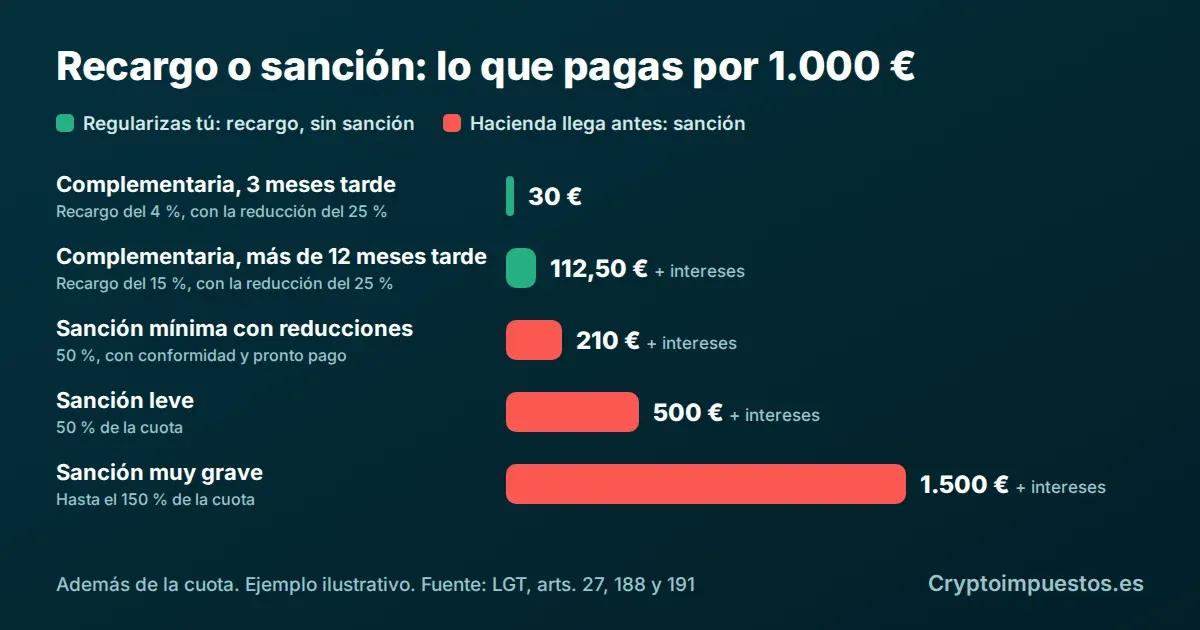
Si te adelantas. Mientras Hacienda no haya iniciado un procedimiento contigo por ese impuesto y ese año, la complementaria se considera presentada sin requerimiento previo. No hay sanción: pagas un recargo del 1 % más un 1 % por cada mes completo de retraso, y del 15 % más intereses de demora si han pasado más de 12 meses. Si pagas a la vez que presentas, el recargo se reduce un 25 %.
Si Hacienda llega antes. Lo que recibes es una liquidación con intereses de demora y, si aprecia infracción, una sanción: como mínimo el 50 % de lo que dejaste de ingresar y hasta el 150 % en los casos más graves. Se reduce un 30 % si das tu conformidad y otro 40 % si pagas en plazo sin recurrir.
Con una cuota de 1.000 euros, la diferencia se ve así:
El detalle de cada infracción está en sanciones por no declarar criptomonedas.
¿Qué años puede revisar Hacienda?
Hacienda tiene 4 años para revisar cada declaración, contados desde que termina su plazo de presentación. A fecha de hoy siguen abiertas las Rentas de 2022, 2023, 2024 y 2025. La de 2021 prescribió el 30 de junio de 2026, salvo que Hacienda hubiera interrumpido el plazo con alguna actuación.
Si no declaraste en varios de esos años, lo tienes explicado en no declaré criptomonedas: cómo ponerse al día.
Resumen
| Situación | Consecuencia | Qué hacer |
|---|---|---|
| Aviso en tus datos fiscales (CR) | Ninguna, si declaras bien | Revisa los datos y declara tu operativa real |
| Carta informativa tras presentar | Ninguna todavía | Revisa; si falta algo, complementaria con recargo |
| No declaraste y no te ha llegado nada | Recargo del 1 % al 15 %, sin sanción | Regulariza cuanto antes |
| Requerimiento de información | Procedimiento abierto | Contesta en plazo con tu histórico y tu cálculo |
| Propuesta de liquidación | Cuota, intereses y posible sanción del 50 % al 150 % | Revisa el cálculo y alega en 10 días |
| Liquidación provisional | Importe a pagar | Paga o recurre en el plazo de 1 mes |
Dudas frecuentes
¿Un aviso de Hacienda es una multa?
No. Es informativo: te dice qué datos tiene Hacienda. Una sanción solo puede llegar después, dentro de un procedimiento.
¿Tengo que contestar a un aviso?
A un aviso informativo no hace falta contestarle, pero sí revisar tu declaración y corregirla si falta algo. A un requerimiento o a una propuesta de liquidación sí hay que responder, y en plazo.
Me ha llegado un aviso, ¿todavía puedo presentar una complementaria sin sanción?
Si el aviso solo informa y no abre ningún procedimiento, sí: pagas el recargo, no una sanción. Si lo que te ha llegado es un requerimiento o una propuesta de liquidación sobre ese impuesto y ese año, la regularización ya va por ese procedimiento. Si no tienes claro cuál es tu caso, que lo revise un profesional antes de presentar nada.
¿Y si los datos del aviso están mal?
No los aceptes sin más. Declara tu operativa real, calculada con tu histórico completo, y guarda la documentación que lo demuestra.
¿Hacienda sabe lo que tengo en una cold wallet?
Si los fondos salieron de un exchange donde te identificaste, el rastro empieza ahí. Lo explicamos en cómo sabe Hacienda que tengo una cold wallet.
¿Te ha llegado algo de Hacienda y no sabes qué es?
En Cryptoimpuestos revisamos lo que te ha llegado, te decimos qué es y qué plazo tienes, reconstruimos tu operativa y te preparamos la complementaria o la respuesta a Hacienda, con un informe revisado y firmado por un profesional. Cuanto antes lo miremos, más opciones tienes.
Escríbenos por WhatsApp, cuéntanos qué te ha llegado y te decimos qué necesitas, sin compromiso.

Víctor Lázaro
Director de Marketing, Cryptoimpuestos.es