¿Has comprado, vendido, intercambiado o cobrado criptomonedas? Hacienda ha encontrado en los exchanges un aliado para empezar una busca y captura contra los ciudadanos que han operado con criptomonedas. Y desde la entrada en vigor del Modelo 721 y la Directiva DAC8, desgraciadamente lo van a saber hasta sin tu colaboración.
En CryptoImpuestos llevamos miles de declaraciones procesadas y, si algo hemos aprendido, es que declarar bien tus cripto es difícil y requiere orden. Esta guía es el mapa que te llevará a la tranquilidad de tener todo en orden correctamente.
Resumen rápido: ¿qué tengo que declarar?
| Situación | Obligación fiscal |
|---|---|
| He vendido cripto por euros con ganancia o pérdida | IRPF (Renta) |
| He hecho swaps entre criptomonedas (BTC → ETH) | IRPF (Renta) |
| He cobrado staking, lending o airdrops | IRPF (Renta) |
| Tengo más de 50.000 € en exchanges extranjeros a 31/12 | Modelo 721 |
| Solo he comprado y mantengo en mi wallet | Nada (de momento) |
| Tengo cripto SOLO en wallets de autocustodia (Ledger, Trezor, Metamask…) | Solo IRPF si vendo o cobro |
Si te ves en cualquiera de las cuatro primeras filas, sigue leyendo.
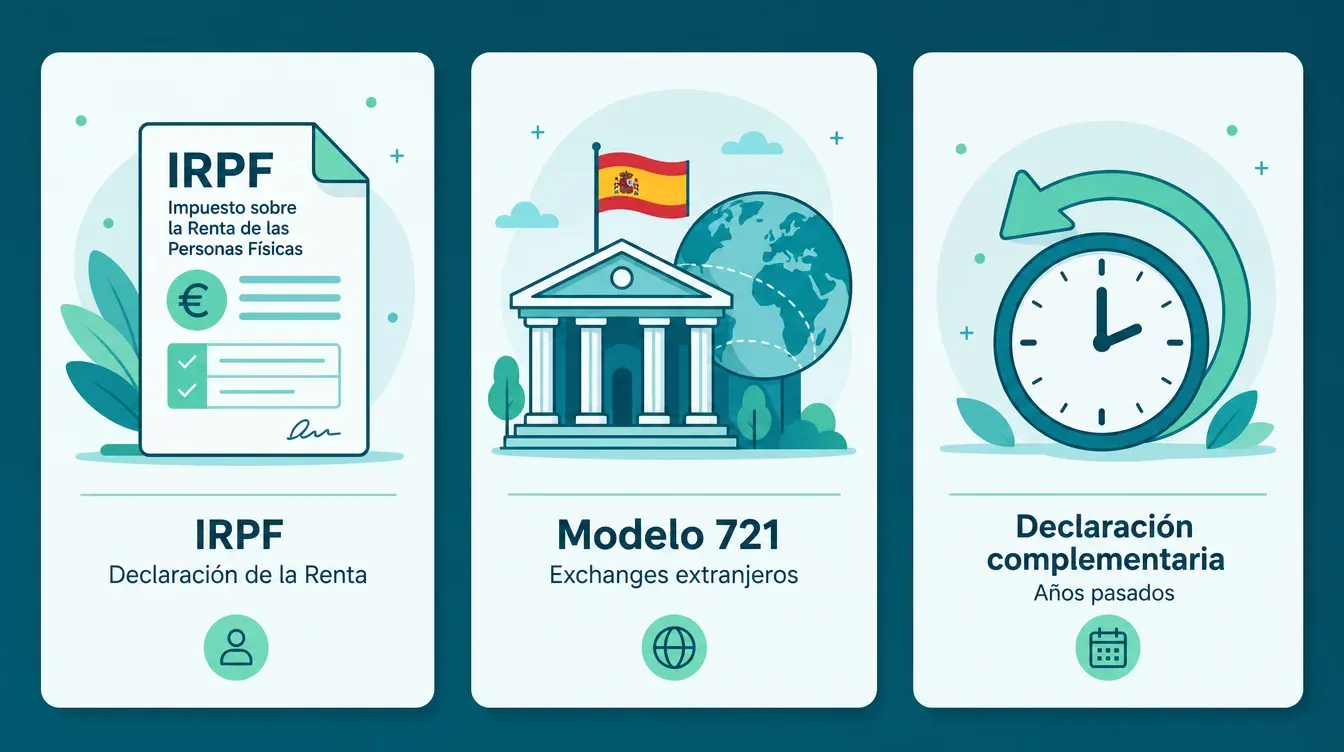
Las 3 declaraciones que pueden afectarte
A efectos prácticos, las criptomonedas en España generan tres tipos de obligaciones fiscales distintas. Conocerlas es el primer paso para no dejarte nada fuera.
1. IRPF (Declaración de la Renta)
Es la declaración anual donde tributan las ganancias y pérdidas generadas por tus operaciones cripto durante el año. Aplica a cualquier persona, sin importar el volumen.
2. Modelo 721
Una declaración informativa (no se paga) que obliga a quienes tienen más de 50.000 € en criptomonedas custodiadas en exchanges extranjeros a 31 de diciembre. Lee la guía completa del Modelo 721 →
3. Declaración complementaria
Si en años anteriores no declaraste tus cripto y ahora quieres regularizar, puedes corregir esas declaraciones (desde la Renta 2023, con una autoliquidación rectificativa; para 2022, con la declaración complementaria). Si lo haces por tu cuenta antes de que Hacienda te lo requiera, no hay sanción: solo pagas los recargos por presentación fuera de plazo.
Hacienda puede revisar tus cuentas durante 4 años desde el fin del plazo voluntario de cada Renta.
La Renta 2021 prescribió el 30 de junio de 2026, así que hoy puedes regularizar las operaciones cripto sin declarar de 2022 en adelante (la de 2022 prescribe el 30 de junio de 2027). Lo de 2021 y años anteriores ya no te lo pueden reclamar, salvo que Hacienda hubiera interrumpido antes la prescripción. Qué hacer si no declaraste criptomonedas →
¿Qué operaciones cripto tributan exactamente?
Este es el primer mito que conviene desmontar: no hace falta sacar el dinero al banco para tributar. Cada vez que se produce una “transmisión patrimonial” en cripto, hay un hecho imponible.
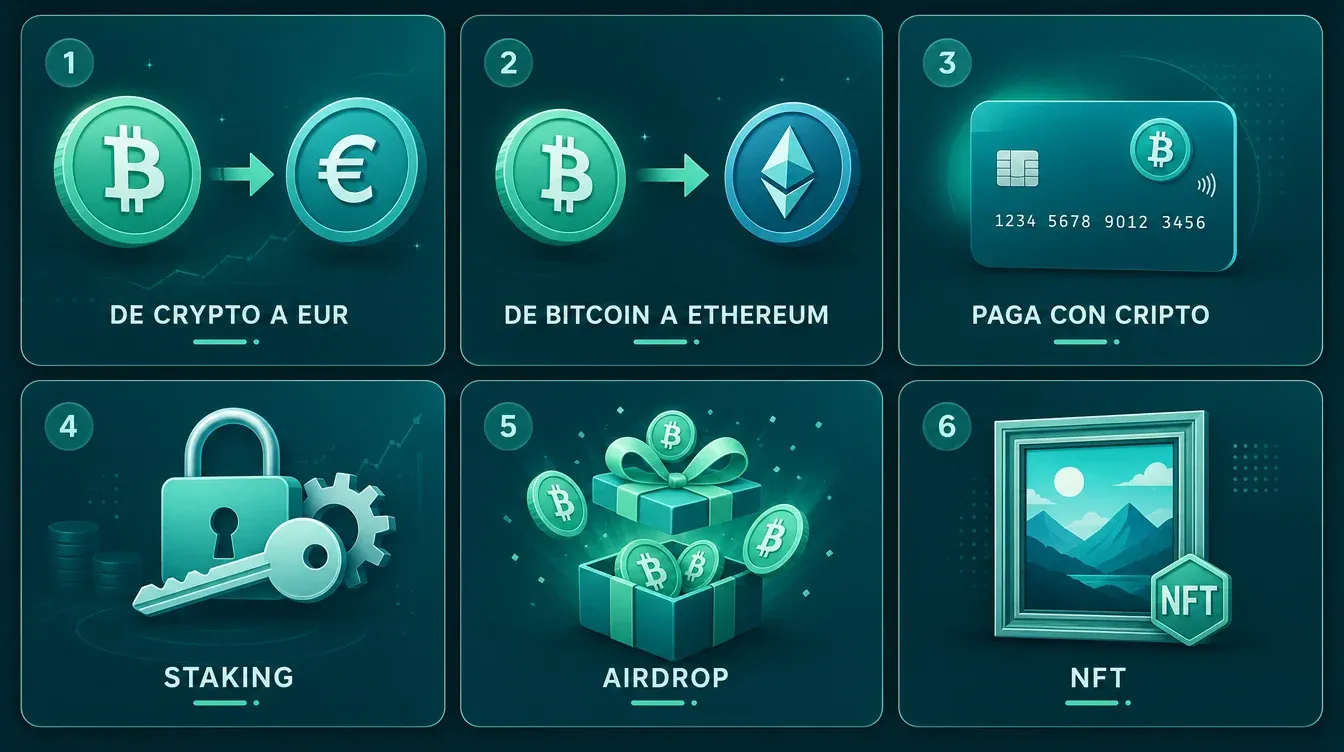
| Operación | ¿Tributa? | Cómo |
|---|---|---|
| Comprar cripto con euros | No | Solo se registra el coste de adquisición |
| Vender cripto por euros | Sí | Ganancia/pérdida patrimonial |
| Permutar entre criptos (BTC → ETH) | Sí | Cada swap es una transmisión |
| Pagar bienes o servicios con cripto | Sí | Equivale a una venta |
| Cobrar staking, lending o yield farming | Sí | Lending: rendimiento del capital mobiliario. Staking y yield farming: depende de la modalidad |
| Recibir airdrops o forks | Sí (forks: dudoso) | Airdrops: ganancia patrimonial (base general) por su valor de mercado. Forks: sin criterio claro |
| Recibir un NFT como regalo | Depende | Caso a caso (donaciones) |
| Mantener cripto en cartera (HODL) | No | Pero puede afectar al modelo 721 |
Ojo con los swaps. Es el error más común que vemos: usuarios que han movido BTC a ETH, ETH a SOL y SOL a stablecoins durante meses sin sacar un euro al banco, convencidos de que no tributan. Cada uno de esos cambios es una operación que Hacienda quiere ver declarada.
Cómo tributan en la Renta: tipos impositivos desde 2025
Las ganancias y pérdidas por venta o permuta de criptomonedas tributan en la base del ahorro del IRPF, junto con dividendos, intereses y otras inversiones.
| Base del ahorro | Tipo impositivo |
|---|---|
| Hasta 6.000 € | 19 % |
| De 6.000 € a 50.000 € | 21 % |
| De 50.000 € a 200.000 € | 23 % |
| De 200.000 € a 300.000 € | 27 % |
| Más de 300.000 € | 30 % |
Los rendimientos del capital mobiliario (lending, intereses cripto y, según la modalidad, staking) tributan en la misma base del ahorro y con los mismos tramos, pero se calculan de forma distinta. Ver cómo tributa el staking →
Paso a paso: cómo declarar tus criptomonedas en la Renta
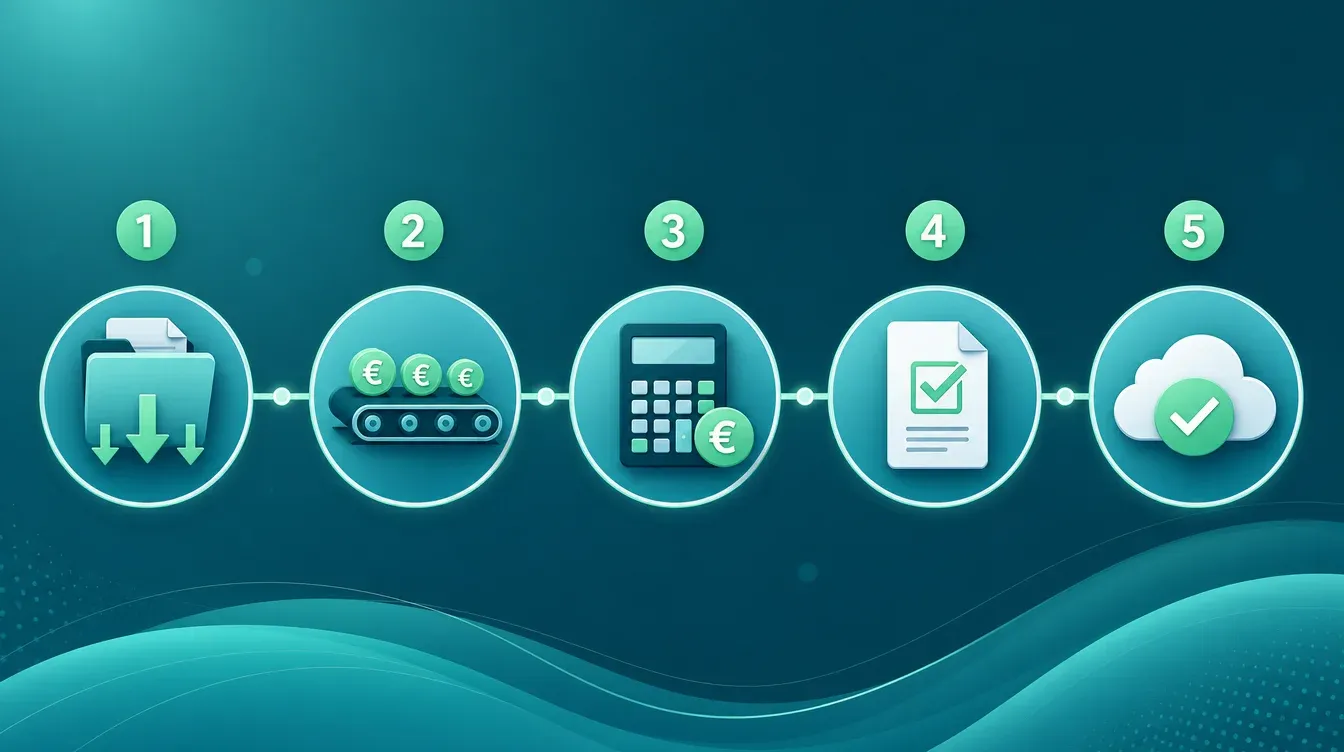
Así es exactamente cómo trabajamos con cada cliente que llega a CryptoImpuestos: tú nos das acceso a tu operativa y nosotros nos ocupamos del trabajo técnico. Al final recibes un informe fiscal con trazabilidad operación a operación que te sirve tanto para presentar la Renta como de respaldo legal si Hacienda alguna vez te pregunta.
Si además quieres que preparemos la presentación de la Renta, conviene separar la documentación general de IRPF de los historiales de exchanges, wallets y operaciones cripto.
Paso 1: Onboarding y revisión de tu operativa
En la primera conversación nos cuentas qué exchanges has usado, qué wallets controlas, desde cuándo operas y si has hecho staking, DeFi, NFTs o has movido fondos entre plataformas. Con eso ya sabemos el alcance del informe.
A continuación firmas la autorización para descargar tu histórico (acceso read-only por API o exports manuales). En ningún momento tocamos tus fondos: solo leemos las operaciones.
Paso 2: Reconstrucción del histórico completo
Descargas tu operativa de cada exchange y cada wallet y la unificamos en una sola línea de tiempo.
- Cruzamos las transferencias entre plataformas para que no se imputen como ventas
- Identificamos swaps, staking, lending, airdrops y forks y los clasificamos correctamente
- Recuperamos operaciones de exchanges quebrados o desaparecidos (FTX, Celsius, Mt. Gox…)
- Validamos saldos a 31 de diciembre uno por uno
Paso 3: Cálculo FIFO global y aplicación fiscal
Aplicamos el método FIFO (First In, First Out) sobre toda tu operativa, no por exchange, sino global — que es como exige Hacienda. Es la parte donde la mayoría de calculadoras automáticas fallan.
Sobre ese FIFO calculamos ganancias y pérdidas, optimizamos compensaciones, identificamos pérdidas arrastrables a años siguientes y separamos lo que tributa como ganancia patrimonial de lo que tributa como rendimiento del capital mobiliario. Más sobre el método FIFO →
Paso 4: Informe fiscal con trazabilidad (tu respaldo legal)
Esta es la parte clave. Recibes un informe fiscal completo que detalla:
- Cada operación con fecha, importe, cotización y cálculo aplicado
- El precio de adquisición FIFO de cada venta/swap
- Resúmenes anuales por tipo de operación (ganancias, pérdidas, staking, airdrops)
- Saldos a 31/12 valorados al tipo de cambio oficial
Este informe es tu prueba documental ante una posible revisión: si Hacienda te requiere en el futuro, tienes el cálculo justificado operación por operación. No te quedas con un número, te quedas con el porqué.
Paso 5: Presentación de Renta y, si te toca, Modelo 721
Con el informe en la mano hay dos opciones:
- Tú lo presentas o con tu gestor de confianza
- Lo presentamos por ti
El informe se queda en tu poder durante el plazo de prescripción (4 años) como respaldo.
Modelo 721: el otro modelo que casi nadie conoce
Si tienes más de 50.000 € en exchanges extranjeros a 31 de diciembre, además del IRPF debes presentar el Modelo 721 entre el 1 de enero y el 31 de marzo del año siguiente.
Exchanges como Coinbase, Kraken, KuCoin, Bybit, OKX o Crypto.com son extranjeros y obligan al 721. Bit2Me, en cambio, es una entidad española que ya informa a Hacienda y no entra en este modelo. El caso de Binance, que dejó de operar en España el 1 de julio de 2026, depende de la entidad que custodiaba tus fondos y del periodo: no hay una respuesta única, así que nuestros técnicos analizan tu caso y le dan el tratamiento correcto.
Guía completa del Modelo 721 →
Casos especiales que generan dudas
Staking, lending y yield farming
En lending, las recompensas tributan como rendimiento del capital mobiliario en el momento en que las recibes, no cuando las vendas, por su valor de mercado ese día. En staking, la DGT (consulta V0612-26) distingue entre staking centralizado, nativo y líquido, y el tratamiento depende de cómo lo hagas; en yield farming no hay un criterio claro. En esos casos, nuestros técnicos analizan tu caso y le dan el tratamiento correcto. Guía de staking y rewards →
Airdrops y forks
Los airdrops, según la DGT (por ejemplo, la consulta V1948-21), son una ganancia patrimonial no derivada de transmisión que tributa en la base general por su valor de mercado el día en que los recibes. Ese valor pasa a ser su coste de adquisición, de modo que cuando los vendas solo tributará la diferencia. Los forks no tienen un criterio claro, y los airdrops sin valor de mercado o sin liquidez tampoco: nuestros técnicos analizan tu caso y le dan el tratamiento correcto.
Wallets de autocustodia (Ledger, Trezor, Metamask)
Ledger y Trezor son cold wallets y Metamask es una hot wallet, pero en todas las claves privadas las controlas tú, así que no computan para el Modelo 721. Pero si vendes o cobras desde ellas, sí tributan en IRPF como cualquier otra operación. Cómo extraer la operativa de tus wallets →
Pérdidas por estafas o exchanges quebrados
Las pérdidas por estafa, hackeo o quiebra de un exchange (FTX, Celsius…) pueden tener reflejo fiscal, pero no hay un criterio único: depende de cómo se produjo la pérdida y de la documentación que tengas (denuncia, procedimiento concursal…). Nuestros técnicos analizan tu caso y le dan el tratamiento correcto. Qué hacer si te han estafado →
Criptomonedas anónimas (Monero, Zcash, mixers)
Sí, también deben declararse. El anonimato no exime de la obligación fiscal. Por qué declarar Monero y similares →
Errores frecuentes que vemos cada campaña
- No declarar porque “no he tocado el banco”. Los swaps entre criptos también tributan.
- Calcular el FIFO solo dentro de un exchange. El FIFO se aplica de forma global a todas tus operaciones.
- No declarar el staking hasta venderlo. En general, tributa al recibirse, no al venderse.
- Olvidar las comisiones. Forman parte del cálculo y reducen la ganancia (te benefician).
- No declarar pérdidas porque “no hace falta”. Si no las declaras, pierdes el derecho a compensarlas en los 4 años siguientes.
Sanciones por no declarar
Las sanciones se suman siempre al impuesto que no pagaste, y en los casos graves pueden superarlo:
- No declarar ganancias en IRPF: del 50 % al 150 % de la cuota no ingresada
- No presentar el Modelo 721: 20 € por dato omitido (mínimo 300 €, máximo 20.000 €; la mitad si lo presentas tarde sin requerimiento)
- Declarar fuera de plazo voluntariamente: recargos del 1 % al 15 % (sin sanción)
- Defraudar más de 120.000 €: delito fiscal con pena de prisión
Guía completa de sanciones por no declarar cripto →
La buena noticia. Si regularizas voluntariamente antes de que Hacienda te requiera, no hay sanción: solo pagas el recargo por presentación fuera de plazo. La diferencia entre actuar antes o después puede ser de miles de euros.
Plazos clave para la próxima campaña
| Trámite | Plazo |
|---|---|
| Modelo 721 (ejercicio 2026) | 1 enero – 31 marzo 2027 |
| Campaña Renta 2026 | Primavera de 2027 (fechas aún sin publicar) |
| Renta 2025 (campaña cerrada el 30 junio 2026) | Si no la presentaste, hazlo cuanto antes fuera de plazo (con recargo) |
¿Necesitas ayuda con tu declaración cripto?
En CryptoImpuestos descargamos tu historial de cada exchange y wallet, aplicamos el FIFO global, calculamos tus ganancias y pérdidas, presentamos el Modelo 721 si te corresponde y dejamos tu Renta lista para enviar.
Ver planes para particulares → o, si prefieres, escríbenos por WhatsApp.

Víctor Lázaro
Director de Marketing, Cryptoimpuestos.es