
Haben Sie Kryptowährungen gekauft, verkauft, getauscht oder vereinnahmt? Die spanische Finanzverwaltung hat in den Börsen einen starken Verbündeten gefunden und nutzt ihn, um alle aufzuspüren, die gehandelt haben. Seit Modelo 721 und die Richtlinie DAC8 in Kraft sind, erfährt sie es ohnehin — mit oder ohne Ihre Mitwirkung.
Bei CryptoImpuestos haben wir Tausende Erklärungen bearbeitet, und wenn eines daraus feststeht, dann dies: Kryptowerte sauber zu erklären ist anspruchsvoll und verlangt Ordnung. Dieser Leitfaden ist die Landkarte dorthin, wo alles an seinem Platz liegt.
Kurzübersicht: Was muss ich erklären?
| Situation | Steuerliche Pflicht |
|---|---|
| Ich habe Krypto gegen Euro verkauft, mit Gewinn oder Verlust | Einkommensteuer (Renta) |
| Ich habe Krypto gegen Krypto getauscht (BTC → ETH) | Einkommensteuer (Renta) |
| Ich habe Staking, Lending oder Airdrops erhalten | Einkommensteuer (Renta) |
| Ich hielt zum 31.12. mehr als 50.000 € auf ausländischen Plattformen | Modelo 721 |
| Ich habe nur gekauft und halte alles in meiner Wallet | Nichts (vorerst) |
| Meine Kryptowerte liegen NUR in Self-Custody-Wallets (Ledger, Trezor, Metamask …) | Einkommensteuer nur bei Verkauf oder Ertrag |
Trifft eine der ersten vier Zeilen zu, lesen Sie weiter.
Die drei Erklärungen, die Sie betreffen können
Praktisch gesehen entstehen aus Kryptowerten in Spanien drei verschiedene steuerliche Pflichten. Sie zu kennen ist der erste Schritt, um nichts zu übersehen.
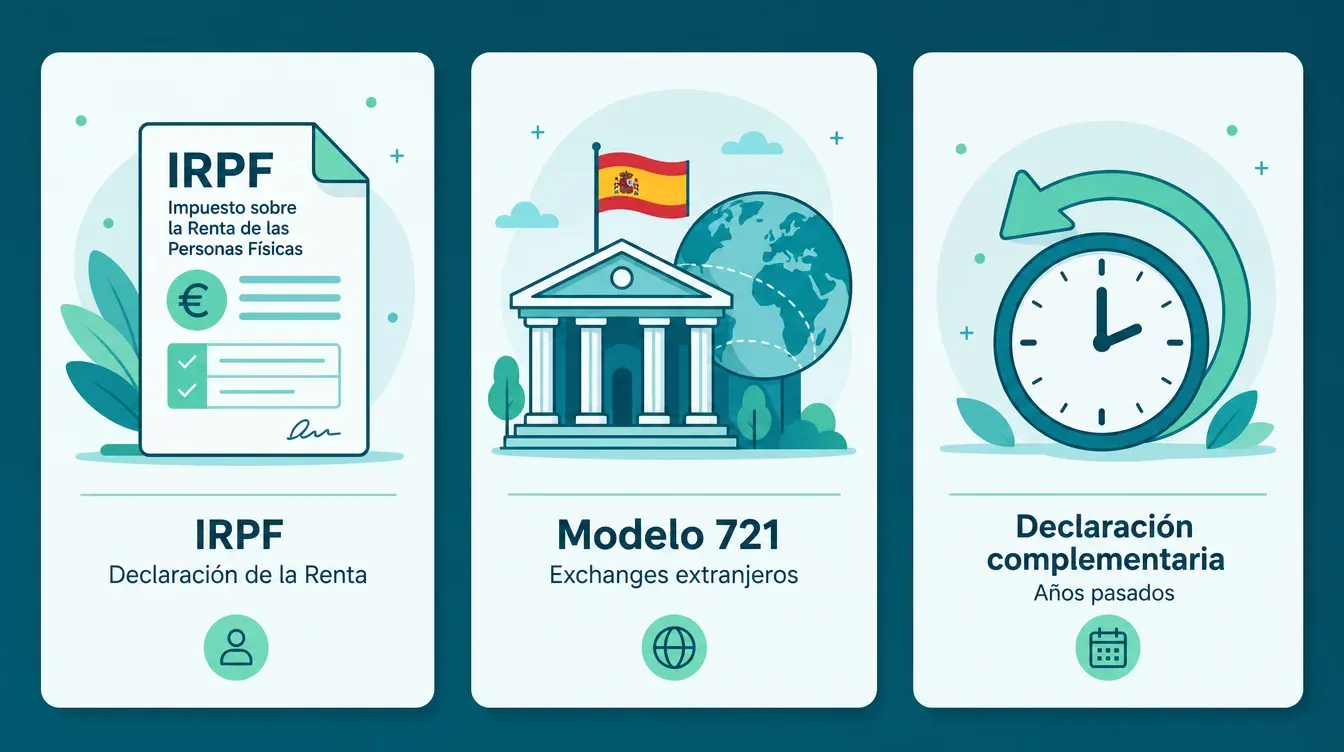
1. Einkommensteuer (die jährliche Renta-Erklärung)
Die jährliche Erklärung, in der Gewinne und Verluste aus Ihren Kryptogeschäften des Jahres versteuert werden. Sie gilt für jede Person, unabhängig vom Volumen.
2. Modelo 721
Eine Meldeerklärung (es wird nichts gezahlt), zu der verpflichtet ist, wer zum 31. Dezember mehr als 50.000 € an Kryptowerten auf ausländischen Plattformen verwahrt. Zum vollständigen Leitfaden für Modelo 721 →
3. Berichtigte Erklärung
Wenn Sie Ihre Kryptowerte in früheren Jahren nicht erklärt haben und das jetzt nachholen wollen, können Sie diese Erklärungen berichtigen (ab dem Steuerjahr 2023 mit einer berichtigenden Selbstveranlagung, für 2022 mit der klassischen ergänzenden Erklärung). Tun Sie das von sich aus, bevor die Finanzverwaltung Sie auffordert, gibt es keine Strafe: Sie zahlen nur die Zuschläge für verspätete Abgabe.
Die Finanzverwaltung kann Ihre Lage vier Jahre lang ab dem Ende der freiwilligen Abgabefrist des jeweiligen Jahres prüfen.
Die Einkommensteuer 2021 ist am 30. Juni 2026 verjährt; heute können Sie also nicht erklärte Kryptogeschäfte ab 2022 bereinigen (2022 verjährt am 30. Juni 2027). 2021 und früher kann nicht mehr eingefordert werden, es sei denn, die Finanzverwaltung hat die Verjährung vorher unterbrochen. Was tun, wenn Sie nie erklärt haben →
Welche Kryptovorgänge sind tatsächlich steuerpflichtig?
Hier lohnt es sich, mit dem ersten Mythos aufzuräumen: Es muss kein Geld auf Ihrem Bankkonto ankommen, damit Steuer anfällt. Jedes Mal, wenn in Krypto eine Vermögensübertragung stattfindet, entsteht ein steuerpflichtiger Vorgang.
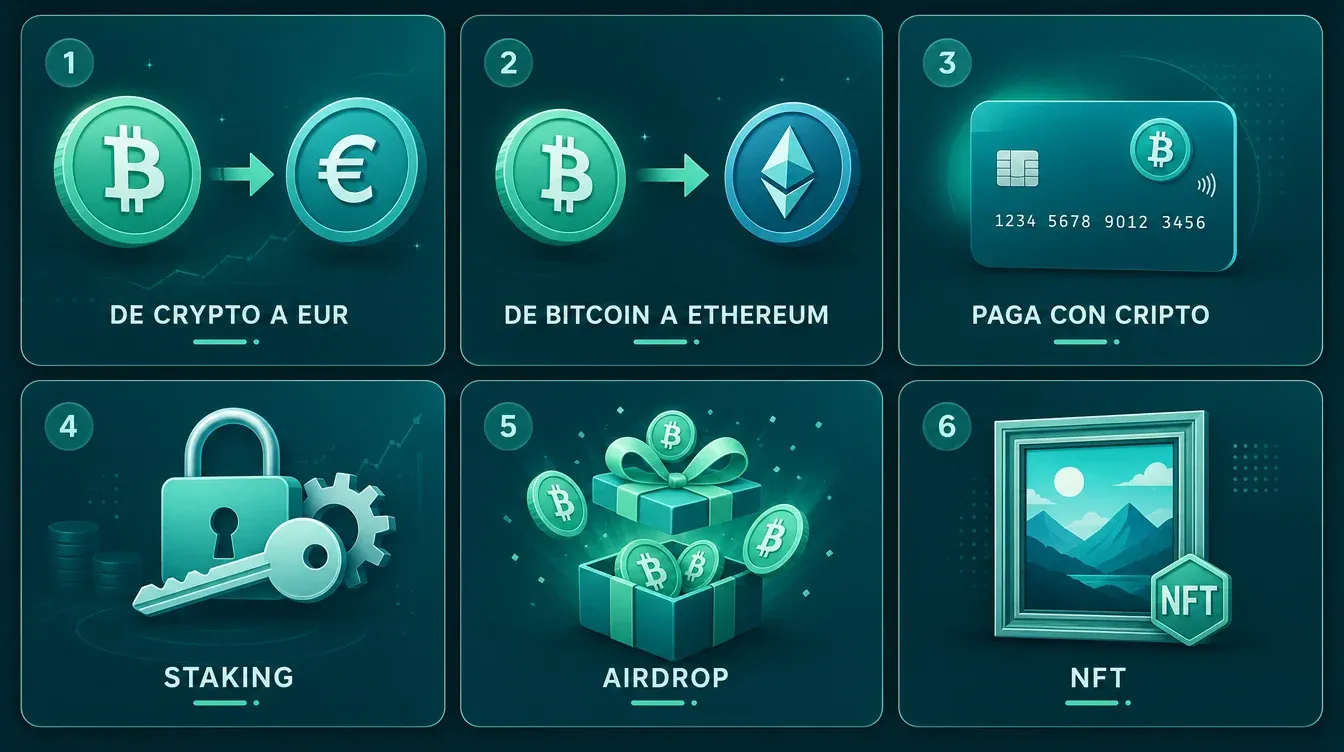
| Vorgang | Steuerpflichtig? | Wie |
|---|---|---|
| Krypto mit Euro kaufen | Nein | Es wird nur der Anschaffungspreis erfasst |
| Krypto gegen Euro verkaufen | Ja | Veräußerungsgewinn oder -verlust |
| Krypto gegen Krypto tauschen (BTC → ETH) | Ja | Jeder Tausch ist eine Veräußerung |
| Waren oder Dienstleistungen mit Krypto bezahlen | Ja | Entspricht einem Verkauf |
| Staking, Lending oder Yield Farming vereinnahmen | Ja | Lending: Einkünfte aus Kapitalvermögen. Staking und Yield Farming: hängt von der Ausgestaltung ab |
| Airdrops oder Forks erhalten | Ja (Forks: unklar) | Airdrops: Vermögenszuwachs (allgemeine Bemessungsgrundlage) zum Marktwert. Forks: keine klare Linie |
| Ein NFT geschenkt bekommen | Kommt darauf an | Einzelfall (Schenkung) |
| Kryptowerte einfach halten (HODL) | Nein | Kann aber für Modelo 721 zählen |
Achtung bei Tauschvorgängen. Das ist der häufigste Fehler, den wir sehen: Menschen, die monatelang BTC in ETH, ETH in SOL und SOL in Stablecoins umgeschichtet haben, ohne dass ein einziger Euro auf der Bank ankam, überzeugt davon, dass nichts davon steuerpflichtig sei. Jeder dieser Wechsel ist ein Vorgang, den die Finanzverwaltung erklärt sehen will.
Wie es besteuert wird: Sätze seit 2025
Gewinne und Verluste aus Verkauf oder Tausch von Kryptowerten werden in der Sparbemessungsgrundlage versteuert, gemeinsam mit Dividenden, Zinsen und anderen Kapitalanlagen.
| Sparbemessungsgrundlage | Steuersatz |
|---|---|
| Bis 6.000 € | 19 % |
| 6.000 € bis 50.000 € | 21 % |
| 50.000 € bis 200.000 € | 23 % |
| 200.000 € bis 300.000 € | 27 % |
| Über 300.000 € | 30 % |
Einkünfte aus Kapitalvermögen (Lending, Kryptozinsen und, je nach Ausgestaltung, Staking) fallen in dieselbe Sparbemessungsgrundlage mit denselben Stufen, werden aber anders berechnet. Wie Staking besteuert wird →
Schritt für Schritt: Kryptowerte richtig erklären
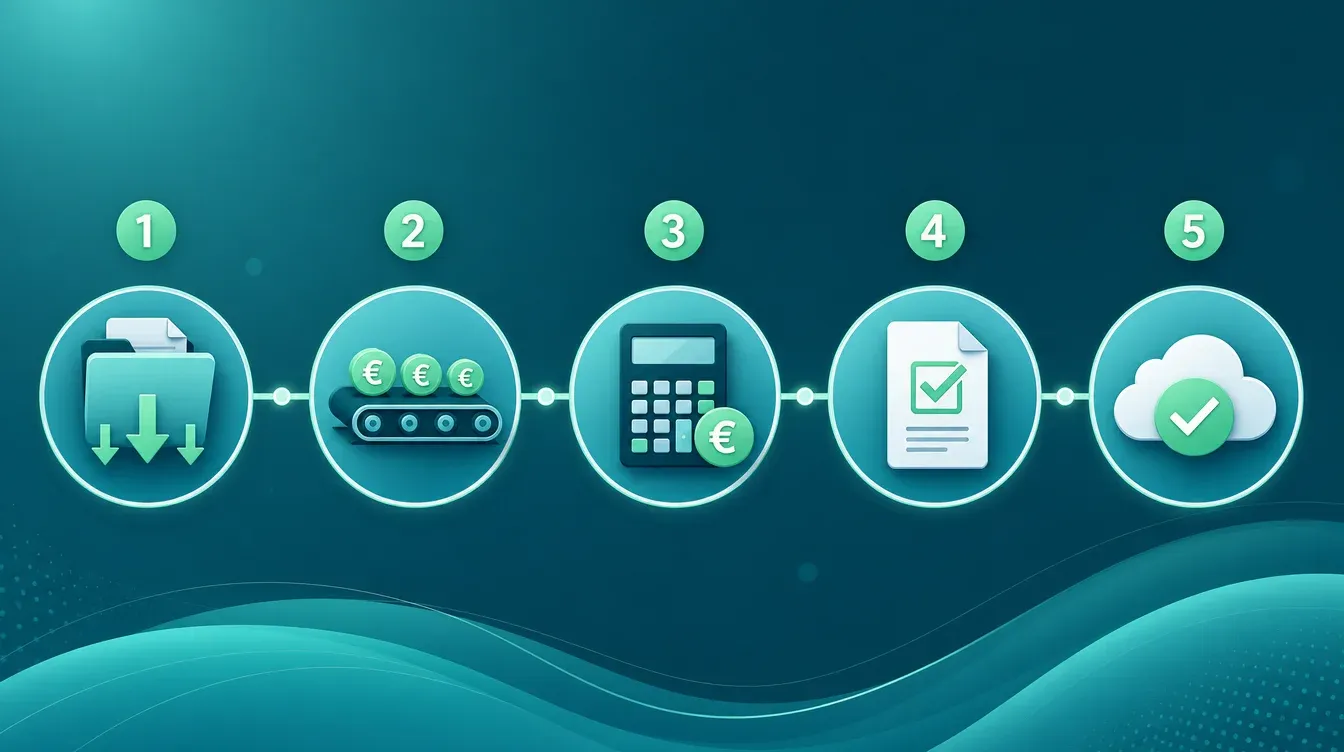
Genau so arbeiten wir mit jeder Mandantschaft, die zu CryptoImpuestos kommt: Sie geben uns Zugang zu Ihren Vorgängen, wir übernehmen die technische Arbeit. Zurück bekommen Sie einen Steuerbericht mit Nachvollziehbarkeit Vorgang für Vorgang — brauchbar sowohl für die Abgabe der Erklärung als auch als rechtliche Absicherung, falls die Finanzverwaltung jemals nachfragt.
Wenn wir auch die Abgabe übernehmen sollen, hilft es, die allgemeinen Steuerunterlagen von den Historien der Börsen, Wallets und Kryptovorgänge getrennt zu halten.
Schritt 1: Aufnahme und Sichtung Ihrer Vorgänge
Im ersten Gespräch erzählen Sie uns, welche Börsen Sie genutzt haben, welche Wallets Sie kontrollieren, seit wann Sie handeln und ob Staking, DeFi oder NFTs dabei waren oder Sie Mittel zwischen Plattformen bewegt haben. Damit steht der Umfang des Berichts fest.
Anschließend unterzeichnen Sie die Freigabe zum Herunterladen Ihrer Historie (Read-only-Zugriff per API oder manuelle Exporte). Ihre Guthaben rühren wir zu keinem Zeitpunkt an: Wir lesen ausschließlich Vorgänge.
Schritt 2: Rekonstruktion der vollständigen Historie
Wir laden Ihre Vorgänge von jeder Börse und jeder Wallet herunter und führen sie zu einem einzigen Zeitstrahl zusammen.
- Wir gleichen Transfers zwischen Plattformen ab, damit sie nicht als Verkäufe gelten
- Wir erkennen Tauschvorgänge, Staking, Lending, Airdrops und Forks und ordnen sie korrekt zu
- Wir rekonstruieren Vorgänge zusammengebrochener oder verschwundener Börsen (FTX, Celsius, Mt. Gox …)
- Wir prüfen die Salden zum 31. Dezember einzeln nach
Schritt 3: globale FIFO-Berechnung und steuerliche Einordnung
Wir wenden das FIFO-Verfahren (First In, First Out) auf Ihre gesamten Vorgänge an — nicht je Börse, sondern global, so wie es die spanischen Regeln verlangen. Genau daran scheitern die meisten automatischen Rechner.
Auf dieser FIFO-Grundlage berechnen wir Gewinne und Verluste, optimieren Verrechnungen, ermitteln vortragsfähige Verluste und trennen, was als Veräußerungsgewinn und was als Einkünfte aus Kapitalvermögen zu versteuern ist. Mehr zum FIFO-Verfahren →
Schritt 4: nachvollziehbarer Steuerbericht (Ihre rechtliche Absicherung)
Das ist der entscheidende Teil. Sie erhalten einen vollständigen Steuerbericht mit:
- jedem Vorgang samt Datum, Betrag, Kurs und angewandter Berechnung
- dem FIFO-Anschaffungspreis hinter jedem Verkauf und jedem Tausch
- Jahresübersichten nach Vorgangsart (Gewinne, Verluste, Staking, Airdrops)
- den Salden zum 31.12., bewertet zum amtlichen Kurs
Dieser Bericht ist Ihr Nachweis bei einer möglichen Prüfung: Fragt die Finanzverwaltung später nach, ist die Berechnung Vorgang für Vorgang belegt. Sie halten nicht bloß eine Zahl in der Hand, sondern die Begründung.
Schritt 5: Abgabe der Erklärung und, falls einschlägig, von Modelo 721
Mit dem Bericht in der Hand gibt es zwei Wege:
- Sie geben ab, oder Ihre gewohnte Steuerberatung tut es
- Wir geben für Sie ab
Der Bericht bleibt über die gesamte Verjährungsfrist von vier Jahren bei Ihnen als Absicherung.
Modelo 721: das Formular, das kaum jemand kennt
Wer zum 31. Dezember mehr als 50.000 € auf ausländischen Plattformen hält, muss neben der Einkommensteuer zwischen dem 1. Januar und dem 31. März des Folgejahres Modelo 721 einreichen.
Plattformen wie Coinbase, Kraken, KuCoin, Bybit, OKX oder Crypto.com gelten als ausländisch und lösen die 721 aus. Bit2Me dagegen ist ein spanisches Unternehmen, das bereits an die Finanzverwaltung meldet, und fällt nicht unter dieses Formular. Bei Binance, das am 1. Juli 2026 seine Tätigkeit in Spanien eingestellt hat, kommt es darauf an, welche Gesellschaft Ihre Mittel verwahrte und in welchem Zeitraum: Eine pauschale Antwort gibt es nicht, deshalb prüfen unsere Fachleute Ihren Fall und behandeln ihn steuerlich korrekt.
Vollständiger Leitfaden zu Modelo 721 →
Sonderfälle, die für Verwirrung sorgen
Staking, Lending und Yield Farming
Beim Lending werden Belohnungen als Einkünfte aus Kapitalvermögen in dem Moment besteuert, in dem Sie sie erhalten — nicht beim späteren Verkauf —, und zwar zum Marktwert dieses Tages. Beim Staking unterscheidet die DGT (Auskunft V0612-26) zwischen zentralisiertem, nativem und Liquid Staking, und die Behandlung hängt davon ab, wie Sie es betreiben; beim Yield Farming gibt es keine klare Linie. In diesen Fällen prüfen unsere Fachleute Ihren Fall und behandeln ihn steuerlich korrekt. Leitfaden zu Staking und Rewards →
Airdrops und Forks
Airdrops sind nach Auffassung der DGT (etwa Auskunft V1948-21) ein Vermögenszuwachs ohne Veräußerung, der in der allgemeinen Bemessungsgrundlage zum Marktwert am Tag des Zuflusses besteuert wird. Dieser Wert wird zu ihren Anschaffungskosten, sodass beim späteren Verkauf nur die Differenz besteuert wird. Für Forks gibt es keine klare Linie, ebenso wenig für Airdrops ohne Marktwert oder Liquidität: Unsere Fachleute prüfen Ihren Fall und behandeln ihn steuerlich korrekt.
Self-Custody-Wallets (Ledger, Trezor, Metamask)
Ledger und Trezor sind Cold Wallets, Metamask ist eine Hot Wallet, aber bei allen liegen die privaten Schlüssel bei Ihnen, deshalb zählen sie nicht für Modelo 721. Verkaufen Sie daraus oder vereinnahmen Sie Erträge, ist das aber wie jeder andere Vorgang steuerpflichtig. Wie Sie Ihre Wallet-Vorgänge exportieren →
Verluste durch Betrug oder zusammengebrochene Börsen
Verluste durch Betrug, Hacks oder die Insolvenz einer Börse (FTX, Celsius …) können steuerlich berücksichtigt werden, eine einheitliche Linie gibt es aber nicht: Es hängt davon ab, wie der Verlust entstanden ist und welche Unterlagen Sie haben (Anzeige, Insolvenzverfahren …). Unsere Fachleute prüfen Ihren Fall und behandeln ihn steuerlich korrekt. Was tun, wenn Sie betrogen wurden →
Privacy Coins (Monero, Zcash, Mixer)
Auch diese sind zu erklären. Anonymität hebt die Pflicht nicht auf. Warum Monero und Ähnliches erklärt werden muss →
Die Fehler, die uns jede Kampagne begegnen
- Nicht erklären, weil „nie Geld auf der Bank ankam”. Tauschvorgänge zwischen Coins sind ebenfalls steuerpflichtig.
- FIFO nur innerhalb einer Börse rechnen. FIFO gilt global, über alle Vorgänge hinweg.
- Staking erst beim Verkauf erklären. In der Regel wird bei Zufluss besteuert, nicht bei Verkauf.
- Gebühren vergessen. Sie gehören in die Rechnung und mindern den Gewinn — sie wirken zu Ihren Gunsten.
- Verluste nicht erklären, weil „das ja nicht nötig ist”. Wer sie auslässt, verliert das Recht, sie in den folgenden vier Jahren zu verrechnen.
Strafen bei Nichterklärung
Strafen kommen immer zur nicht gezahlten Steuer hinzu und können sie in schweren Fällen übersteigen:
- Gewinne nicht erklärt: 50 bis 150 % der nicht abgeführten Steuer
- Modelo 721 nicht eingereicht: 20 € je ausgelassener Angabe (mindestens 300 €, höchstens 20.000 €; die Hälfte, wenn Sie ohne Aufforderung verspätet einreichen)
- Verspätet, aber freiwillig erklärt: Zuschläge von 1 bis 15 % (ohne Strafe)
- Hinterziehung von mehr als 120.000 €: Steuerstraftat mit Freiheitsstrafe
Vollständiger Leitfaden zu den Strafen →
Die gute Nachricht. Wer freiwillig bereinigt, bevor die Finanzverwaltung sich meldet, bekommt keine Strafe und zahlt nur den Zuschlag für verspätete Abgabe. Vorher statt nachher zu handeln kann Tausende Euro ausmachen.
Wichtige Fristen für die nächste Kampagne
| Vorgang | Frist |
|---|---|
| Modelo 721 (Steuerjahr 2026) | 1. Januar – 31. März 2027 |
| Kampagne für das Steuerjahr 2026 | Frühjahr 2027 (Termine noch nicht veröffentlicht) |
| Steuerjahr 2025 (Kampagne am 30. Juni 2026 beendet) | Falls nicht abgegeben: so bald wie möglich verspätet einreichen (mit Zuschlag) |
Brauchen Sie Hilfe bei Ihrer Krypto-Erklärung?
Bei CryptoImpuestos laden wir Ihre Historie von jeder Börse und jeder Wallet herunter, wenden global FIFO an, berechnen Gewinne und Verluste, reichen bei Bedarf Modelo 721 ein und legen Ihre Erklärung abgabefertig vor.
Tarife für Privatpersonen ansehen → oder, wenn Sie möchten, schreiben Sie uns per WhatsApp.

Víctor Lázaro
Marketingleitung, Cryptoimpuestos.es



