
Hai comprato, venduto, scambiato o incassato criptovalute? Il fisco spagnolo ha trovato negli exchange un alleato potente e lo sta usando per rintracciare chiunque abbia operato. Da quando sono in vigore il Modelo 721 e la direttiva DAC8, lo verrà a sapere comunque, con o senza la tua collaborazione.
In CryptoImpuestos abbiamo lavorato migliaia di dichiarazioni e, se c’è una lezione, è questa: dichiarare bene le crypto è impegnativo e richiede metodo. Questa guida è la mappa che porta alla tranquillità di avere tutto in ordine.
In breve: che cosa devo dichiarare?
| Situazione | Obbligo fiscale |
|---|---|
| Ho venduto crypto contro euro, con guadagno o perdita | Imposta sul reddito (Renta) |
| Ho scambiato una crypto con un’altra (BTC → ETH) | Imposta sul reddito (Renta) |
| Ho incassato staking, lending o airdrop | Imposta sul reddito (Renta) |
| Al 31/12 detenevo più di 50.000 € su piattaforme estere | Modelo 721 |
| Ho solo comprato e tengo tutto nel mio wallet | Niente (per ora) |
| Le mie crypto stanno SOLO in wallet in autocustodia (Ledger, Trezor, Metamask…) | Imposta sul reddito solo se vendi o incassi |
Se ti riconosci in una delle prime quattro righe, continua a leggere.
Le tre dichiarazioni che possono riguardarti
In pratica, in Spagna le criptovalute generano tre obblighi fiscali distinti. Conoscerli è il primo passo per non tralasciare nulla.
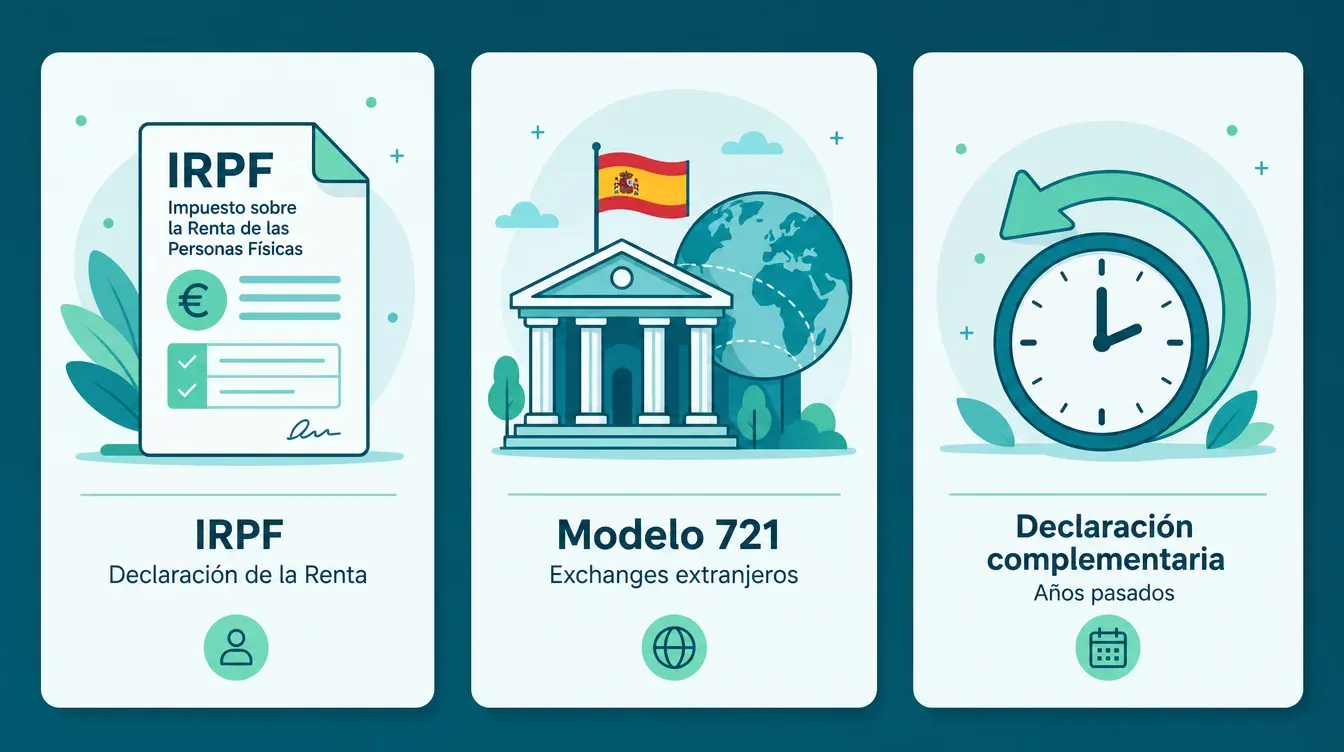
1. L’imposta sul reddito (la dichiarazione annuale, Renta)
La dichiarazione annuale in cui vengono tassate plusvalenze e minusvalenze generate dalle tue operazioni crypto dell’anno. Riguarda chiunque, a prescindere dal volume.
2. Il Modelo 721
Una dichiarazione informativa (non si versa nulla) obbligatoria per chi al 31 dicembre detiene più di 50.000 € in crypto custodite su piattaforme estere. Leggi la guida completa al Modelo 721 →
3. La dichiarazione integrativa
Se negli anni precedenti non hai dichiarato le tue crypto e ora vuoi regolarizzare, puoi correggere quelle dichiarazioni (dall’anno d’imposta 2023 con un’autoliquidazione rettificativa, per il 2022 con la dichiarazione integrativa). Se lo fai di tua iniziativa prima che il fisco te lo chieda, non c’è sanzione: paghi solo le maggiorazioni per la presentazione tardiva.
Il fisco può controllare la tua posizione per quattro anni dalla fine del termine di presentazione volontaria di ciascun anno.
L’imposta sul reddito 2021 si è prescritta il 30 giugno 2026, quindi oggi puoi regolarizzare le operazioni crypto non dichiarate dal 2022 in avanti (il 2022 si prescrive il 30 giugno 2027). Il 2021 e gli anni precedenti non sono più esigibili, salvo che il fisco abbia interrotto prima la prescrizione. Che fare se non hai mai dichiarato →
Quali operazioni sono davvero imponibili?
Ecco il primo mito da smontare: non serve portare il denaro in banca perché scatti l’imposta. Ogni volta che in crypto avviene un trasferimento patrimoniale, si genera un presupposto d’imposta.
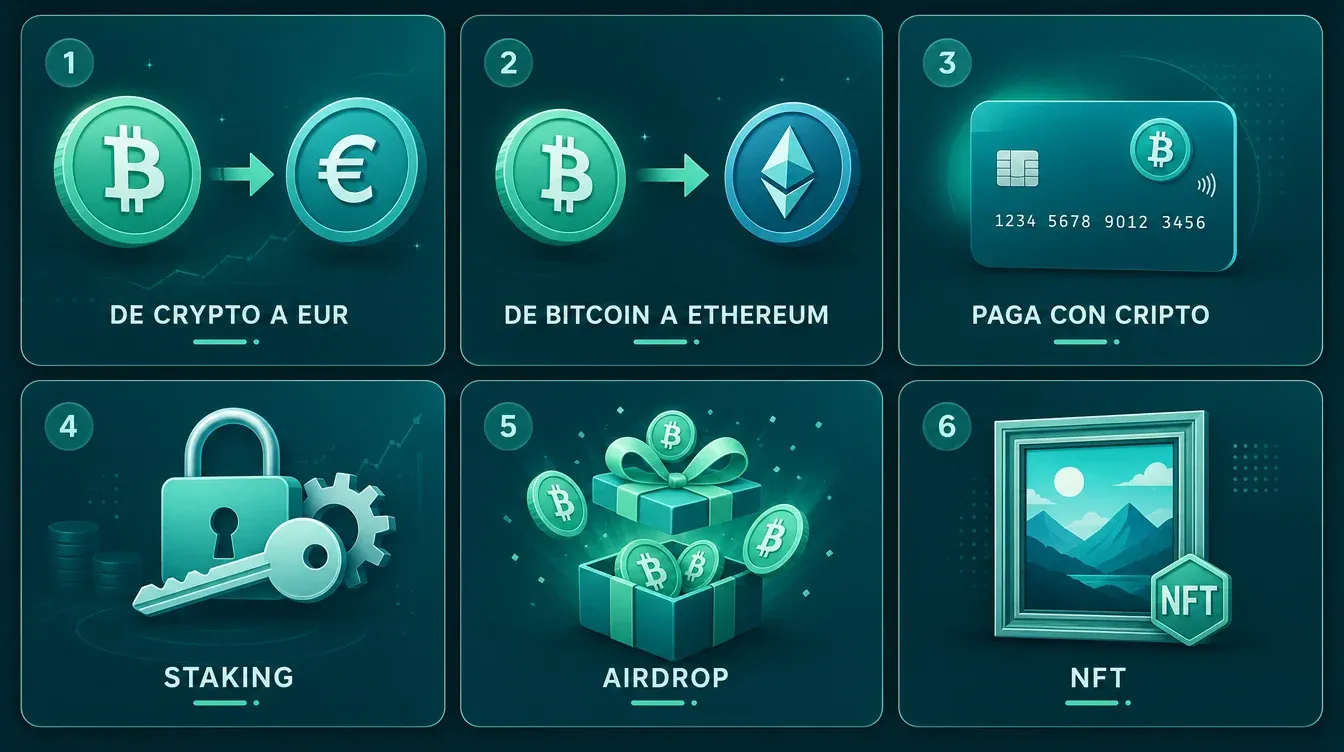
| Operazione | Imponibile? | Come |
|---|---|---|
| Comprare crypto con euro | No | Si registra solo il costo di acquisto |
| Vendere crypto contro euro | Sì | Plusvalenza o minusvalenza |
| Scambiare una crypto con un’altra (BTC → ETH) | Sì | Ogni scambio è una cessione |
| Pagare beni o servizi in crypto | Sì | Equivale a una vendita |
| Incassare staking, lending o yield farming | Sì | Lending: redditi di capitale. Staking e yield farming: dipende dalla modalità |
| Ricevere airdrop o fork | Sì (fork: incerto) | Airdrop: plusvalenza (base generale) al valore di mercato. Fork: nessun criterio chiaro |
| Ricevere un NFT in regalo | Dipende | Caso per caso (donazioni) |
| Tenere le crypto in portafoglio (HODL) | No | Ma può contare per il Modelo 721 |
Attenzione agli scambi. È l’errore più frequente che vediamo: persone che per mesi hanno spostato BTC in ETH, ETH in SOL e SOL in stablecoin senza che un solo euro arrivasse in banca, convinte che nulla fosse imponibile. Ognuno di quei passaggi è un’operazione che il fisco si aspetta di vedere dichiarata.
Come viene tassato: le aliquote dal 2025
Plusvalenze e minusvalenze da vendita o scambio di criptovalute rientrano nella base imponibile del risparmio, insieme a dividendi, interessi e altri investimenti.
| Base del risparmio | Aliquota |
|---|---|
| Fino a 6.000 € | 19% |
| Da 6.000 € a 50.000 € | 21% |
| Da 50.000 € a 200.000 € | 23% |
| Da 200.000 € a 300.000 € | 27% |
| Oltre 300.000 € | 30% |
I redditi di capitale (lending, interessi crypto e, a seconda della modalità, staking) rientrano nella stessa base del risparmio con gli stessi scaglioni, ma si calcolano in modo diverso. Come viene tassato lo staking →
Passo per passo: come dichiarare le tue criptovalute
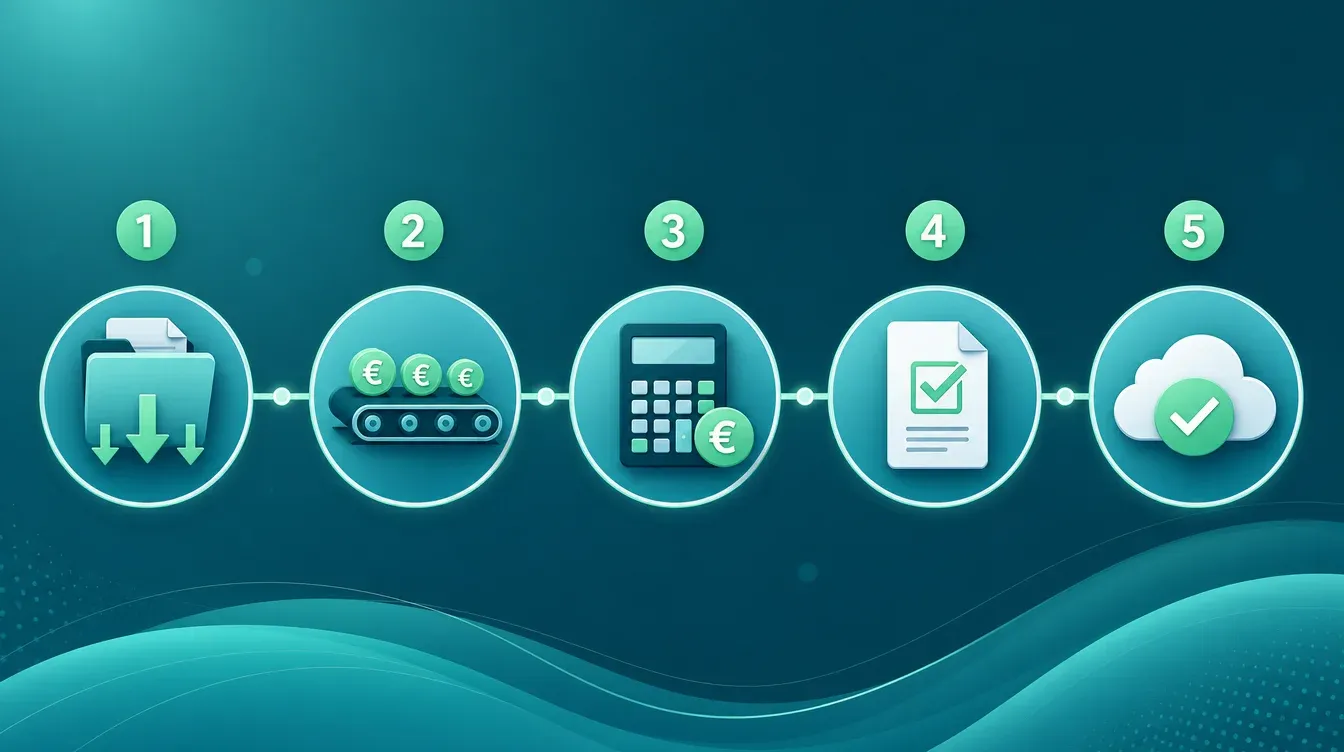
È esattamente così che lavoriamo con ogni cliente che arriva in CryptoImpuestos: tu ci dai accesso alla tua operatività, noi ci occupiamo del lavoro tecnico. In cambio ricevi un report fiscale tracciabile operazione per operazione, utile sia per presentare la dichiarazione sia come appoggio legale se un giorno il fisco dovesse chiedere.
Se vuoi che curiamo anche la presentazione, conviene tenere separata la documentazione generale dell’imposta sul reddito dagli storici di exchange, wallet e operazioni crypto.
Passo 1: presa in carico e revisione della tua operatività
Nel primo colloquio ci racconti quali exchange hai usato, quali wallet controlli, da quanto operi e se hai fatto staking, DeFi, NFT o spostato fondi fra piattaforme. Tanto basta per definire il perimetro del report.
Poi firmi l’autorizzazione a scaricare il tuo storico (accesso read-only via API o export manuali). In nessun momento tocchiamo i tuoi fondi: leggiamo soltanto le operazioni.
Passo 2: ricostruzione dello storico completo
Scarichiamo la tua operatività da ogni exchange e ogni wallet e la uniamo in un’unica linea temporale.
- Incrociamo i trasferimenti fra piattaforme perché non vengano contati come vendite
- Individuiamo scambi, staking, lending, airdrop e fork e li classifichiamo correttamente
- Recuperiamo le operazioni di exchange falliti o scomparsi (FTX, Celsius, Mt. Gox…)
- Verifichiamo i saldi al 31 dicembre uno per uno
Passo 3: calcolo FIFO globale e trattamento fiscale
Applichiamo il metodo FIFO (First In, First Out) a tutta la tua operatività — non per singolo exchange, ma in modo globale, come richiedono le regole spagnole. È proprio qui che la maggior parte dei calcolatori automatici sbaglia.
Su quella base FIFO calcoliamo plusvalenze e minusvalenze, ottimizziamo le compensazioni, individuiamo le perdite riportabili e separiamo ciò che è plusvalenza da ciò che è reddito di capitale. Di più sul metodo FIFO →
Passo 4: report fiscale tracciabile (il tuo appoggio legale)
È la parte decisiva. Ricevi un report fiscale completo che riporta:
- ogni operazione con data, importo, quotazione e calcolo applicato
- il prezzo di acquisto FIFO dietro ogni vendita o scambio
- riepiloghi annuali per tipo di operazione (plusvalenze, minusvalenze, staking, airdrop)
- i saldi al 31/12 valorizzati al cambio ufficiale
Quel report è la tua prova documentale in un eventuale controllo: se il fisco tornasse a chiedere, il calcolo è giustificato operazione per operazione. Non ti resta un numero, ti resta il ragionamento.
Passo 5: presentazione della dichiarazione e, se dovuto, del Modelo 721
Con il report in mano, due strade:
- presenti tu, o il tuo consulente di fiducia
- presentiamo noi per te
Il report resta a te per tutto il termine di prescrizione (quattro anni), come appoggio.
Modelo 721: il modello che quasi nessuno conosce
Se al 31 dicembre detieni più di 50.000 € su piattaforme estere, oltre all’imposta sul reddito devi presentare il Modelo 721 fra il 1° gennaio e il 31 marzo dell’anno successivo.
Piattaforme come Coinbase, Kraken, KuCoin, Bybit, OKX o Crypto.com sono estere e fanno scattare il 721. Bit2Me, invece, è un’entità spagnola che comunica già al fisco e non rientra in questo modello. Per Binance, che ha cessato di operare in Spagna il 1° luglio 2026, dipende dall’entità che custodiva i tuoi fondi e dal periodo: non c’è una risposta unica, quindi i nostri tecnici analizzano il tuo caso e gli danno il trattamento corretto.
Guida completa al Modelo 721 →
I casi particolari che generano dubbi
Staking, lending e yield farming
Nel lending, le ricompense sono tassate come redditi di capitale nel momento in cui le ricevi, non quando le vendi, al loro valore di mercato di quel giorno. Nello staking, la DGT (consulta V0612-26) distingue tra staking centralizzato, nativo e liquido, e il trattamento dipende da come lo fai; nello yield farming non c’è un criterio chiaro. In questi casi, i nostri tecnici analizzano il tuo caso e gli danno il trattamento corretto. Guida a staking e rewards →
Airdrop e fork
Gli airdrop, secondo la DGT (per esempio la consulta V1948-21), sono una plusvalenza non derivante da cessione, tassata nella base generale al valore di mercato del giorno in cui li ricevi. Quel valore diventa il loro costo di acquisto, quindi quando li vendi si tassa solo la differenza. Per i fork non c’è un criterio chiaro, e nemmeno per gli airdrop senza valore di mercato o senza liquidità: i nostri tecnici analizzano il tuo caso e gli danno il trattamento corretto.
Wallet in autocustodia (Ledger, Trezor, Metamask)
Ledger e Trezor sono cold wallet e Metamask è un hot wallet, ma in tutti le chiavi private sono tue, quindi non contano per il Modelo 721. Ma se vendi o incassi da lì, l’operazione è imponibile come qualsiasi altra. Come esportare l’operatività dei tuoi wallet →
Perdite da truffe o da exchange falliti
Le perdite per truffa, hackeraggio o fallimento di un exchange (FTX, Celsius…) possono avere un riflesso fiscale, ma non esiste un criterio unico: dipende da come si è prodotta la perdita e dalla documentazione che hai (denuncia, procedura concorsuale…). I nostri tecnici analizzano il tuo caso e gli danno il trattamento corretto. Che fare se sei stato truffato →
Crypto anonime (Monero, Zcash, mixer)
Sì, vanno dichiarate anche quelle. L’anonimato non esonera dall’obbligo fiscale. Perché dichiarare Monero e simili →
Gli errori che vediamo a ogni campagna
- Non dichiarare perché «in banca non è arrivato nulla». Anche gli scambi fra crypto sono imponibili.
- Calcolare il FIFO dentro un singolo exchange. Il FIFO si applica globalmente, su tutta l’operatività.
- Dichiarare lo staking solo alla vendita. In generale si tassa all’accredito, non alla vendita.
- Dimenticare le commissioni. Fanno parte del calcolo e riducono il guadagno: giocano a tuo favore.
- Non dichiarare le minusvalenze perché «non serve». Ometterle significa perdere il diritto a compensarle nei quattro anni successivi.
Sanzioni per la mancata dichiarazione
Le sanzioni si sommano sempre all’imposta non versata e, nei casi gravi, possono superarla:
- Plusvalenze non dichiarate: dal 50% al 150% dell’imposta non versata
- Modelo 721 non presentato: 20 € per ogni dato omesso (minimo 300 €, massimo 20.000 €; la metà se lo presenti in ritardo senza richiesta)
- Dichiarazione tardiva ma spontanea: maggiorazioni dall’1% al 15% (senza sanzione)
- Evasione superiore a 120.000 €: reato tributario con pena detentiva
Guida completa alle sanzioni →
La buona notizia. Se regolarizzi spontaneamente, prima che il fisco ti contatti, non c’è sanzione: paghi solo la maggiorazione per la presentazione tardiva. Muoversi prima anziché dopo può valere migliaia di euro.
Date chiave della prossima campagna
| Adempimento | Termine |
|---|---|
| Modelo 721 (anno 2026) | 1° gennaio – 31 marzo 2027 |
| Campagna dell’anno 2026 | Primavera 2027 (date non ancora pubblicate) |
| Anno 2025 (campagna chiusa il 30 giugno 2026) | Se non l’hai presentata, fallo al più presto fuori termine (con maggiorazione) |
Ti serve aiuto con la dichiarazione delle tue crypto?
In CryptoImpuestos scarichiamo il tuo storico da ogni exchange e wallet, applichiamo il FIFO globale, calcoliamo plusvalenze e minusvalenze, presentiamo il Modelo 721 se dovuto e lasciamo la tua dichiarazione pronta da inviare.
Vedi i piani per privati → oppure, se preferisci, scrivici su WhatsApp.

Víctor Lázaro
Direttore marketing, Cryptoimpuestos.es



