Sempre più persone hanno bitcoin o altre criptovalute su un exchange o nel proprio wallet. E prima o poi arriva la domanda: che fine fanno quelle monete quando il loro proprietario muore? L’eredità di criptovalute ha due lati. Uno è fiscale: cosa si dichiara, quanto vale ciò che si eredita ed entro quando. L’altro è pratico: se nessuno sa dove sono le monete o come si aprono, non c’è niente da ereditare.
La risposta breve: chi eredita criptovalute le dichiara nell’imposta spagnola di successione al loro valore di mercato il giorno del decesso, e ha sei mesi per presentarla, prorogabili di altri sei. Il defunto non paga l’IRPF (imposta spagnola sul reddito) su quanto hanno guadagnato le sue monete, e l’erede prende come prezzo di acquisto il valore dell’eredità. In CryptoImpuestos abbiamo esaminato la legge dell’imposta, il suo regolamento, la legge dell’IRPF e il criterio della Direzione generale dei tributi (DGT) per spiegarti come si dichiara e come lasciare le tue criptovalute alla tua famiglia senza darle oggi le tue chiavi.
 Che imposta si paga ereditando criptovalute?
Per il fisco spagnolo, ereditare criptovalute significa ereditare un bene in più. Lo colpisce l’Impuesto sobre Sucesiones y Donaciones (ISD, imposta sulle successioni e donazioni), regolato dalla Legge 29/1987. Il suo articolo 3 indica come presupposto «l’acquisizione di beni e diritti per eredità, legato o qualsiasi altro titolo successorio». La paga chi riceve l’eredità, non il defunto: l’articolo 5 indica come contribuenti gli aventi causa, cioè eredi e legatari.
L’imposta è statale, ma è ceduta alle comunità autonome (le regioni spagnole). La Legge 22/2009, che regola il finanziamento delle regioni, consente loro di creare e migliorare riduzioni e bonus (articolo 48) e affida loro la gestione (articolo 54). Per questo quanto paghi cambia molto a seconda della regione e del tuo grado di parentela con il defunto.
Quale regione conta? In una successione, quella di residenza abituale del defunto il giorno della morte, non la tua (articolo 32.2.a di quella legge). E si considera che risiedesse nella regione in cui ha trascorso più giorni nei cinque anni precedenti (articolo 28). Paesi Baschi e Navarra hanno una propria normativa forale.
Quanto valgono le monete ereditate?
Il loro valore di mercato. L’articolo 9.2 della Legge 29/1987 stabilisce che, come regola generale, «si considera valore dei beni e dei diritti il loro valore di mercato». E la data che conta è quella del decesso, perché è il giorno in cui l’imposta matura (articolo 24.1).
Non importa quanto le ha pagate il defunto né quanto valgono quando le ricevi. Se è morto in un giorno in cui il suo bitcoin valeva 60.000 €, è quello il valore che entra nell’eredità. In CryptoImpuestos non abbiamo trovato una consulta della DGT che tratti in modo specifico la valutazione delle criptovalute in una successione, quindi il criterio deriva direttamente da quei due articoli.
 Il defunto non paga l’IRPF su quanto hanno guadagnato le sue monete
Immagina che tua madre abbia comprato bitcoin per 10.000 € e che, alla sua morte, valga 60.000 €. Qualcuno dichiara quei 50.000 € nell’IRPF? No. La legge dell’IRPF, all’articolo 33.3, stabilisce che «si considera che non esista plusvalenza o minusvalenza patrimoniale» in diversi casi, e la lettera b) è questo: «In occasione di trasferimenti a titolo gratuito per causa di morte del contribuente».
Questo non significa che l’eredità sia gratis: i 60.000 € entrano per intero nell’imposta di successione dell’erede. Ciò che non è tassato nell’IRPF è l’aumento di valore che le monete hanno accumulato mentre erano del defunto.
C’è una sfumatura importante. L’articolo 13 della legge dell’IRPF stabilisce che, quando una persona muore in un giorno diverso dal 31 dicembre, il suo periodo d’imposta termina alla data del decesso. Quell’ultima dichiarazione la presentano gli eredi, e comprende tutto ciò che il defunto ha fatto in vita in quell’anno: vendite, permute di una cripto con un’altra o ricompense di staking. Resta fuori solo la plusvalenza che «nasce» con la morte. Come si dichiarano queste operazioni lo trovi in come dichiarare le criptovalute.
 Il tuo prezzo di acquisto è il valore dell’eredità
Quando l’erede venderà quelle monete, o le cambierà con un’altra cripto, dovrà calcolare la sua plusvalenza o minusvalenza. Con quale prezzo di acquisto? Con quello dell’eredità, non con quello pagato dal defunto. Lo dice l’articolo 36 della legge dell’IRPF: negli acquisti a titolo gratuito si prendono come valori «quelli che risultano dall’applicazione delle norme dell’imposta sulle successioni e donazioni, senza che possano superare il valore di mercato».
Seguendo l’esempio: se erediti un bitcoin valutato 60.000 € e lo vendi a 65.000 €, la tua plusvalenza è di 5.000 €. I 50.000 € di rialzo durante la vita di tua madre non li dichiara nessuno nell’IRPF.
E la data di acquisto, che conta per ordinare le monete con il metodo FIFO? Per azioni ereditate, la DGT ha risposto nella consulta V1552-13 dell’8 maggio 2013 che l’acquisto si intende avvenuto al momento del decesso del defunto, perché gli effetti dell’accettazione dell’eredità retroagiscono a quel giorno (articolo 989 del Codice civile spagnolo). Nella stessa consulta ha aggiunto che l’imposta di successione pagata per quelle azioni si somma al loro valore di acquisto, in quanto tributo inerente all’acquisto. Non abbiamo trovato una consulta uguale per le criptovalute, quindi è il riferimento più vicino.
In pratica, le monete ereditate entrano nel tuo FIFO globale con la data del decesso e il valore dell’eredità: le prime entrate, su qualsiasi piattaforma, sono le prime a uscire. Lo spieghiamo passo per passo nella guida al metodo FIFO.
 Sei mesi per presentare l’imposta, e altri sei con la proroga
Il termine è nell’articolo 67.1.a) del Regolamento dell’imposta di successione (Regio decreto 1629/1991): per le eredità è di sei mesi, «contati dal giorno del decesso del defunto».
Il termine si può allungare. L’articolo 68 consente di chiedere una proroga per un periodo uguale, altri sei mesi, a queste condizioni:
- La chiedono gli eredi, gli esecutori testamentari o gli amministratori dell’eredità.
- Va chiesta entro i primi cinque mesi. Dopo non viene più concessa.
- Se non ricevi risposta entro un mese, si intende concessa.
- Non è gratis: la proroga comporta gli interessi di mora dalla fine dei sei mesi fino al giorno in cui presenti.
L’imposta si presenta alla comunità autonoma competente. Conviene iniziare presto: senza sapere quante monete ci sono e dove, non se ne può dichiarare il valore.
 Modelo 721: quello del defunto e il tuo
Il modelo 721 è la dichiarazione informativa sulle criptovalute custodite all’estero. Si presenta se il valore di quei saldi supera i 50.000 € al 31 dicembre, dal 1° gennaio al 31 marzo dell’anno successivo. I wallet di cui controlli tu le chiavi non contano. In un’eredità può riguardarti in due modi.
Se il defunto presentava già il 721. Una volta presentato, va ripresentato se il valore sale di oltre 20.000 € o se si estingue la titolarità di monete già dichiarate (articolo 42 quater del Regio decreto 1065/2007). Il decesso è un modo di perdere quella titolarità. Per il suo equivalente per i conti, il modelo 720, la DGT ha detto nella consulta V4966-16 che il defunto perde la condizione di titolare con la morte, che bisogna informare di questa perdita e che l’obbligo passa agli eredi (articolo 39 della Legge generale tributaria). Non abbiamo trovato una consulta uguale per il 721, la cui regola è parallela.
Se tu, come erede, ricevi saldi presso custodi esteri. Quando quelle monete sono ormai tue e, sommate a quelle che avevi già presso custodi esteri, superano i 50.000 € al 31 dicembre, il 721 tocca a te. Nella stessa consulta, la DGT ha detto che finché l’eredità non è accettata l’erede ha solo una «mera aspettativa» di diritti. Se al 31 dicembre l’eredità non è ancora accettata, valuta quell’anno con un professionista: la DGT ha detto anche che l’eredità giacente (herencia yacente) può dover presentare il 720 per i conti ancora intestati al defunto.
Ciò che decide se un conto rientra è che l’entità che custodisce le monete sia estera; con Binance, per esempio, controlla nelle condizioni d’uso con quale entità è aperto il conto. Il dettaglio è nella guida completa al modelo 721.
 Come accede l’erede a un exchange o a un wallet
Dipende da dove sono le monete.
Su un exchange o presso un altro custode. Le monete sono intestate al defunto su una piattaforma che le custodisce per lui. Come con una banca, gli eredi devono provare il decesso e il loro diritto a ereditare. I documenti che di solito servono sono:
- Il certificato di morte.
- Il certificato degli atti di ultima volontà (certificado de actos de última voluntad), rilasciato dal Ministero della Giustizia, che attesta se la persona ha fatto testamento e davanti a quale notaio.
- Il testamento o, se manca, la dichiarazione di eredi.
- A seconda del caso, l’atto di accettazione e divisione dell’eredità e l’identificazione di ogni erede.
Ogni piattaforma ha una propria procedura per i conti di persone decedute, di solito tramite l’assistenza clienti, e può chiedere altri documenti o traduzioni. Se non sai su quali exchange aveva un conto, controlla le sue email, i suoi estratti conto bancari e le sue dichiarazioni dei redditi e del modelo 721.
In un wallet proprio. Se solo il defunto aveva le chiavi del suo wallet, non c’è nessuna azienda a cui scrivere né alcun certificato che lo apra. Senza la seed phrase, l’accesso è praticamente impossibile, e le monete restano sulla blockchain senza che nessuno possa muoverle. Ne parliamo in bitcoin persi. Se non ti è chiaro come funzionano le chiavi, inizia da cos’è un wallet cripto.
 Come lasciare le tue criptovalute senza dare le chiavi in vita
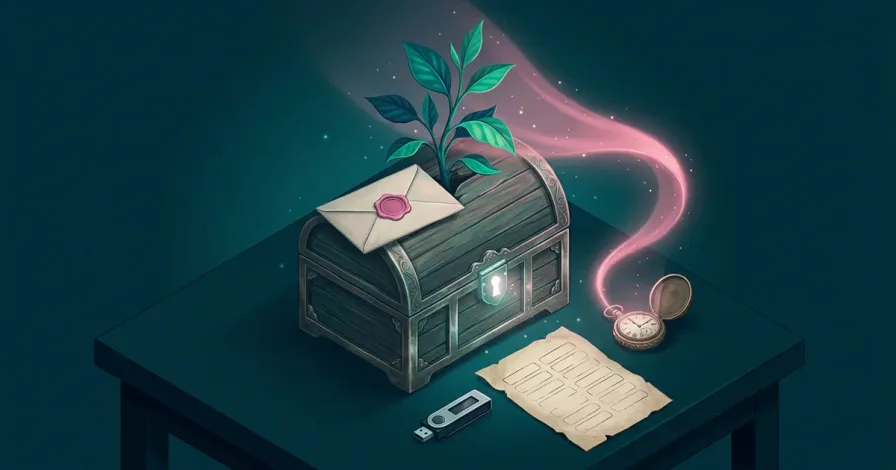
Se sei tu il titolare, la domanda è un’altra: come faccio perché la mia famiglia possa accedere quando non ci sarò, senza darle oggi il controllo? La chiave è separare l’informazione dalla chiave: la tua famiglia deve sapere cosa hai e dove, ma la seed phrase non deve stare nello stesso posto.
- Un inventario. Un elenco degli exchange su cui hai un conto, dei wallet che usi, e di quali reti e monete ci sono in ciascuno. Senza importi esatti, che cambiano, e senza password né seed phrase.
- Istruzioni di accesso, a parte. Un documento che spieghi come si usa ogni wallet, dove è conservata la seed phrase e a chi rivolgersi. Deve dire dov’è la seed phrase, non qual è.
- Una busta sigillata o un deposito presso un notaio. Le istruzioni possono stare in una busta chiusa in un posto che la tua famiglia conosce. Il Regolamento notarile spagnolo (articolo 216) consente inoltre di depositare documenti presso un notaio, anche se accettarli è facoltativo per lui e può porre condizioni.
- Un testamento che menzioni le cripto-attività. Così è chiaro che esistono e a chi vanno. Non scriverci la seed phrase: un testamento passa per più mani.
- Un wallet multifirma, se fa per te. È un wallet che richiede più firme per muovere i fondi, per esempio due chiavi su tre. Puoi distribuire le chiavi tra luoghi o persone diverse, in modo che nessuna, da sola, possa muovere le monete, e che la perdita di una non le blocchi. È più complesso da configurare, quindi ha senso solo se lo capisci bene.
Rivedi l’inventario di tanto in tanto, soprattutto se apri o chiudi conti.
Riepilogo: eredità di criptovalute
| Questione | Regola | Dove si trova |
|---|---|---|
| Che imposta paga l’erede | Imposta sulle successioni e donazioni (ISD) | Artt. 3 e 5 Legge 29/1987 |
| Quale regione si applica | Quella di residenza abituale del defunto | Artt. 28 e 32 Legge 22/2009 |
| Come si valutano le monete | Valore di mercato il giorno del decesso | Artt. 9.2 e 24.1 Legge 29/1987 |
| Plusvalenza accumulata dal defunto | Nessuna plusvalenza nel suo IRPF | Art. 33.3.b LIRPF |
| Prezzo di acquisto dell’erede | Il valore dell’imposta di successione, con il tetto del valore di mercato | Art. 36 LIRPF |
| Termine | 6 mesi dal decesso; proroga di altri 6 chiesta nei primi 5, con interessi | Artt. 67 e 68 RD 1629/1991 |
| Modelo 721 | Estinzione della titolarità del defunto e, se superi 50.000 € presso custodi esteri, il tuo | Art. 42 quater RD 1065/2007 |
| Accesso a un exchange | Certificato di morte, ultime volontà, testamento o dichiarazione di eredi | Procedura di ogni piattaforma |
| Accesso a un wallet proprio | Senza seed phrase, praticamente impossibile | — |
 Domande frequenti
Mio padre è morto e aveva bitcoin: cosa devo fare per prima cosa?
Scopri dove erano le sue monete: su quali exchange aveva un conto e se usava un wallet proprio. Poi chiedi il certificato di morte e quello degli atti di ultima volontà, e tieni presente il termine: sei mesi dal decesso per presentare l’imposta di successione, con la possibilità di chiedere una proroga nei primi cinque mesi.
Devo pagare l’IRPF perché eredito criptovalute?
Non per averle ereditate. Ricevere un’eredità è tassato con l’imposta di successione, non con l’IRPF. Pagherai l’IRPF quando venderai quelle monete o le cambierai con un’altra cripto, e allora il tuo prezzo di acquisto sarà il valore che avevano nell’eredità.
Se eredito criptovalute e le vendo subito, pago qualcosa nella dichiarazione?
Solo sulla differenza tra il prezzo di vendita e il valore che avevano nell’eredità. Se le vendi quasi allo stesso prezzo, la plusvalenza sarà piccola. Se scendono, avrai una minusvalenza.
Il defunto aveva le monete su un Ledger e nessuno conosce la seed phrase: si possono recuperare?
Senza la seed phrase o una copia delle chiavi, in pratica no. Nessuna azienda può aprire quel wallet. Per questo è così importante lasciare istruzioni in vita.
Devo presentare il modelo 721 per ciò che ho ereditato?
Sì, se le monete ereditate sono presso custodi esteri e, insieme a quelle che avevi già lì, superano i 50.000 € al 31 dicembre. E se il defunto presentava già il 721, bisogna informare che non è più titolare.
Perché anche la tua eredità abbia i numeri chiari
Per l’ultima dichiarazione del defunto e per le tue vendite future serve lo storico completo di ogni piattaforma. Inviaci il tuo storico e noi generiamo il documento con tutti i tuoi exchange e wallet con il metodo FIFO globale richiesto dal fisco spagnolo.
Fonti: Legge 29/1987 sull’imposta di successione e donazione (BOE), artt. 3, 5, 9 e 24 · Regio decreto 1629/1991, Regolamento dell’imposta di successione e donazione (BOE), artt. 67 e 68 · Legge 35/2006 sull’IRPF (BOE), artt. 13, 33.3.b e 36 · Legge 22/2009 (BOE-A-2009-20375), artt. 28, 32, 48 e 54 · Consulte vincolanti della DGT V1552-13 e V4966-16

Víctor Lázaro
Direttore marketing, Cryptoimpuestos.es