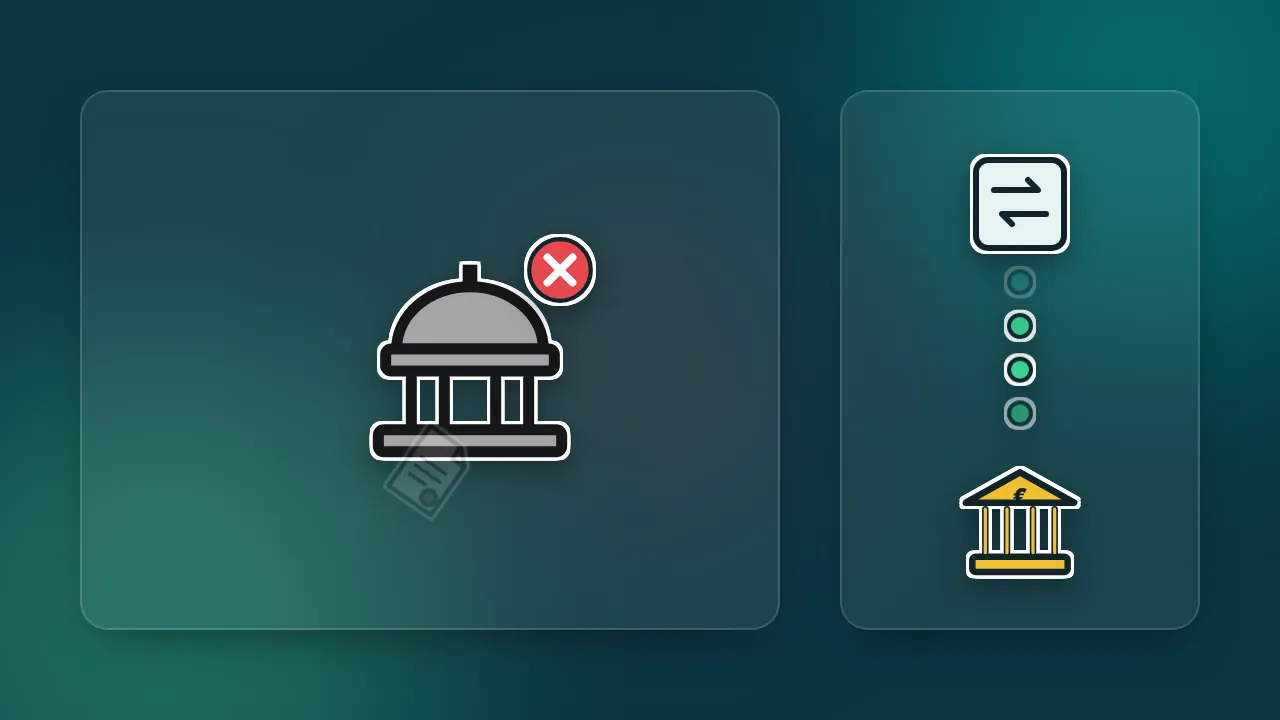
Das Gesetz, mit dem das spanische Finanzamt Ihre Kryptowährungen ausdrücklich hätte pfänden dürfen, gibt es nicht mehr. Niemand hat es abgelehnt: Es ist verfallen. Am 6. Oktober veröffentlichte das BOE (das spanische Amtsblatt) die Auflösung der Cortes, und damit landeten alle Gesetzentwürfe, die im Kongress noch auf halbem Weg waren, im Papierkorb. Darunter auch der, mit dem die DAC8 nach Spanien kommen sollte, die EU-Richtlinie, die Börsen verpflichtet, über Ihre Aktivitäten zu berichten.
Die kurze Antwort: Die Krypto-Pfändung, die ins Gesetz geschrieben werden sollte, muss auf die nächste Regierung warten, aber Ihre Pflichten gegenüber dem Finanzamt ändern sich keinen Millimeter. Die Einkommensteuer (IRPF), das Modelo 721 und die Informationen, die spanische Börsen bereits übermitteln, bleiben bestehen. Bei CryptoImpuestos haben wir das Auflösungsdekret und den Gesetzentwurf durchgesehen, um Ihnen zu sagen, was gefallen ist und was weiter gilt.
 Was genau ist passiert?
Das Königliche Dekret 806/2026 vom 5. Oktober hat Kongress und Senat aufgelöst und Parlamentswahlen für den 29. November angesetzt. Die neuen Cortes konstituieren sich am 23. Dezember.
Wenn die Kammern aufgelöst werden, ist die Geschäftsordnung des Kongresses eindeutig: Alle anhängigen Vorgänge verfallen, mit Ausnahme der wenigen, die an den Ständigen Ausschuss gehen. Ein Gesetzentwurf, über den nicht endgültig abgestimmt wurde, wird nicht eingefroren. Er verschwindet, und die nächste Regierung muss ihn erneut beschließen und von vorn in den Kongress einbringen.
Genau das ist mit dem Gesetzentwurf zur Änderung der Abgabenordnung (Ley General Tributaria) zur Umsetzung der DAC8 geschehen. Er wurde im Juni 2025 im Amtsblatt der Cortes veröffentlicht, überstand im Oktober desselben Jahres einen Antrag auf vollständige Ablehnung und lag noch im Ausschuss, als die Auflösung kam.
 Was enthielt das gescheiterte Gesetz?
Für Krypto-Besitzer drei Dinge:
- Die Krypto-Pfändung, schwarz auf weiß. Die Abgabenordnung enthält eine Liste der Vermögenswerte, die das Finanzamt bei Schuldnern pfänden darf. Die Reform nahm Kryptowerte ausdrücklich auf, damit es keine Zweifel gibt, wie sie gepfändet werden.
- Die DAC8 im spanischen Recht. Melde- und Sorgfaltspflichten für Krypto-Dienstleister: ihre Kunden identifizieren und deren Transaktionen dem Finanzamt in einem EU-weit einheitlichen Format melden.
- Neue Verstöße für Dienstleister, die diese Pflichten nicht erfüllen, und der Wechsel vom Begriff „virtuelle Währung“ zu „Kryptowert“ in den Informationserklärungen.
An dem Text hing außerdem eine neue Informationserklärung, das Modelo 175, das das Finanzamt im Entwurf hatte. Ohne das Gesetz dahinter hängt auch dieses in der Luft.
 Was bleibt für Sie genau gleich?
Fast alles. Das verfallene Gesetz sollte dem Finanzamt neue Werkzeuge geben, aber die Pflichten der Steuerzahler standen bereits in anderen Vorschriften, die weiter gelten:
- Die Einkommensteuer (IRPF). Kryptowährungen zu verkaufen, gegen andere zu tauschen oder damit zu bezahlen, erzeugt einen Gewinn oder Verlust, der in die Sparbemessungsgrundlage fällt, mit Sätzen von 19 % bis 30 %. Nichts davon hing von der DAC8 ab.
- Das Modelo 721. Wenn Sie am 31. Dezember mehr als 50.000 Euro in Kryptowährungen bei nicht spanischen Plattformen verwahrt haben, reichen Sie es zwischen Januar und März ein. Alles dazu im vollständigen Leitfaden zum Modelo 721.
- Die Modelos 172 und 173. Dienstleister mit Präsenz in Spanien melden dem Finanzamt bereits die Salden und Transaktionen ihrer Kunden. Das stammt aus einem Gesetz von 2021, nicht aus der DAC8.
- MiCA. Die EU-Verordnung, die von Börsen eine Lizenz verlangt, gilt unmittelbar und braucht kein spanisches Gesetz.
Wenn Sie frühere Jahre noch bereinigen müssen, ändert der Fall des Gesetzes nichts: Das Finanzamt hat vier Jahre Zeit, jedes Steuerjahr zu prüfen, und verfügt bereits über reichlich Daten. Wir erklären es in Kryptos nicht erklärt: wie Sie Ihre Steuern in Ordnung bringen.
 Bekommt das Finanzamt keine Daten mehr von europäischen Börsen?
Doch. Das ist der Punkt, der am meisten Verwirrung stiften wird. Die DAC8 ist eine Richtlinie: Jedes Land setzt sie in eigenes Recht um, und sie verpflichtet die Börsen dieses Landes, ihrer Steuerbehörde über Kunden mit Wohnsitz in anderen Mitgliedstaaten zu berichten. Anschließend tauschen die Behörden diese Daten untereinander aus.
Dass Spanien im Verzug ist, bedeutet, dass das spanische Recht diese Pflichten den spanischen Dienstleistern noch nicht auferlegt. Eine Börse mit Sitz in einem Land, das die Richtlinie umgesetzt hat, sammelt aber seit dem 1. Januar 2026 die Daten ihrer in Spanien ansässigen Kunden, um sie an ihre Behörde zu senden, die sie mit der spanischen austauscht. Der erste Austausch ist spätestens für den 30. September 2027 geplant, mit den Daten des gesamten Jahres 2026.
Und außerhalb der Europäischen Union geht der OECD-Standard für Kryptowerte (CARF) seinen eigenen Weg, mit Dutzenden verpflichteter Länder. Das Informationsnetz rund um Ihre Kryptowährungen ist wegen einer Wahl in Spanien nicht stehen geblieben. Wie diese Daten abgeglichen werden, erklären wir in wie das Finanzamt erfährt, dass Sie eine Cold Wallet haben.
 Kann Brüssel Spanien für die Verzögerung bestrafen?
Ja, aber nicht von heute auf morgen. Die Frist zur Umsetzung der DAC8 endete am 31. Dezember 2025, und am 30. Januar 2026 leitete die Europäische Kommission ein Vertragsverletzungsverfahren gegen zwölf Mitgliedstaaten ein, die das nicht getan hatten, darunter Spanien. Das ist der erste Schritt: ein Aufforderungsschreiben.
Holt das Land nicht auf, kann die Kommission eine mit Gründen versehene Stellungnahme schicken und den Fall am Ende vor den Gerichtshof der Europäischen Union bringen, der Geldbußen verhängen kann. Mit einer geschäftsführenden Regierung, die keine Gesetzentwürfe einbringen kann, wird sich die Verzögerung über Monate ziehen. Vernünftigerweise ist zu erwarten, dass das Gesetz 2027 mit sehr ähnlichem Inhalt zurückkommt, denn die Richtlinie lässt keinen Spielraum, das Wesentliche zu ändern.
 Was sollten Sie jetzt also tun?
Dasselbe wie vor der Wahl, mit einem Vorteil: Sie haben ein paar Monate regulatorische Ruhe, um Ihre Zahlen zu ordnen.
- Erstellen Sie die Steuererklärung 2026 korrekt in der nächsten Kampagne, mit allen Verkäufen, Tauschgeschäften und Zahlungen mit Kryptowährungen.
- Prüfen Sie, ob das Modelo 721 Sie betrifft, mit Ihren Salden zum 31. Dezember 2026.
- Sammeln Sie die Historie aller Ihrer Börsen und Wallets. Die Daten, die die Behörden 2027 austauschen, betreffen 2026, also ist das, was Sie in diesem Jahr tun, das Erste, was das Finanzamt mit europäischen Informationen abgleichen kann.
Wenn Sie bereits einen Brief vom Finanzamt erhalten haben, warten Sie nicht auf das neue Gesetz: Lesen Sie was bei einer Mitteilung des Finanzamts wegen Kryptowährungen zu tun ist.
Zusammenfassung: was gefallen ist und was weiter gilt
| Was | Stand nach der Auflösung | Was es für Sie bedeutet |
|---|---|---|
| Krypto-Pfändung in der Abgabenordnung | Mit dem Gesetzentwurf verfallen | Muss in der nächsten Legislaturperiode erneut beschlossen werden |
| DAC8 im spanischen Recht | Verfallen, Spanien im Vertragsverletzungsverfahren | Börsen anderer Länder, die sie anwenden, melden weiter |
| Modelo 175 | In der Schwebe, hängt vom Gesetz ab | Vorerst ohne Wirkung |
| Einkommensteuer auf Verkäufe, Tausch und Zahlungen | In Kraft | Sie erklären wie immer |
| Modelo 721 | In Kraft | Wenn Sie am 31. Dezember mehr als 50.000 Euro außerhalb Spaniens haben |
| Modelos 172 und 173 | In Kraft | Dienstleister in Spanien melden weiter an das Finanzamt |
| MiCA | In der gesamten EU in Kraft | Nur Börsen mit Lizenz dürfen tätig sein |
 Häufig gestellte Fragen
Kann das Finanzamt meine Kryptowährungen jetzt nicht mehr pfänden?
Das Gesetz, das es ausdrücklich regeln sollte, ist verfallen. Das heißt nicht, dass Ihre Kryptowährungen unantastbar sind: Wenn Sie beim Finanzamt Schulden haben, kann es Konten, Gehälter und andere Vermögenswerte pfänden und bei Börsen Auskünfte einholen. Gefallen ist die spezielle Regel dazu, wie Kryptowerte gepfändet werden.
Muss ich meine Kryptowährungen weiterhin erklären?
Ja. Die Pflicht, Gewinne und Verluste in der Einkommensteuer zu erklären, und gegebenenfalls das Modelo 721 hingen nicht von diesem Gesetz ab. Sie bleiben genau gleich.
Gilt die DAC8 in Spanien jetzt nicht mehr?
Die EU-Richtlinie existiert und bindet Spanien. Es fehlt das spanische Gesetz, das sie umsetzt. In der Zwischenzeit melden die Börsen der Länder, die sie anwenden, weiter ihre in Spanien ansässigen Kunden.
Wann kommt das Gesetz zurück?
Wenn eine neue Regierung es im Ministerrat beschließt und in den Kongress einbringt. Die neuen Cortes konstituieren sich am 23. Dezember, also nicht vor 2027. Wir berichten, sobald es so weit ist.
Sollte ich mit der Bereinigung früherer Jahre warten?
Nein. Das Finanzamt hat bereits Informationen von spanischen Börsen und aus anderen Quellen, und jeder Monat zählt bei den Verspätungszuschlägen. Vor einer Aufforderung zu bereinigen ist immer noch viel günstiger als danach. Details dazu in Strafen, wenn Sie Kryptos nicht erklären.
Lassen Sie sich von der Politik nicht aufhalten: Ordnen Sie jetzt Ihre Historie
Gesetze kommen und gehen, aber Ihre Transaktionshistorie bleibt dieselbe. Wenn Ihre Kryptos auf mehrere Börsen und Wallets verteilt sind, senden Sie uns Ihre Historie, und wir erstellen das Dokument mit all Ihren Börsen und Wallets nach der globalen FIFO-Methode, die das Finanzamt verlangt.
Quellen: BOE: Königliches Dekret 806/2026 vom 5. Oktober zur Auflösung der Cortes und Ausschreibung von Wahlen · Generalrat der Verwaltungsberater: der Gesetzentwurf zur Änderung der LGT und die DAC8 · Criptoinforme: Die vorgezogene Wahl lässt das Gesetz zur Krypto-Pfändung unbeschlossen · KPMG: Die Europäische Kommission leitet Vertragsverletzungsverfahren wegen der DAC8 ein · Richtlinie (EU) 2023/2226 (DAC8)

Víctor Lázaro
Marketingleitung, Cryptoimpuestos.es