El 8 de octubre de 2026 se publicó en el BOE el Real Decreto 813/2026, y con él se acabó una de las últimas formas de comprar bitcoin en España sin dar tu nombre. A partir del 28 de octubre, cualquier operación en un cajero de criptoactivos exige identificar y comprobar la identidad del usuario. Da igual que sean 20 euros o 2.000: no hay importe mínimo.
En CryptoImpuestos hemos leído el texto completo publicado en el BOE, y conviene separar el titular de la letra pequeña. La norma no es fiscal: es de prevención del blanqueo de capitales. Pero el efecto práctico sí llega a tu declaración, porque convierte en nominativas unas compras que hasta ahora eran el último rincón anónimo del sistema. Si alguna vez usaste un cajero cripto y no lo metiste en tus cuentas, este es el momento de ordenarlo.
¿Qué dice exactamente el Real Decreto 813/2026?
El real decreto es una norma amplia que toca varios reglamentos del sector financiero. Lo que nos interesa está en su artículo quinto, que modifica el Reglamento de la Ley 10/2010 de prevención del blanqueo de capitales, aprobado por el Real Decreto 304/2014.
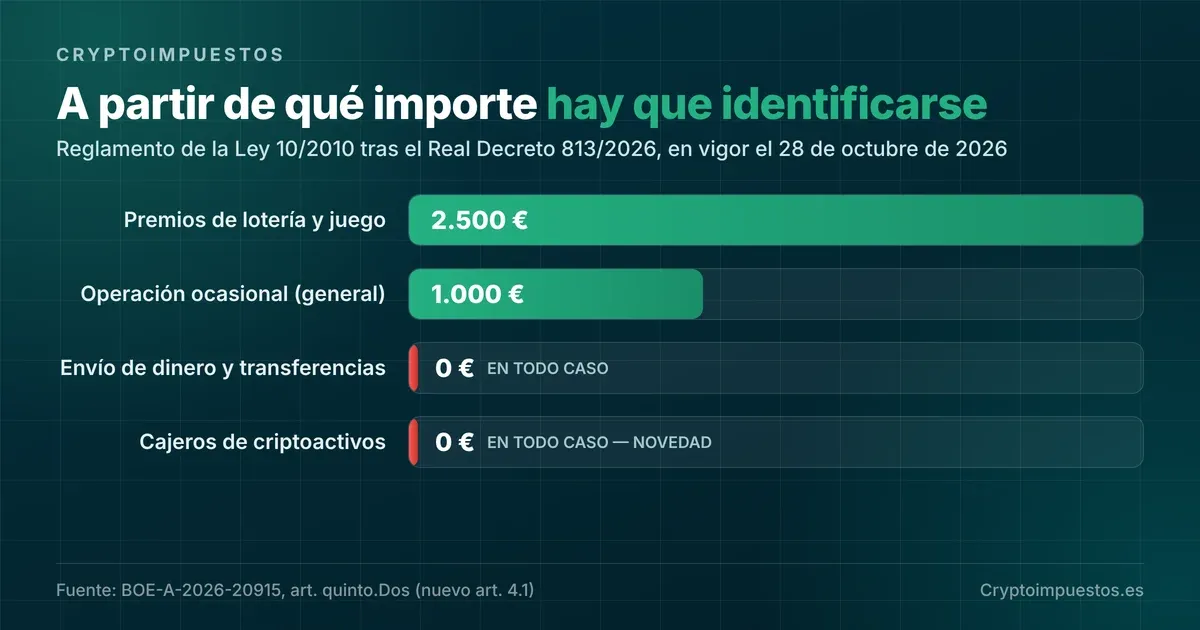
La redacción nueva del artículo 4.1 mantiene el umbral general: hay que identificar y comprobar la identidad en cualquier operación ocasional igual o superior a 1.000 euros. Y después añade una lista de operaciones en las que la identificación es obligatoria en todo caso, sin importe mínimo:
- Envío de dinero y gestión de transferencias.
- Operaciones efectuadas ante notario, con la excepción de los actos recogidos en el artículo 163 del Reglamento Notarial.
- Las realizadas en cajeros de criptoactivos.
Esa última línea es toda la noticia. Hasta ahora, un cajero cripto podía despachar operaciones pequeñas sin pedir documento, porque quedaban por debajo del umbral general. Desde el 28 de octubre, no.
¿Desde cuándo se aplica? El 28 de octubre, no antes
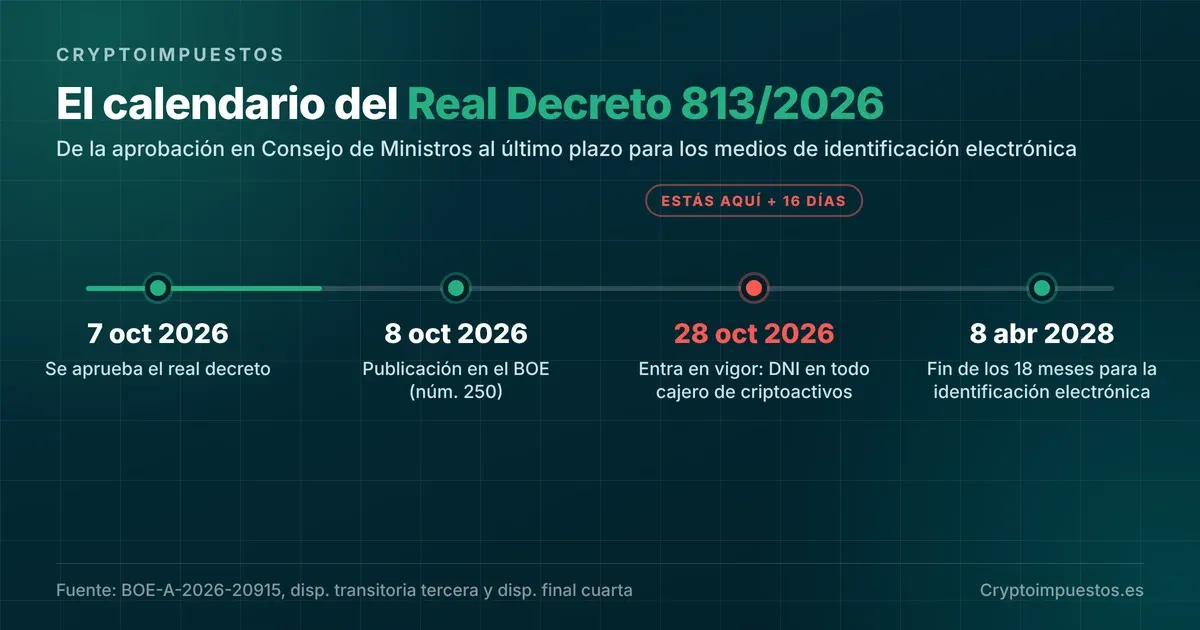
La disposición final cuarta dice que el real decreto entra en vigor a los veinte días de su publicación en el BOE. Publicado el 8 de octubre, eso sitúa la fecha en el 28 de octubre de 2026.
Hay un segundo plazo que conviene no confundir. La disposición transitoria tercera da dieciocho meses desde la publicación —hasta el 8 de abril de 2028— para las modificaciones de los artículos 6.1.a) y 28 del reglamento, es decir, para los medios de identificación electrónica y la conservación de la información que se obtenga por esa vía. Ese plazo largo no retrasa la obligación de identificarte en el cajero: esa empieza el 28 de octubre.
¿Significa que Hacienda verá mis compras en el cajero?
No de forma automática, y aquí hay que ser precisos. La Ley 10/2010 es una norma antiblanqueo: el destinatario natural de esa información es el Sepblac, no la Agencia Tributaria. El operador del cajero pasa a ser un sujeto obligado que te identifica, guarda la documentación y comunica las operaciones sospechosas.
Dicho esto, el rastro existe y es duradero. El nuevo artículo 28 obliga a conservar toda la documentación de diligencia debida durante diez años desde la operación. Eso significa que, si en el futuro hay un requerimiento, una inspección o una colaboración entre organismos, tu compra de 80 euros en un cajero de 2027 seguirá estando documentada con tu nombre en 2036.
Es el mismo movimiento de fondo que ya trajo la DAC8 a los exchanges europeos: primero se identifica, después se informa. Si te preguntas hasta dónde llega hoy la capacidad de rastreo, lo contamos en detalle en cómo sabe Hacienda que tienes una cold wallet.
El DNI digital ya sirve, y eso también es nuevo
El mismo artículo quinto modifica el artículo 6.1.a) para decir que el Documento Nacional de Identidad vale en su versión física o digital, según la definición del Real Decreto 255/2025, de 1 de abril. Para extranjeros siguen valiendo la Tarjeta de Identidad de Extranjero, el pasaporte y los documentos oficiales de identidad de la UE y del Espacio Económico Europeo.
Es el cambio que hace viable la obligación: identificar en todas las operaciones de un cajero sería un cuello de botella si hubiera que escanear un documento físico cada vez. De ahí también el plazo de dieciocho meses para que los operadores monten sistemas de identificación electrónica en condiciones.
¿Y si solo compro 50 euros para probar?
También. Esa es precisamente la diferencia con el régimen anterior. El umbral de 1.000 euros sigue vigente para la operación ocasional genérica, pero el cajero de criptoactivos queda fuera de ese umbral y pasa al grupo del “en todo caso”, junto al envío de dinero y las transferencias.
Para quien usa estos cajeros de forma esporádica, el cambio es sobre todo de hábito. Para quien los usaba precisamente por el anonimato, el cambio es de fondo: esa vía se cierra.
Lo que no cambia: declarar sigue siendo igual de obligatorio
Conviene decirlo claro, porque se mezcla mucho. Esta norma no crea ningún impuesto nuevo ni ninguna obligación de declarar. Lo que ya debías declarar, lo sigues debiendo declarar exactamente igual:
- Comprar con euros no tributa. Vender criptomonedas, cambiarlas por otras o pagar con ellas genera una ganancia o una pérdida patrimonial que va a la base del ahorro del IRPF, con tipos del 19 % al 30 % según el tramo.
- El coste de adquisición se calcula por FIFO, y una compra en cajero es una compra como cualquier otra: entra en la cola. Si no guardaste el justificante, la guía del método FIFO explica por qué eso te puede costar dinero.
- El modelo 721 solo afecta a criptoactivos custodiados por un tercero no residente en España por encima de 50.000 euros a 31 de diciembre. Lo que compras en un cajero y envías a tu propia wallet no entra ahí, aunque sí entra en el IRPF cuando lo vendas. Lo detallamos en la guía completa del modelo 721.
Lo que sí cambia es la probabilidad de que una compra olvidada reaparezca con tu nombre. Si tienes años sin declarar, regularizar por tu cuenta siempre sale más barato que esperar: están las cifras en sanciones por no declarar criptomonedas.
Qué hacer antes del 28 de octubre
| Tu situación | Qué consecuencia tiene | Qué hacer |
|---|---|---|
| Usas cajeros cripto de vez en cuando | Desde el 28 de octubre te pedirán el DNI siempre | Lleva el documento (físico o digital) y guarda el justificante de cada compra |
| Compraste en cajeros y nunca lo declaraste | Las compras pasadas no se identifican con esta norma, pero las ventas sí tributan | Reconstruye el histórico antes de la próxima renta |
| No sabes qué coste de adquisición tienen esas monedas | Sin coste justificado, Hacienda puede computar la ganancia por el total | Reúne extractos, recibos y movimientos de wallet |
| Tienes más de 50.000 € custodiados fuera de España | Obligación de modelo 721 entre el 1 de enero y el 31 de marzo | Revisa saldos a 31 de diciembre con tiempo |
| Operas un cajero o un negocio con criptoactivos | Eres sujeto obligado de la Ley 10/2010 | Adapta los procedimientos antes del 28 de octubre |
Dudas frecuentes
¿Esto afecta a los exchanges online o solo a los cajeros físicos?
El cambio del artículo 4.1 habla de “operaciones realizadas en cajeros de criptoactivos”. Los exchanges ya estaban obligados a identificar a sus clientes por su propia relación de negocio y, desde julio de 2026, por el régimen MiCA. La novedad es el cajero.
Si compro en un cajero y lo mando a mi wallet, ¿tengo que declarar algo?
Comprar con euros no genera ganancia, así que no hay nada que declarar por la compra. Enviarlo a tu propia wallet tampoco es una transmisión. La obligación llega cuando vendes, permutas o pagas con esas monedas. Lo repasamos en la guía de cómo declarar criptomonedas.
¿Y mis compras antiguas en cajeros, las van a identificar ahora?
La norma no tiene efecto retroactivo: identifica operaciones futuras. Pero tus compras antiguas siguen teniendo consecuencias fiscales cuando vendas, y ahí el problema no es la identificación, sino tener o no el coste de adquisición documentado.
¿Vale el DNI en el móvil?
Sí. El artículo 6.1.a) reformado admite el DNI en versión física o digital. Otra cosa es que cada cajero tenga ya el sistema para leerlo: los operadores tienen hasta el 8 de abril de 2028 para desplegar los medios de identificación electrónica.
¿Y si pierdo el justificante de la compra?
Es el problema más caro de todos y el más común. Sin justificante, reconstruir el coste de adquisición se complica y puedes acabar tributando por más de lo que ganaste. Guarda el ticket y apunta la dirección de destino; si ya los has perdido, la guía de extracción de operativa de wallets explica cómo reconstruirlo desde la cadena.
El Real Decreto 813/2026 no te cobra nada nuevo, pero cierra la última puerta pequeña del anonimato cripto en España. Desde el 28 de octubre, cada compra en un cajero lleva tu nombre y se guarda diez años. La consecuencia práctica no es la de ese día: es la de la próxima declaración, cuando vendas y haya que justificar de dónde salió cada moneda.
Si tienes compras en cajeros, operaciones antiguas sin documentar o simplemente no sabes por dónde empezar a reconstruir tu histórico, nuestros técnicos analizan tu caso y le dan el tratamiento correcto. Mejor hacerlo con tiempo que en marzo.
Fuentes: Real Decreto 813/2026, de 7 de octubre (BOE núm. 250, de 8 de octubre de 2026) · Real Decreto 304/2014, Reglamento de la Ley 10/2010 · Real Decreto 255/2025, de 1 de abril, por el que se regula el DNI

Víctor Lázaro
Director de Marketing, Cryptoimpuestos.es