Am 8. Oktober 2026 wurde im spanischen Staatsanzeiger (BOE) das Königliche Dekret 813/2026 veröffentlicht, und damit endete eine der letzten Möglichkeiten, in Spanien Bitcoin zu kaufen, ohne den eigenen Namen anzugeben. Ab dem 28. Oktober verlangt jede Transaktion an einem Krypto-Automaten, dass die Identität des Nutzers festgestellt und überprüft wird. Ob 20 Euro oder 2.000: Einen Mindestbetrag gibt es nicht.
Bei CryptoImpuestos haben wir den vollständigen im BOE veröffentlichten Text gelesen, und es lohnt sich, die Schlagzeile vom Kleingedruckten zu trennen. Die Vorschrift ist keine Steuervorschrift, sondern eine Vorschrift zur Geldwäscheprävention. Ihre praktische Wirkung reicht aber bis in Ihre Steuererklärung, denn sie macht Käufe namentlich zuordenbar, die bisher die letzte anonyme Nische des Systems waren. Wenn Sie jemals einen Krypto-Automaten genutzt und das nicht in Ihre Unterlagen aufgenommen haben, ist jetzt der Moment, Ordnung zu schaffen.
Was genau regelt das Königliche Dekret 813/2026?
Das Dekret ist eine umfangreiche Vorschrift, die mehrere Verordnungen des Finanzsektors ändert. Für uns relevant ist sein fünfter Artikel, der die Durchführungsverordnung zum Gesetz 10/2010 über die Verhinderung von Geldwäsche ändert, erlassen durch das Königliche Dekret 304/2014.
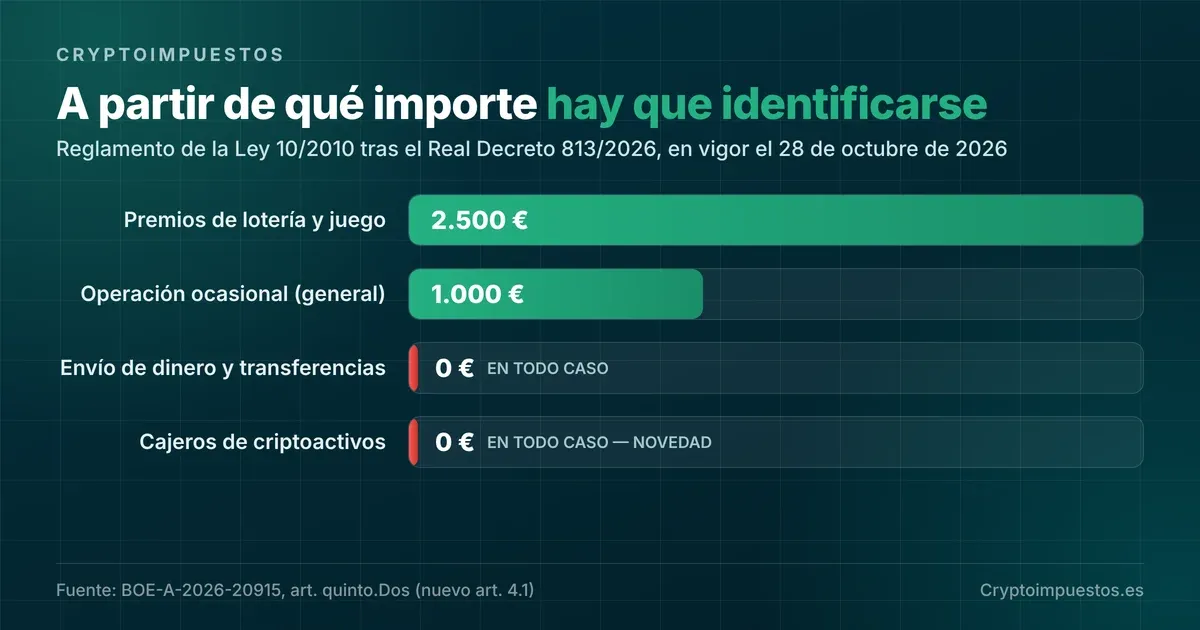
Die neue Fassung von Artikel 4.1 behält die allgemeine Schwelle bei: Bei jeder gelegentlichen Transaktion ab 1.000 Euro muss die Identität festgestellt und überprüft werden. Danach folgt eine Liste von Transaktionen, bei denen die Identifizierung in jedem Fall Pflicht ist, ohne Mindestbetrag:
- Geldversand und Abwicklung von Überweisungen.
- Vor einem Notar vorgenommene Geschäfte, mit Ausnahme der in Artikel 163 der Notarordnung genannten Akte.
- Transaktionen an Krypto-Automaten.
Diese letzte Zeile ist die ganze Nachricht. Bisher konnte ein Krypto-Automat kleine Transaktionen ohne Ausweis abwickeln, weil sie unter der allgemeinen Schwelle lagen. Ab dem 28. Oktober nicht mehr.
Ab wann gilt das? Ab dem 28. Oktober, nicht früher
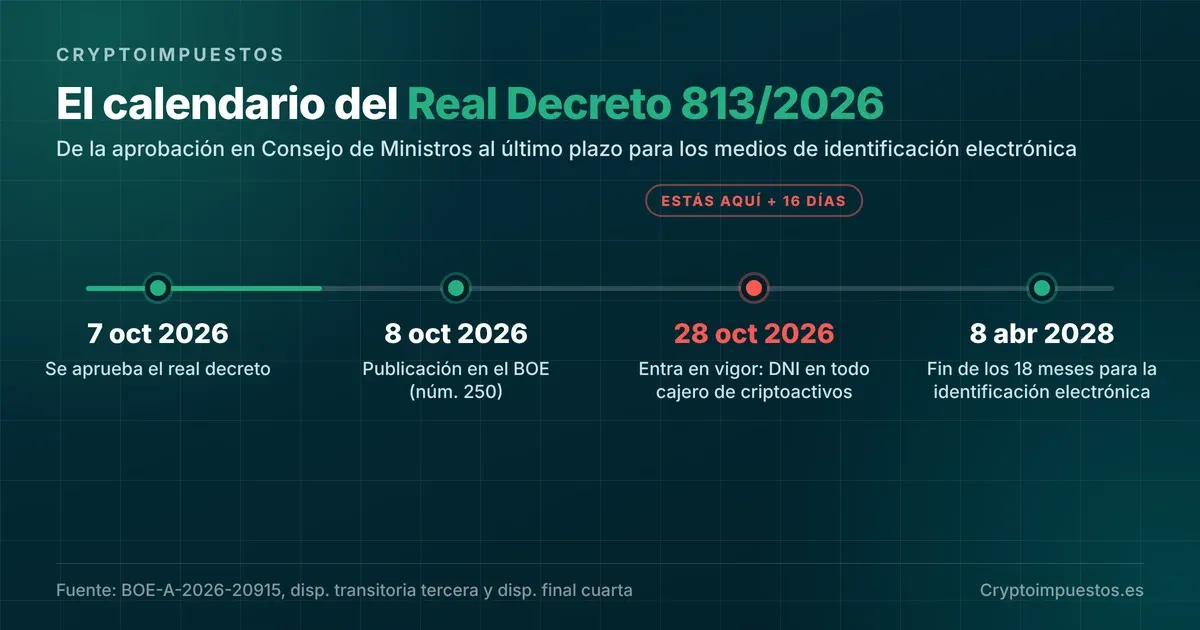
Die vierte Schlussbestimmung legt fest, dass das Dekret zwanzig Tage nach seiner Veröffentlichung im BOE in Kraft tritt. Bei Veröffentlichung am 8. Oktober ergibt das den 28. Oktober 2026.
Es gibt eine zweite Frist, die Sie nicht damit verwechseln sollten. Die dritte Übergangsbestimmung gewährt achtzehn Monate ab der Veröffentlichung —bis zum 8. April 2028— für die Änderungen der Artikel 6.1.a) und 28 der Verordnung, also für elektronische Identifizierungsmittel und die Aufbewahrung der auf diesem Weg gewonnenen Informationen. Diese lange Frist verschiebt die Pflicht, sich am Automaten zu identifizieren, nicht: Diese beginnt am 28. Oktober.
Sieht das Finanzamt dann meine Käufe am Automaten?
Nicht automatisch, und hier ist Genauigkeit gefragt. Das Gesetz 10/2010 ist ein Geldwäschegesetz: Der eigentliche Empfänger dieser Informationen ist der Sepblac (die spanische Zentralstelle für Finanztransaktionsuntersuchungen), nicht die AEAT (spanische Steuerverwaltung). Der Betreiber des Automaten wird zu einem Verpflichteten, der Sie identifiziert, die Unterlagen aufbewahrt und verdächtige Transaktionen meldet.
Trotzdem gibt es die Spur, und sie bleibt bestehen. Der neue Artikel 28 verpflichtet dazu, alle Unterlagen der Sorgfaltspflichten zehn Jahre ab der Transaktion aufzubewahren. Das heißt: Kommt es künftig zu einem Auskunftsersuchen, einer Prüfung oder einer Zusammenarbeit zwischen Behörden, ist Ihr Kauf über 80 Euro an einem Automaten im Jahr 2027 auch 2036 noch mit Ihrem Namen dokumentiert.
Es ist dieselbe grundlegende Entwicklung, die bereits DAC8 zu den europäischen Börsen gebracht hat: Zuerst wird identifiziert, dann gemeldet. Wenn Sie wissen möchten, wie weit die Möglichkeiten der Nachverfolgung heute reichen, erklären wir das ausführlich in wie das Finanzamt von Ihrer Cold Wallet erfährt.
Der digitale DNI gilt jetzt auch, und das ist ebenfalls neu
Derselbe fünfte Artikel ändert Artikel 6.1.a) dahin, dass der spanische Personalausweis (DNI) in physischer oder digitaler Form gilt, gemäß der Definition des Königlichen Dekrets 255/2025 vom 1. April. Für Ausländer gelten weiterhin die Ausländer-Identitätskarte (TIE), der Reisepass und die amtlichen Ausweisdokumente der EU und des Europäischen Wirtschaftsraums.
Erst diese Änderung macht die Pflicht praktikabel: Eine Identifizierung bei jeder Transaktion am Automaten wäre ein Engpass, wenn jedes Mal ein physisches Dokument gescannt werden müsste. Daher auch die Achtzehnmonatsfrist, damit die Betreiber ordentliche elektronische Identifizierungssysteme einrichten können.
Und wenn ich nur 50 Euro zum Ausprobieren kaufe?
Auch dann. Genau das ist der Unterschied zur bisherigen Regelung. Die Schwelle von 1.000 Euro gilt weiterhin für die allgemeine gelegentliche Transaktion, aber der Krypto-Automat fällt aus dieser Schwelle heraus und gehört nun zur Gruppe „in jedem Fall“, zusammen mit Geldversand und Überweisungen.
Für Nutzer, die diese Automaten gelegentlich verwenden, ist die Änderung vor allem eine Frage der Gewohnheit. Für diejenigen, die sie gerade wegen der Anonymität genutzt haben, ist die Änderung grundlegend: Dieser Weg schließt sich.
Was sich nicht ändert: Die Erklärungspflicht bleibt genauso bestehen
Das sollte man klar sagen, weil es oft vermischt wird. Diese Vorschrift schafft weder eine neue Steuer noch eine neue Erklärungspflicht. Was Sie bisher erklären mussten, müssen Sie weiterhin genau gleich erklären:
- Der Kauf mit Euro ist nicht steuerpflichtig. Der Verkauf von Kryptowährungen, ihr Tausch gegen andere oder das Bezahlen damit erzeugt einen Veräußerungsgewinn oder -verlust, der in die Sparbemessungsgrundlage (base del ahorro) der IRPF (spanische Einkommensteuer) einfließt, mit Sätzen von 19 % bis 30 % je nach Stufe.
- Die Anschaffungskosten werden nach FIFO berechnet, und ein Kauf am Automaten ist ein Kauf wie jeder andere: Er reiht sich in die Warteschlange ein. Wenn Sie den Beleg nicht aufbewahrt haben, erklärt der Leitfaden zur FIFO-Methode, warum Sie das Geld kosten kann.
- Das Modelo 721 betrifft nur Kryptowerte, die von einem nicht in Spanien ansässigen Dritten verwahrt werden, ab 50.000 Euro zum 31. Dezember. Was Sie am Automaten kaufen und an Ihre eigene Wallet senden, fällt nicht darunter, wird aber bei der IRPF relevant, sobald Sie es verkaufen. Ausführlich dazu im vollständigen Leitfaden zum Modelo 721.
Was sich ändert, ist die Wahrscheinlichkeit, dass ein vergessener Kauf mit Ihrem Namen wieder auftaucht. Wenn Sie mehrere Jahre nicht erklärt haben, ist eine Regularisierung aus eigener Initiative immer günstiger als abzuwarten: Die Zahlen finden Sie unter Sanktionen bei nicht erklärten Kryptowährungen.
Was Sie vor dem 28. Oktober tun sollten
| Ihre Situation | Welche Folge das hat | Was zu tun ist |
|---|---|---|
| Sie nutzen Krypto-Automaten gelegentlich | Ab dem 28. Oktober wird immer der Ausweis verlangt | Nehmen Sie Ihr Dokument (physisch oder digital) mit und bewahren Sie den Beleg jedes Kaufs auf |
| Sie haben an Automaten gekauft und es nie erklärt | Frühere Käufe werden durch diese Vorschrift nicht identifiziert, Verkäufe sind aber steuerpflichtig | Rekonstruieren Sie Ihre Historie vor der nächsten Steuererklärung |
| Sie kennen die Anschaffungskosten dieser Coins nicht | Ohne nachgewiesene Kosten kann das Finanzamt den Gesamtbetrag als Gewinn ansetzen | Sammeln Sie Kontoauszüge, Belege und Wallet-Bewegungen |
| Sie haben mehr als 50.000 € außerhalb Spaniens verwahrt | Pflicht zum Modelo 721 zwischen dem 1. Januar und dem 31. März | Prüfen Sie Ihre Salden zum 31. Dezember rechtzeitig |
| Sie betreiben einen Automaten oder ein Krypto-Geschäft | Sie sind Verpflichteter nach dem Gesetz 10/2010 | Passen Sie Ihre Verfahren vor dem 28. Oktober an |
Häufige Fragen
Betrifft das auch Online-Börsen oder nur physische Automaten?
Die Änderung von Artikel 4.1 spricht von „Transaktionen an Krypto-Automaten“. Börsen mussten ihre Kunden bereits aufgrund der eigenen Geschäftsbeziehung und seit Juli 2026 nach dem MiCA-Regime identifizieren. Neu ist der Automat.
Wenn ich am Automaten kaufe und an meine Wallet sende, muss ich etwas erklären?
Der Kauf mit Euro erzeugt keinen Gewinn, für den Kauf gibt es also nichts zu erklären. Die Übertragung an Ihre eigene Wallet ist ebenfalls keine Veräußerung. Die Pflicht entsteht, wenn Sie mit diesen Coins verkaufen, tauschen oder bezahlen. Wir gehen das im Leitfaden zur Erklärung von Kryptowährungen durch.
Werden meine alten Käufe an Automaten jetzt identifiziert?
Die Vorschrift wirkt nicht rückwirkend: Sie identifiziert künftige Transaktionen. Ihre alten Käufe haben aber weiterhin steuerliche Folgen, wenn Sie verkaufen, und dann ist das Problem nicht die Identifizierung, sondern ob Sie die Anschaffungskosten belegen können.
Gilt der DNI auf dem Handy?
Ja. Der geänderte Artikel 6.1.a) lässt den DNI in physischer oder digitaler Form zu. Ob jeder Automat schon das System hat, um ihn zu lesen, ist eine andere Frage: Die Betreiber haben bis zum 8. April 2028 Zeit, die elektronischen Identifizierungsmittel einzuführen.
Und wenn ich den Kaufbeleg verliere?
Das ist das teuerste Problem von allen und das häufigste. Ohne Beleg wird die Rekonstruktion der Anschaffungskosten schwierig, und Sie zahlen am Ende womöglich Steuern auf mehr, als Sie tatsächlich gewonnen haben. Bewahren Sie den Beleg auf und notieren Sie die Zieladresse; falls Sie sie bereits verloren haben, erklärt der Leitfaden zur Extraktion der Wallet-Transaktionen, wie Sie das aus der Blockchain rekonstruieren.
Das Königliche Dekret 813/2026 verlangt von Ihnen nichts Neues an Steuern, schließt aber die letzte kleine Tür der Krypto-Anonymität in Spanien. Ab dem 28. Oktober trägt jeder Kauf an einem Automaten Ihren Namen und wird zehn Jahre aufbewahrt. Die praktische Folge zeigt sich nicht an diesem Tag, sondern bei der nächsten Steuererklärung, wenn Sie verkaufen und nachweisen müssen, woher jeder Coin stammt.
Wenn Sie Käufe an Automaten, alte undokumentierte Transaktionen haben oder einfach nicht wissen, wo Sie mit der Rekonstruktion Ihrer Historie anfangen sollen, analysieren unsere Fachleute Ihren Fall und behandeln ihn richtig. Besser rechtzeitig als im März.
Quellen: Königliches Dekret 813/2026 vom 7. Oktober (BOE Nr. 250 vom 8. Oktober 2026) · Königliches Dekret 304/2014, Durchführungsverordnung zum Gesetz 10/2010 · Königliches Dekret 255/2025 vom 1. April zur Regelung des DNI

Víctor Lázaro
Marketingleitung, Cryptoimpuestos.es