Le 8 octobre 2026, le Journal officiel espagnol (BOE) a publié le décret royal 813/2026, qui met fin à l’un des derniers moyens d’acheter du bitcoin en Espagne sans donner votre nom. À partir du 28 octobre, toute opération sur un distributeur de crypto-actifs exige d’identifier l’utilisateur et de vérifier son identité. Peu importe qu’il s’agisse de 20 euros ou de 2 000 : il n’y a pas de montant minimum.
Chez CryptoImpuestos, nous avons lu le texte complet publié au BOE, et il vaut la peine de distinguer le titre des petites lignes. Cette règle n’est pas fiscale : elle relève de la prévention du blanchiment de capitaux. Mais son effet pratique atteint bien votre déclaration, car elle rend nominatifs des achats qui étaient jusqu’ici le dernier recoin anonyme du système. Si vous avez déjà utilisé un distributeur crypto sans l’intégrer à vos comptes, c’est le moment de remettre de l’ordre.
Que dit exactement le décret royal 813/2026 ?
Le décret royal est un texte large qui modifie plusieurs règlements du secteur financier. Ce qui nous intéresse figure dans son article cinq, qui modifie le règlement d’application de la loi 10/2010 relative à la prévention du blanchiment de capitaux, approuvé par le décret royal 304/2014.
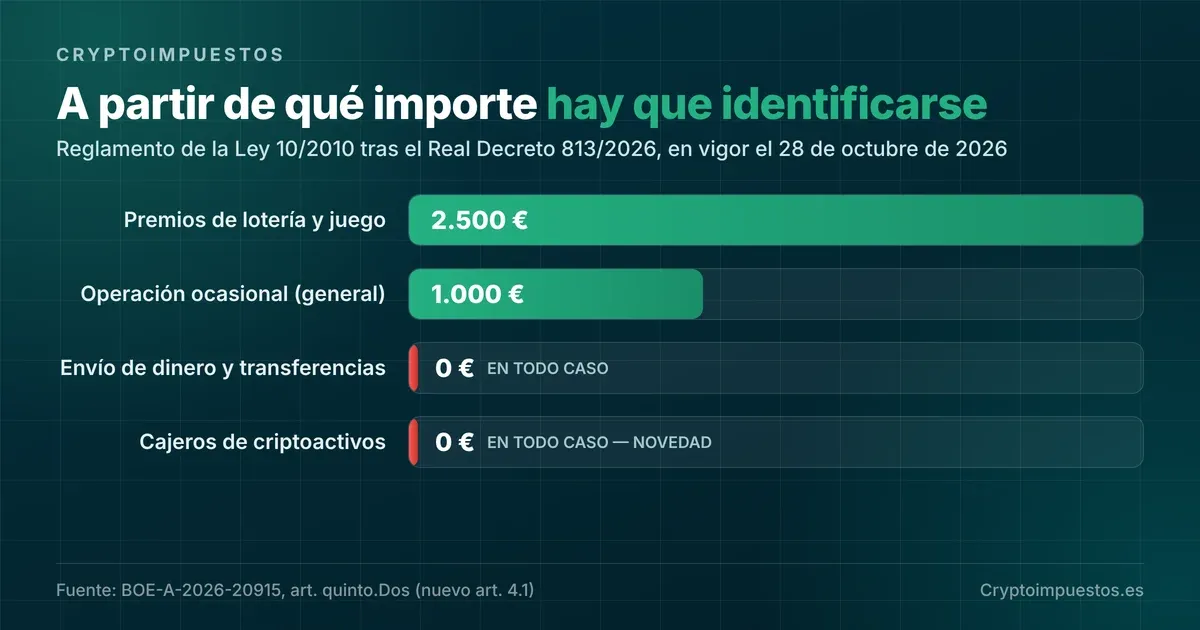
La nouvelle rédaction de l’article 4.1 maintient le seuil général : il faut identifier et vérifier l’identité pour toute opération occasionnelle égale ou supérieure à 1 000 euros. Elle ajoute ensuite une liste d’opérations pour lesquelles l’identification est obligatoire dans tous les cas, sans montant minimum :
- Envoi de fonds et gestion de virements.
- Opérations réalisées devant notaire, à l’exception des actes visés à l’article 163 du règlement notarial.
- Celles réalisées sur des distributeurs de crypto-actifs.
Cette dernière ligne est toute la nouvelle. Jusqu’à présent, un distributeur crypto pouvait traiter de petites opérations sans demander de document, car elles restaient sous le seuil général. À partir du 28 octobre, ce n’est plus possible.
À partir de quand s’applique-t-il ? Le 28 octobre, pas avant
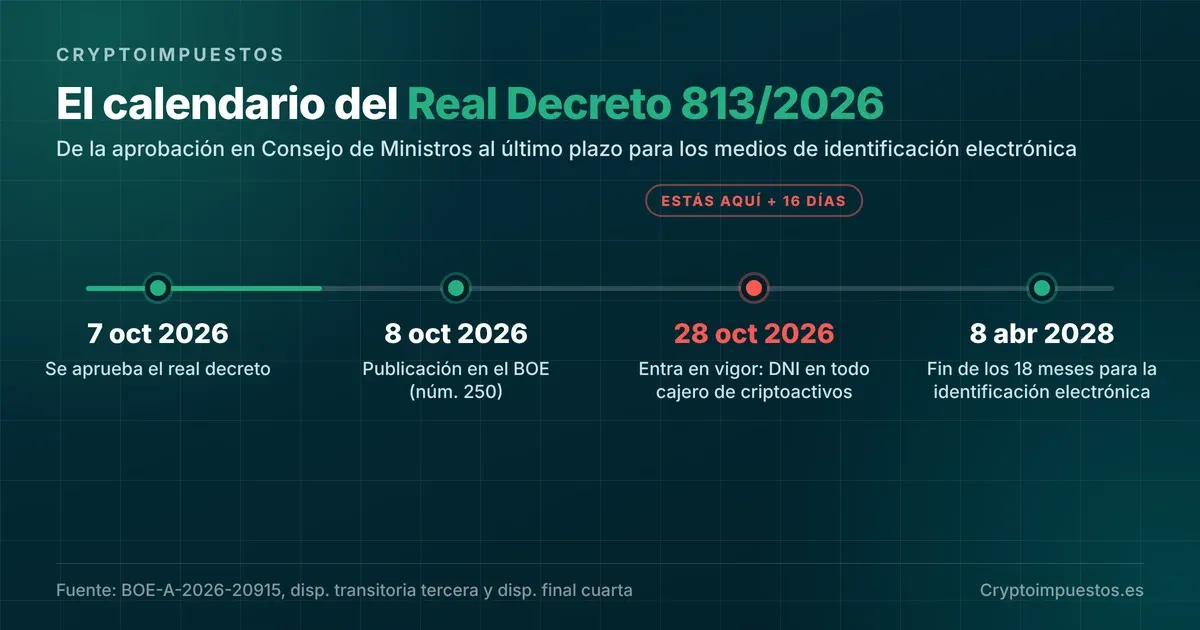
La quatrième disposition finale prévoit que le décret royal entre en vigueur vingt jours après sa publication au BOE. Publié le 8 octobre, cela fixe la date au 28 octobre 2026.
Il existe un second délai à ne pas confondre avec celui-ci. La troisième disposition transitoire accorde dix-huit mois à compter de la publication —jusqu’au 8 avril 2028— pour les modifications des articles 6.1.a) et 28 du règlement, c’est-à-dire pour les moyens d’identification électronique et la conservation des informations obtenues par cette voie. Ce long délai ne retarde pas l’obligation de vous identifier au distributeur : celle-ci commence le 28 octobre.
Le fisc verra-t-il mes achats au distributeur ?
Pas automatiquement, et il faut être précis. La loi 10/2010 est une loi anti-blanchiment : le destinataire naturel de ces informations est le Sepblac (la cellule de renseignement financier espagnole), et non l’AEAT (administration fiscale espagnole). L’exploitant du distributeur devient une entité assujettie qui vous identifie, conserve la documentation et déclare les opérations suspectes.
Cela dit, la trace existe et elle dure. Le nouvel article 28 impose de conserver toute la documentation de vigilance pendant dix ans à compter de l’opération. Autrement dit, si demain survient une demande d’information, un contrôle ou une coopération entre organismes, votre achat de 80 euros sur un distributeur en 2027 restera documenté à votre nom en 2036.
C’est le même mouvement de fond qui a déjà amené la DAC8 sur les plateformes européennes : d’abord on identifie, ensuite on déclare. Si vous vous demandez jusqu’où va aujourd’hui la capacité de traçage, nous l’expliquons en détail dans comment le fisc sait que vous avez une cold wallet.
Le DNI numérique est désormais accepté, et c’est aussi nouveau
Le même article cinq modifie l’article 6.1.a) pour préciser que la carte nationale d’identité espagnole (DNI) est valable dans sa version physique ou numérique, selon la définition du décret royal 255/2025 du 1er avril. Pour les étrangers, la carte d’identité d’étranger (TIE), le passeport et les documents d’identité officiels de l’UE et de l’Espace économique européen restent valables.
C’est la modification qui rend l’obligation réalisable : identifier l’utilisateur à chaque opération sur un distributeur serait un goulot d’étranglement s’il fallait scanner un document physique à chaque fois. D’où aussi le délai de dix-huit mois pour que les exploitants mettent en place des systèmes d’identification électronique dignes de ce nom.
Et si j’achète seulement 50 euros pour essayer ?
Aussi. C’est précisément la différence avec le régime précédent. Le seuil de 1 000 euros reste en vigueur pour l’opération occasionnelle générique, mais le distributeur de crypto-actifs sort de ce seuil et rejoint le groupe du « dans tous les cas », aux côtés de l’envoi de fonds et des virements.
Pour ceux qui utilisent ces distributeurs de façon ponctuelle, le changement est surtout une question d’habitude. Pour ceux qui les utilisaient justement pour l’anonymat, le changement est de fond : cette voie se ferme.
Ce qui ne change pas : déclarer reste tout aussi obligatoire
Il vaut mieux le dire clairement, car on mélange souvent les deux. Cette règle ne crée aucun nouvel impôt ni aucune nouvelle obligation de déclaration. Ce que vous deviez déjà déclarer, vous devez toujours le déclarer exactement de la même manière :
- Acheter avec des euros n’est pas imposable. Vendre des cryptomonnaies, les échanger contre d’autres ou payer avec génère une plus-value ou une moins-value qui va dans la base de l’épargne (base del ahorro) de l’IRPF (impôt espagnol sur le revenu), avec des taux de 19 % à 30 % selon la tranche.
- Le coût d’acquisition se calcule selon la méthode FIFO, et un achat sur distributeur est un achat comme un autre : il entre dans la file. Si vous n’avez pas gardé le justificatif, le guide de la méthode FIFO explique pourquoi cela peut vous coûter de l’argent.
- Le modelo 721 ne concerne que les crypto-actifs conservés par un tiers non résident en Espagne au-delà de 50 000 euros au 31 décembre. Ce que vous achetez sur un distributeur et envoyez vers votre propre wallet n’y entre pas, mais entre bien dans l’IRPF lorsque vous le vendez. Nous le détaillons dans le guide complet du modelo 721.
Ce qui change, en revanche, c’est la probabilité qu’un achat oublié réapparaisse avec votre nom. Si vous avez des années non déclarées, régulariser de vous-même revient toujours moins cher qu’attendre : les chiffres sont dans les sanctions pour ne pas déclarer ses cryptomonnaies.
Que faire avant le 28 octobre
| Votre situation | Quelle conséquence | Que faire |
|---|---|---|
| Vous utilisez des distributeurs crypto de temps en temps | À partir du 28 octobre, on vous demandera toujours une pièce d’identité | Ayez votre document (physique ou numérique) et gardez le justificatif de chaque achat |
| Vous avez acheté sur des distributeurs sans jamais le déclarer | Les achats passés ne sont pas identifiés par cette règle, mais les ventes restent imposables | Reconstituez votre historique avant la prochaine déclaration |
| Vous ne connaissez pas le coût d’acquisition de ces cryptos | Sans coût justifié, le fisc peut calculer la plus-value sur le montant total | Rassemblez relevés, reçus et mouvements de wallet |
| Vous détenez plus de 50 000 € conservés hors d’Espagne | Obligation de modelo 721 entre le 1er janvier et le 31 mars | Vérifiez vos soldes au 31 décembre à temps |
| Vous exploitez un distributeur ou une activité de crypto-actifs | Vous êtes une entité assujettie à la loi 10/2010 | Adaptez vos procédures avant le 28 octobre |
Questions fréquentes
Cela concerne-t-il les plateformes en ligne ou seulement les distributeurs physiques ?
La modification de l’article 4.1 parle d’« opérations réalisées sur des distributeurs de crypto-actifs ». Les plateformes étaient déjà tenues d’identifier leurs clients du fait de leur propre relation d’affaires et, depuis juillet 2026, en vertu du régime MiCA. La nouveauté, c’est le distributeur.
Si j’achète sur un distributeur et que je l’envoie vers mon wallet, dois-je déclarer quelque chose ?
Acheter avec des euros ne génère pas de gain, il n’y a donc rien à déclarer pour l’achat. L’envoyer vers votre propre wallet n’est pas non plus une cession. L’obligation naît lorsque vous vendez, échangez ou payez avec ces cryptos. Nous le passons en revue dans le guide pour déclarer ses cryptomonnaies.
Et mes anciens achats sur distributeur, vont-ils être identifiés maintenant ?
La règle n’a pas d’effet rétroactif : elle identifie les opérations futures. Mais vos anciens achats ont toujours des conséquences fiscales lorsque vous vendez, et là le problème n’est pas l’identification, mais d’avoir ou non le coût d’acquisition documenté.
Le DNI sur le téléphone est-il accepté ?
Oui. L’article 6.1.a) modifié admet le DNI en version physique ou numérique. Que chaque distributeur dispose déjà du système pour le lire est une autre question : les exploitants ont jusqu’au 8 avril 2028 pour déployer les moyens d’identification électronique.
Et si je perds le justificatif d’achat ?
C’est le problème le plus coûteux et le plus courant. Sans justificatif, reconstituer le coût d’acquisition se complique et vous pouvez finir par payer l’impôt sur plus que ce que vous avez réellement gagné. Gardez le ticket et notez l’adresse de destination ; si vous les avez déjà perdus, le guide d’extraction des opérations de wallet explique comment tout reconstituer à partir de la blockchain.
Le décret royal 813/2026 ne vous fait rien payer de nouveau, mais il ferme la dernière petite porte de l’anonymat crypto en Espagne. À partir du 28 octobre, chaque achat sur un distributeur porte votre nom et est conservé dix ans. La conséquence pratique ne se fait pas sentir ce jour-là : elle arrive avec la prochaine déclaration, quand vous vendez et devez justifier d’où vient chaque crypto.
Si vous avez des achats sur distributeur, d’anciennes opérations non documentées ou si vous ne savez simplement pas par où commencer pour reconstituer votre historique, nos spécialistes analysent votre cas et lui donnent le bon traitement. Mieux vaut s’y prendre à temps qu’en mars.
Sources : Décret royal 813/2026 du 7 octobre (BOE n° 250 du 8 octobre 2026) · Décret royal 304/2014, règlement d’application de la loi 10/2010 · Décret royal 255/2025 du 1er avril, régissant le DNI

Víctor Lázaro
Directeur marketing, Cryptoimpuestos.es