
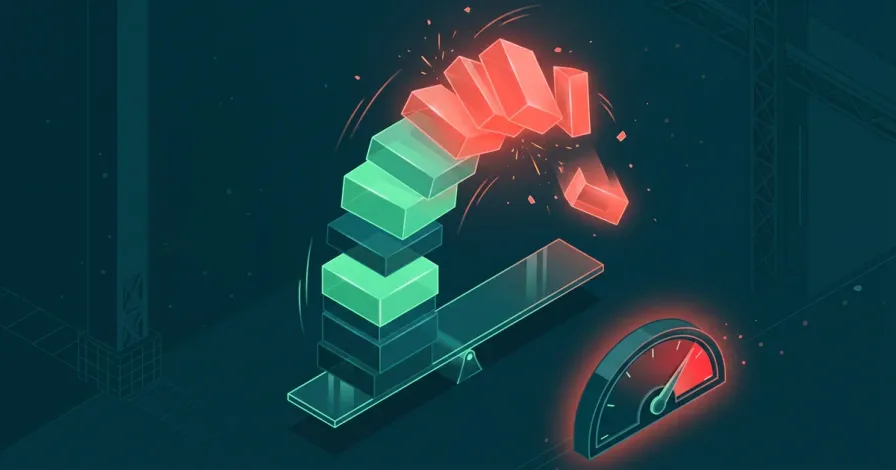
La liquidazione cripto è tornata sulle prime pagine. Venerdì 13 novembre, il bitcoin è sceso sotto i 70.000 dollari per la prima volta da agosto e ha toccato i 67.770. In 24 ore, CoinGlass ha registrato 1,64 miliardi di dollari di posizioni con leva chiuse forzatamente, secondo CoinDesk. Quasi nove dollari liquidati su dieci erano scommesse al rialzo. E nel fine settimana del 14 e 15 novembre è arrivata un’altra ondata: tra venerdì e domenica le liquidazioni hanno sommato miliardi di dollari secondo i dati di CoinGlass.
La risposta breve: una liquidazione è la chiusura forzata di una posizione con leva quando le perdite si mangiano il denaro che hai messo come garanzia. Quel denaro è perso, e nella dichiarazione dei redditi spagnola (IRPF) il risultato non sparisce. Se si applica per analogia ciò che la DGT (Direzione generale dei tributi spagnola) dice dei CFD, sarebbe una minusvalenza patrimoniale della base imponibile del risparmio. In CryptoImpuestos abbiamo esaminato il meccanismo, le norme europee e i criteri dell’amministrazione fiscale spagnola per spiegarti cos’è una liquidazione, come si calcola e come si dichiara. Fare trading con la leva è ad alto rischio: qui spieghiamo solo come funziona.
 Cosa è successo con le liquidazioni di novembre?
Quello che è successo tra il 13 e il 15 novembre non è stato un hackeraggio né la chiusura di un exchange. È stato il meccanismo dei derivati che ha funzionato come è progettato. Molti trader avevano posizioni long con leva e, quando il prezzo è sceso, le piattaforme le hanno chiuse una dopo l’altra. Del totale di venerdì, 916 milioni di dollari erano posizioni sul bitcoin.
Se hai visto cifre diverse in ogni testata, non è che qualcuno abbia sbagliato. Gli aggregatori come CoinGlass raccolgono le liquidazioni pubblicate dagli exchange, e ogni testata taglia la sua finestra di 24 ore a un orario diverso. Per questo qui diamo solo la cifra di venerdì, con la sua fonte e la sua finestra.
 Cos’è una liquidazione cripto? Leva e margine
Leva. Significa fare trading con più denaro di quello che metti. Con una leva di 10x, 1.000 € ti permettono di aprire una posizione da 10.000 €. Se il prezzo sale del 5 %, guadagni 500 €; se scende del 5 %, perdi 500 €, la metà di quello che hai messo.
Margine iniziale. È la garanzia che versi per aprire la posizione. Con 10x, il 10 % della posizione: i 1.000 € dell’esempio.
Margine di mantenimento. È il minimo che deve restare nella posizione perché resti aperta. Lo fissa ogni piattaforma. Se le perdite ti portano sotto quella soglia, la piattaforma chiude la posizione al posto tuo. Questa è la liquidazione.
Puoi aprire due tipi di posizione:
- Long: guadagni se il prezzo sale. Vieni liquidato se scende troppo.
- Short: guadagni se il prezzo scende. Vieni liquidato se sale troppo.
E ci sono due modi di assegnare il margine:
- Margine isolato: ogni posizione ha il suo margine. Se vieni liquidato, perdi il margine di quella posizione e niente di più.
- Margine incrociato: tutte le tue posizioni condividono il saldo del conto. La liquidazione arriva più tardi, perché la piattaforma attinge al resto del tuo saldo, ma quando arriva può portarsi via molto più del margine di una singola operazione.
Se qualche termine ti sembra arabo, lo trovi spiegato nel glossario delle criptovalute con la sua lettura fiscale.
 Come si calcola il prezzo di liquidazione: un esempio con 1.000 €
Usiamo numeri tondi, senza commissioni e in modo approssimativo. Una cripto vale 50.000 €. Apri una posizione long con 1.000 € di margine e leva 10x. La tua posizione è di 10.000 €, cioè 0,2 unità.
- Se il prezzo scende del 10 %, fino a 45.000 €, la tua posizione perde 1.000 €. È tutto il tuo margine.
- Ma la piattaforma non aspetta che tu arrivi a zero: ti chiude quando tocchi il margine di mantenimento. Se, per esempio, quel minimo fosse lo 0,5 % della posizione, la liquidazione arriverebbe con un calo di circa il 9,5 %, intorno a 45.250 €.
In una posizione short succede lo stesso al contrario: vieni liquidato con un rialzo simile.
La regola rapida è dividere 100 per la leva. Questo è, più o meno, il calo che azzera il tuo margine: il 50 % con 2x, il 20 % con 5x, il 10 % con 10x, il 5 % con 20x e il 2 % con 50x. Il prezzo di liquidazione reale è sempre un po’ più vicino, perché vanno sottratti il margine di mantenimento, le commissioni e, nei perpetui, il funding.
 Perpetui, futures con scadenza e funding rate
Questi sono i tre derivati cripto che vedrai più spesso:
- Futures con scadenza. Contratti per comprare o vendere a un prezzo fissato in una data futura. Quando arriva quella data, il contratto si regola e finisce.
- Futures perpetui. Il prodotto di punta degli exchange di derivati cripto. Funzionano come un future, ma non scadono mai: la posizione resta aperta finché non la chiudi tu o vieni liquidato.
- CFD (contratti per differenza). Li offrono i broker. Ti accordi con il broker che ti pagherà, o gli pagherai, la differenza di prezzo tra apertura e chiusura. Anche qui non compri la cripto.
Perché un perpetuo non si allontani dal prezzo della cripto sul mercato a pronti esiste il funding rate, o tasso di finanziamento: un pagamento periodico tra i trader, ogni poche ore a seconda della piattaforma:
- Se il perpetuo quota sopra il prezzo a pronti, il funding è positivo: i long pagano gli short.
- Se quota sotto, è negativo: gli short pagano i long.
Attenzione: il funding si calcola sulla dimensione della posizione, non sul tuo margine. Con 10x paghi o incassi su 10.000 €, non su 1.000 €. E quello che paghi esce dal tuo margine, quindi ti avvicina anche al prezzo di liquidazione.
 Liquidazioni a catena: perché il prezzo cade come tessere del domino
Quando la piattaforma liquida una posizione long, la chiude vendendo a mercato. Quella vendita non la decide nessuno: è automatica e spinge il prezzo verso il basso.
Il problema è che molti trader hanno i prezzi di liquidazione vicini tra loro. Così la prima ondata di vendite forzate porta il prezzo fino all’ondata di liquidazioni successiva. Quelle vendite lo spingono un po’ più giù, e scatta la successiva. È quello che si chiama liquidazioni a catena o a cascata.
Funziona allo stesso modo al contrario: se il prezzo sale di colpo, vengono liquidati gli short, che si chiudono comprando, e il prezzo sale ancora. È il famoso short squeeze.
A novembre la cascata è stata da manuale: quasi tutto ciò che è stato liquidato erano posizioni long.
 Cosa dice la normativa? MiFID II, MiCA e la CNMV
Qui c’è una confusione molto diffusa. Il regolamento europeo MiCA, quello che richiede una licenza agli exchange, non si applica ai derivati. Il suo articolo 2, paragrafo 4, esclude le cripto-attività che sono strumenti finanziari, e futures, perpetui e CFD su criptovalute sono strumenti finanziari derivati. Sono disciplinati da MiFID II, la direttiva sui mercati degli strumenti finanziari, come un future su un’azione.
Per questo il fatto che un exchange abbia una licenza MiCA non dice nulla dei suoi derivati. Lo spieghiamo in quali exchange hanno la licenza MiCA in Spagna.
Per i clienti al dettaglio, l’Europa pone limiti da anni:
- L’ESMA ha limitato nel 2018 la vendita di CFD ai clienti al dettaglio in tutta l’UE con misure temporanee. Poi le autorità nazionali hanno adottato quelle stesse misure come proprie.
- In Spagna lo ha fatto la CNMV (autorità spagnola dei mercati finanziari) con la risoluzione del 27 giugno 2019 (BOE-A-2019-9737). Per un CFD su una criptovaluta, il margine iniziale minimo è il 50 % della posizione. Equivale a una leva massima di 2:1. Inoltre obbliga il broker a chiudere la posizione quando il margine scende alla metà di quello iniziale e limita ciò che il cliente al dettaglio può perdere a quanto ha depositato sul suo conto CFD.
- Il 24 febbraio 2026 l’ESMA ha avvertito che i derivati venduti come «perpetui» rientrano probabilmente in quelle misure sui CFD. Conta come funziona il prodotto, non il suo nome (comunicato dell’ESMA).
Confronta quel 2:1 con la leva fino a 40x che consente una piattaforma decentralizzata come quella che abbiamo raccontato in cos’è Hyperliquid. Quella differenza è la protezione che perdi fuori dal quadro europeo.
 Come si tassano futures e perpetui nella dichiarazione dei redditi spagnola?
Prima di tutto, con onestà: al 16 novembre 2026 non abbiamo trovato nessuna consulta pubblicata della DGT su futures, perpetui o CFD con criptovalute come sottostante. La più vicina è la consulta vincolante V0597-18, del 6 marzo 2018, sui CFD su indici e azioni e sui contratti su valute. Applicata per analogia, dà queste indicazioni:
- Tipo di reddito. Se il margine serve solo da garanzia, il risultato di ogni contratto è una plusvalenza o minusvalenza patrimoniale (articolo 33.1 della legge dell’IRPF). Non è un reddito di capitale mobiliare.
- Base del risparmio. La DGT include queste plusvalenze e minusvalenze nella base imponibile del risparmio (base del ahorro), in base all’articolo 46, lettera b), della legge, proprio come la vendita di criptovalute.
- Calcolo. Il risultato è la differenza tra il valore a cui apri e quello a cui chiudi il contratto. Le commissioni di apertura e di chiusura contano nel calcolo.
- Quando si dichiara. Nell’anno in cui nasce il diritto a incassare o l’obbligo di pagare. Se la piattaforma regola i risultati ogni giorno, la DGT ritiene che ci sia una plusvalenza o una minusvalenza ogni giorno.
E una liquidazione forzata? È una chiusura della posizione, solo che la decide la piattaforma. Non abbiamo trovato nessuna norma né consulta che la tratti in modo diverso da una chiusura volontaria. Applicando per analogia il criterio dei CFD, il risultato negativo del contratto sarebbe una minusvalenza patrimoniale dell’anno della liquidazione. Se va nella base del risparmio, si compensa con le tue altre plusvalenze patrimoniali dell’anno, anche quelle della vendita di cripto, e ciò che avanza segue le regole dell’articolo 49: fino al 25 % dei redditi di capitale mobiliare e quattro anni di riporto. Lo trovi in come compensare le perdite in criptovalute nella dichiarazione. Per sfruttarla, devi dichiararla.
E il funding? Qui non c’è un criterio pubblicato, e la stessa V0597-18 lascia due letture possibili. Nei CFD, gli interessi che paghi per tenere aperta la posizione da un giorno all’altro non contano, perché la DGT li considera un costo di finanziamento. Nei contratti su valute, invece, il pagamento giornaliero per il differenziale dei tassi di interesse fa parte della plusvalenza o minusvalenza. Il funding di un perpetuo non rientra perfettamente in nessuno dei due casi, e nessuno ha detto quale si applica. Se l’hai pagato o incassato, conserva il dettaglio e chiedi una consulenza.
Altri due punti:
- Il margine in cripto. Se cambi una cripto con una stablecoin per usarla come margine, è una permuta e si tassa per conto suo (DGT V0999-18). E se il margine è una cripto, come BTC, e la liquidazione se la tiene, non c’è un criterio pubblicato su come calcolarlo. È un caso da esaminare uno per uno.
- Broker esteri. Se fai trading di CFD con un’impresa di investimento estera, la DGT ritiene che il conto in contanti che il broker tiene per te sia un conto all’estero che può dover entrare nel Modelo 720 (dichiarazione spagnola dei beni all’estero), con le sue soglie ed esclusioni (consulta V1950-24).
Riepilogo: l’essenziale di una liquidazione cripto
| Concetto | Cosa significa | Cosa tenere a mente |
|---|---|---|
| Leva | Fare trading con più denaro di quello che metti | Moltiplica guadagni e perdite |
| Margine iniziale | La tua garanzia per aprire la posizione | Con 10x, il 10 % della posizione |
| Margine di mantenimento | Il minimo per restare aperti | Sotto, la piattaforma ti liquida |
| Prezzo di liquidazione | Il prezzo a cui ti chiudono | Con 10x, poco meno del 10 % contro di te |
| Funding rate | Pagamento periodico tra long e short | Si calcola sulla posizione, non sul margine |
| Normativa UE | MiFID II, non MiCA | CFD cripto al dettaglio in Spagna: massimo 2:1 |
| IRPF (per analogia con i CFD) | Plusvalenza o minusvalenza, base del risparmio | DGT V0597-18; nessuna consulta specifica per le cripto |
| Liquidazione forzata | Chiusura decisa dalla piattaforma | Per analogia con i CFD, andrebbe dichiarata e la perdita si potrebbe compensare |
 Domande frequenti
Se vengo liquidato, posso perdere più di quello che ho messo?
Con il margine isolato, di norma perdi il margine di quella posizione. Con il margine incrociato, la piattaforma può usare tutto il saldo del tuo conto. Con i CFD venduti ai clienti al dettaglio in Spagna, le misure della CNMV limitano la tua perdita a quanto hai depositato sul conto CFD.
Mi hanno liquidato una posizione, devo dichiararla?
Per analogia, sì. Non c’è una consulta specifica sui derivati cripto, ma con il criterio che la DGT applica ai CFD il risultato di ogni contratto è una plusvalenza o minusvalenza patrimoniale, e anche una liquidazione forzata è una chiusura. Dichiararla ti permetterebbe di compensare quella perdita con i tuoi guadagni.
I futures cripto si tassano nella base generale?
Per i CFD su indici e azioni, la DGT dice che vanno nella base imponibile del risparmio (V0597-18). Non c’è una consulta specifica per i derivati su criptovalute, ma è il criterio più vicino che esista.
Ho una posizione aperta al 31 dicembre, si tassa quest’anno?
In generale, la plusvalenza o la minusvalenza si dichiara nell’anno in cui il contratto si chiude o si regola. Se la tua piattaforma regola i risultati periodicamente, ogni regolamento potrebbe contare alla sua data, come dice la DGT per i CFD con regolamento giornaliero.
Metti ordine nei tuoi derivati prima della dichiarazione
I derivati sono la cosa più difficile da dichiarare: centinaia di posizioni, funding ogni poche ore e liquidazioni che nessuno ti riassume. Mandaci il tuo storico e noi generiamo il documento con tutti i tuoi exchange e wallet con il metodo FIFO globale richiesto dall’amministrazione fiscale spagnola.
Fonti: CoinDesk: Bitcoin falls below $70,000 as dollar surges and $1.6 billion liquidated (13/11/2026) · DGT, consulta vincolante V0597-18 · ESMA: promemoria sulle misure di intervento sui CFD (24/02/2026)

Víctor Lázaro
Direttore marketing, Cryptoimpuestos.es



