
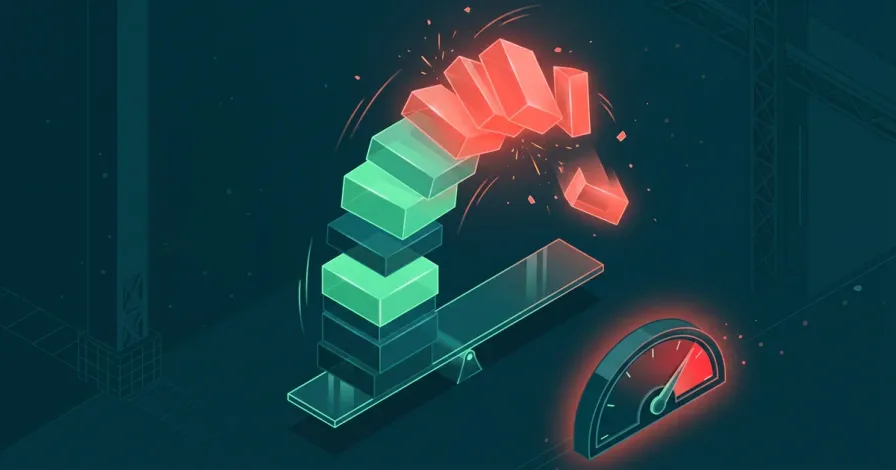
La liquidación cripto ha vuelto a los titulares. El viernes 13 de noviembre, bitcoin bajó de los 70.000 dólares por primera vez desde agosto y llegó a tocar los 67.770. En 24 horas, CoinGlass registró 1.640 millones de dólares en posiciones apalancadas cerradas a la fuerza, según CoinDesk. Casi nueve de cada diez dólares liquidados eran apuestas al alza. Y el fin de semana del 14 y 15 llegó otra oleada: entre el viernes y el domingo, las liquidaciones sumaron miles de millones de dólares según los datos de CoinGlass.
La respuesta corta: una liquidación es el cierre forzoso de una posición apalancada cuando las pérdidas se comen el dinero que pusiste como garantía. Ese dinero se pierde, y en la Renta el resultado no desaparece. Si se aplica por analogía lo que la Dirección General de Tributos (DGT) dice de los CFD, sería una pérdida patrimonial de la base del ahorro. En CryptoImpuestos hemos repasado la mecánica, la normativa europea y el criterio de Hacienda para explicarte qué es una liquidación, cómo se calcula y cómo se declara. Operar con apalancamiento es de alto riesgo: aquí solo explicamos cómo funciona.
 ¿Qué ha pasado con las liquidaciones de noviembre?
Lo que pasó entre el 13 y el 15 de noviembre no fue un hackeo ni el cierre de un exchange. Fue la mecánica de los derivados funcionando como está diseñada. Muchos operadores tenían posiciones al alza con apalancamiento y, cuando el precio bajó, las plataformas las cerraron una tras otra. Del total del viernes, 916 millones de dólares eran posiciones sobre bitcoin.
Si has visto cifras distintas en cada medio, no es que alguien se equivoque. Los agregadores como CoinGlass recopilan las liquidaciones que publican los exchanges, y cada medio corta su ventana de 24 horas a una hora distinta. Por eso aquí solo damos la cifra del viernes, con su fuente y su ventana.
 ¿Qué es una liquidación cripto? Apalancamiento y margen
Apalancamiento. Es operar con más dinero del que pones. Con un apalancamiento de 10x, 1.000 € te permiten abrir una posición de 10.000 €. Si el precio sube un 5 %, ganas 500 €; si baja un 5 %, pierdes 500 €, la mitad de lo que pusiste.
Margen inicial. Es la garantía que aportas para abrir la posición. Con 10x, el 10 % de la posición: los 1.000 € del ejemplo.
Margen de mantenimiento. Es el mínimo que tiene que quedar en la posición para que siga abierta. Lo fija cada plataforma. Si tus pérdidas lo dejan por debajo, la plataforma cierra la posición por ti. Eso es la liquidación.
Puedes abrir dos tipos de posición:
- Larga (long): ganas si el precio sube. Te liquidan si baja demasiado.
- Corta (short): ganas si el precio baja. Te liquidan si sube demasiado.
Y dos formas de asignar el margen:
- Margen aislado: cada posición tiene su propio margen. Si te liquidan, pierdes el margen de esa posición y nada más.
- Margen cruzado: todas tus posiciones comparten el saldo de la cuenta. La liquidación llega más tarde, porque la plataforma tira del resto de tu saldo, pero si llega puede llevarse mucho más que el margen de una operación.
Si algún término te suena a chino, lo tienes explicado en el glosario de criptomonedas con su lectura fiscal.
 Cómo se calcula el precio de liquidación: un ejemplo con 1.000 €
Vamos con números redondos, sin comisiones y de forma aproximada. Una cripto vale 50.000 €. Abres una posición larga con 1.000 € de margen y apalancamiento 10x. Tu posición es de 10.000 €, es decir, 0,2 unidades.
- Si el precio cae un 10 %, hasta 45.000 €, tu posición pierde 1.000 €. Es todo tu margen.
- Pero la plataforma no espera a que llegues a cero: te cierra cuando tocas el margen de mantenimiento. Si, por ejemplo, ese mínimo fuera el 0,5 % de la posición, la liquidación llegaría con una caída de alrededor del 9,5 %, hacia los 45.250 €.
En una posición corta pasa lo mismo al revés: te liquidan con una subida parecida.
La regla rápida es dividir 100 entre el apalancamiento. Esa es, más o menos, la caída que borra tu margen: un 50 % con 2x, un 20 % con 5x, un 10 % con 10x, un 5 % con 20x y un 2 % con 50x. El precio real de liquidación siempre está algo más cerca, porque hay que restar el margen de mantenimiento, las comisiones y, en los perpetuos, el funding.
 Perpetuos, futuros con vencimiento y el funding rate
Estos son los tres derivados cripto que más vas a ver:
- Futuros con vencimiento. Son contratos para comprar o vender a un precio fijado en una fecha futura. Al llegar esa fecha, el contrato se liquida y se acaba.
- Futuros perpetuos. Son el producto estrella de los exchanges de derivados cripto. Funcionan como un futuro, pero no vencen nunca: la posición sigue abierta hasta que la cierras tú o te liquidan.
- CFD (contratos por diferencias). Los ofrecen los brókeres. Pactas con el bróker que te pagará, o le pagarás, la diferencia de precio entre la apertura y el cierre. Tampoco compras la cripto.
Para que un perpetuo no se aleje del precio de la cripto en el mercado al contado existe el funding rate, o tasa de financiación: un pago periódico entre los operadores, cada pocas horas según la plataforma:
- Si el perpetuo cotiza por encima del contado, el funding es positivo: los largos pagan a los cortos.
- Si cotiza por debajo, es negativo: los cortos pagan a los largos.
Ojo: el funding se calcula sobre el tamaño de la posición, no sobre tu margen. Con 10x, pagas o cobras sobre 10.000 €, no sobre 1.000 €. Y lo que pagas sale de tu margen, así que también te acerca al precio de liquidación.
 Liquidaciones en cadena: por qué el precio cae como fichas de dominó
Cuando la plataforma liquida una posición larga, la cierra vendiendo a mercado. Esa venta no la decide nadie: es automática, y empuja el precio hacia abajo.
El problema es que muchos operadores tienen sus precios de liquidación cerca unos de otros. Así que la primera tanda de ventas forzosas lleva el precio hasta la siguiente tanda de liquidaciones. Esas ventas lo empujan un poco más, y se activa la siguiente. Es lo que se llama liquidaciones en cadena o en cascada.
Funciona igual al revés: si el precio sube de golpe, se liquidan los cortos, que se cierran comprando, y el precio sube más. Es el famoso short squeeze.
En noviembre, la cascada fue de las de manual: casi todo lo liquidado eran posiciones largas.
 ¿Qué dice la regulación? MiFID II, MiCA y la CNMV
Aquí hay una confusión muy extendida. El reglamento europeo MiCA, el que exige licencia a los exchanges, no se aplica a los derivados. Su artículo 2.4 excluye a los criptoactivos que sean instrumentos financieros, y los futuros, perpetuos y CFD sobre criptomonedas son instrumentos financieros derivados. Se rigen por MiFID II, la directiva de los mercados de instrumentos financieros, como un futuro sobre una acción.
Por eso, que un exchange tenga licencia MiCA no dice nada de sus derivados. Lo explicamos en qué exchanges tienen licencia MiCA en España.
Para los clientes minoristas, Europa lleva años poniendo límites:
- ESMA restringió en 2018 la venta de CFD a minoristas en toda la UE con medidas temporales. Después, los supervisores nacionales adoptaron esas mismas medidas como propias.
- En España, la CNMV lo hizo con la Resolución de 27 de junio de 2019 (BOE-A-2019-9737). Para un CFD sobre una criptomoneda, el margen inicial mínimo es el 50 % de la posición. Eso equivale a un apalancamiento máximo de 2:1. Además, obliga al bróker a cerrar la posición cuando el margen baja a la mitad del inicial y limita lo que puede perder el cliente minorista a lo que tiene depositado en su cuenta de CFD.
- El 24 de febrero de 2026, ESMA advirtió de que los derivados que se venden como «perpetuos» probablemente entran en esas medidas de los CFD. Lo que cuenta es cómo funciona el producto, no su nombre (comunicado de ESMA).
Compara ese 2:1 con los hasta 40x que permite una plataforma descentralizada como la que contamos en qué es Hyperliquid. Esa diferencia es la protección que pierdes fuera del marco europeo.
 ¿Cómo tributan los futuros y perpetuos en la Renta?
Lo primero, con honestidad: a 16 de noviembre de 2026 no hemos encontrado ninguna consulta publicada de la DGT sobre futuros, perpetuos o CFD con criptomonedas como subyacente. Lo más cercano es la consulta vinculante V0597-18, de 6 de marzo de 2018, sobre CFD de índices y acciones y contratos de divisas. Aplicada por analogía, da estas pautas:
- Tipo de renta. Si el margen solo sirve de garantía, el resultado de cada contrato es una ganancia o pérdida patrimonial (artículo 33.1 de la Ley del IRPF). No es un rendimiento del capital mobiliario.
- Base del ahorro. La DGT integra esas ganancias y pérdidas en la base imponible del ahorro, por el artículo 46.b) de la ley, igual que la venta de criptomonedas.
- Cálculo. El resultado es la diferencia entre el valor al que abres y al que cierras el contrato. Las comisiones de apertura y de cierre cuentan para calcularlo.
- Cuándo se declara. En el año en que nace el derecho al cobro o la obligación de pago. Si la plataforma liquida resultados cada día, la DGT entiende que hay una ganancia o pérdida cada día.
¿Y una liquidación forzosa? Es un cierre de la posición, solo que lo decide la plataforma. No hemos encontrado ninguna norma ni consulta que la trate distinto de un cierre voluntario. Aplicando por analogía el criterio de los CFD, el resultado negativo del contrato sería una pérdida patrimonial del año de la liquidación. Si va a la base del ahorro, se compensa con tus otras ganancias patrimoniales del año, también las de vender cripto, y lo que sobre sigue las reglas del artículo 49: hasta el 25 % de los rendimientos del capital mobiliario y cuatro años de arrastre. Lo tienes en cómo compensar pérdidas de criptomonedas en la Renta. Para aprovecharla, tienes que declararla.
¿Y el funding? Aquí no hay criterio publicado, y la propia V0597-18 deja dos lecturas posibles. En los CFD, los intereses que pagas por mantener la posición abierta de un día para otro no cuentan, porque la DGT los ve como un gasto de financiación. En los contratos de divisas, en cambio, el pago diario por el diferencial de tipos de interés sí forma parte de la ganancia o pérdida. El funding de un perpetuo no encaja del todo en ninguno de los dos casos, y nadie ha dicho cuál se le aplica. Si lo has pagado o cobrado, guarda el detalle y consúltalo.
Otros dos puntos:
- El margen en cripto. Si cambias una cripto por una stablecoin para usarla como margen, eso es una permuta y tributa por su cuenta (DGT V0999-18). Y si el margen es una cripto, como BTC, y la liquidación se la queda, no hay criterio publicado sobre cómo se calcula. Es un caso para revisar uno a uno.
- Brókeres extranjeros. Si operas CFD con una empresa de inversión extranjera, la DGT entiende que la cuenta de efectivo que te lleva el bróker es una cuenta en el extranjero que puede entrar en el modelo 720, con sus umbrales y exclusiones (consulta V1950-24).
Resumen: lo esencial de una liquidación cripto
| Concepto | Qué significa | Qué tener en cuenta |
|---|---|---|
| Apalancamiento | Operar con más dinero del que pones | Multiplica ganancias y pérdidas |
| Margen inicial | Tu garantía para abrir la posición | Con 10x, el 10 % de la posición |
| Margen de mantenimiento | El mínimo para seguir abierto | Por debajo, la plataforma te liquida |
| Precio de liquidación | El precio al que te cierran | Con 10x, algo menos de un 10 % en contra |
| Funding rate | Pago periódico entre largos y cortos | Se calcula sobre la posición, no sobre el margen |
| Regulación UE | MiFID II, no MiCA | CFD cripto minoristas en España: máximo 2:1 |
| IRPF (por analogía con los CFD) | Ganancia o pérdida patrimonial, base del ahorro | DGT V0597-18; sin consulta específica para cripto |
| Liquidación forzosa | Cierre decidido por la plataforma | Por analogía con los CFD, se declararía y la pérdida se podría compensar |
 Preguntas frecuentes
Si me liquidan, ¿puedo perder más de lo que puse?
Con margen aislado, lo normal es perder el margen de esa posición. Con margen cruzado, la plataforma puede usar todo el saldo de tu cuenta. Con los CFD que se venden a minoristas en España, las medidas de la CNMV limitan tu pérdida a lo que tienes depositado en la cuenta de CFD.
Me han liquidado una posición, ¿tengo que declararla?
Por analogía, sí. No hay una consulta específica para derivados sobre cripto, pero con el criterio que la DGT aplica a los CFD el resultado de cada contrato es una ganancia o pérdida patrimonial, y una liquidación forzosa también es un cierre. Declararla te permitiría compensar esa pérdida con tus ganancias.
¿Los futuros cripto tributan en la base general?
Para los CFD de índices y acciones, la DGT dice que van a la base del ahorro (V0597-18). No hay una consulta específica para derivados sobre criptomonedas, pero es el criterio más cercano que existe.
Tengo una posición abierta a 31 de diciembre, ¿tributa este año?
En general, la ganancia o la pérdida se declara en el año en que se cierra o se liquida el contrato. Si tu plataforma liquida resultados de forma periódica, cada liquidación podría contar en su fecha, como dice la DGT para los CFD con liquidación diaria.
Pon orden en tus derivados antes de la Renta
Los derivados son lo más difícil de declarar: cientos de posiciones, funding cada pocas horas y liquidaciones que nadie te resume. Pásanos tu historial y nosotros generamos el documento con todos tus exchanges y wallets con el método FIFO global que pide Hacienda.
Fuentes: CoinDesk: Bitcoin falls below $70,000 as dollar surges and $1.6 billion liquidated (13/11/2026) · DGT, consulta vinculante V0597-18 · ESMA: recordatorio sobre las medidas de intervención de los CFD (24/02/2026)

Víctor Lázaro
Director de Marketing, Cryptoimpuestos.es



