
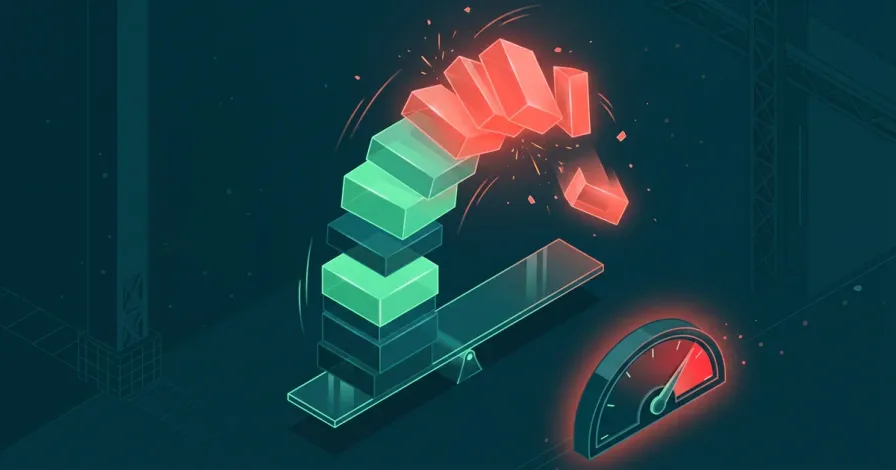
La liquidation crypto fait de nouveau la une. Le vendredi 13 novembre, le bitcoin est passé sous les 70 000 dollars pour la première fois depuis août et a touché 67 770. En 24 heures, CoinGlass a enregistré 1,64 milliard de dollars de positions à effet de levier fermées de force, selon CoinDesk. Près de neuf dollars liquidés sur dix étaient des paris à la hausse. Et le week-end des 14 et 15 novembre, une nouvelle vague est arrivée : entre vendredi et dimanche, les liquidations ont atteint des milliards de dollars selon les données de CoinGlass.
La réponse courte : une liquidation est la fermeture forcée d’une position à effet de levier lorsque les pertes absorbent l’argent que vous avez déposé en garantie. Cet argent est perdu, et dans votre déclaration d’impôt sur le revenu espagnol (IRPF) le résultat ne disparaît pas. Si l’on applique par analogie ce que la DGT (Direction générale des impôts espagnole) dit des CFD, ce serait une moins-value patrimoniale de la base imposable de l’épargne. Chez CryptoImpuestos, nous avons passé en revue la mécanique, les règles européennes et les critères de l’administration fiscale espagnole pour vous expliquer ce qu’est une liquidation, comment elle se calcule et comment elle se déclare. Trader avec effet de levier est très risqué : ici, nous expliquons seulement comment cela fonctionne.
 Que s’est-il passé avec les liquidations de novembre ?
Ce qui s’est passé entre le 13 et le 15 novembre n’était ni un piratage ni la fermeture d’une plateforme d’échange. C’était la mécanique des produits dérivés fonctionnant comme prévu. De nombreux traders détenaient des positions longues à effet de levier et, quand le prix a baissé, les plateformes les ont fermées les unes après les autres. Sur le total de vendredi, 916 millions de dollars étaient des positions sur le bitcoin.
Si vous avez vu des chiffres différents dans chaque média, ce n’est pas que quelqu’un se trompe. Les agrégateurs comme CoinGlass compilent les liquidations que publient les plateformes, et chaque média coupe sa fenêtre de 24 heures à une heure différente. C’est pourquoi nous ne donnons ici que le chiffre de vendredi, avec sa source et sa fenêtre.
 Qu’est-ce qu’une liquidation crypto ? Effet de levier et marge
Effet de levier. C’est trader avec plus d’argent que vous n’en mettez. Avec un levier de 10x, 1 000 € vous permettent d’ouvrir une position de 10 000 €. Si le prix monte de 5 %, vous gagnez 500 € ; s’il baisse de 5 %, vous perdez 500 €, la moitié de votre mise.
Marge initiale. C’est la garantie que vous apportez pour ouvrir la position. Avec 10x, 10 % de la position : les 1 000 € de l’exemple.
Marge de maintien. C’est le minimum qui doit rester dans la position pour qu’elle reste ouverte. Chaque plateforme le fixe. Si vos pertes vous font passer en dessous, la plateforme ferme la position à votre place. C’est la liquidation.
Vous pouvez ouvrir deux types de position :
- Longue (long) : vous gagnez si le prix monte. Vous êtes liquidé s’il baisse trop.
- Courte (short) : vous gagnez si le prix baisse. Vous êtes liquidé s’il monte trop.
Et il existe deux façons d’affecter la marge :
- Marge isolée : chaque position a sa propre marge. Si vous êtes liquidé, vous perdez la marge de cette position et rien de plus.
- Marge croisée : toutes vos positions partagent le solde du compte. La liquidation arrive plus tard, car la plateforme puise dans le reste de votre solde, mais quand elle arrive, elle peut emporter bien plus que la marge d’une seule opération.
Si un terme vous paraît obscur, vous le trouverez expliqué dans le glossaire crypto avec sa lecture fiscale.
 Comment se calcule le prix de liquidation : un exemple avec 1 000 €
Prenons des chiffres ronds, sans frais et de façon approximative. Une crypto vaut 50 000 €. Vous ouvrez une position longue avec 1 000 € de marge et un levier de 10x. Votre position est de 10 000 €, soit 0,2 unité.
- Si le prix baisse de 10 %, jusqu’à 45 000 €, votre position perd 1 000 €. C’est toute votre marge.
- Mais la plateforme n’attend pas que vous arriviez à zéro : elle vous ferme quand vous touchez la marge de maintien. Si, par exemple, ce minimum était de 0,5 % de la position, la liquidation interviendrait avec une baisse d’environ 9,5 %, vers 45 250 €.
Pour une position courte, c’est l’inverse : vous êtes liquidé avec une hausse similaire.
La règle rapide consiste à diviser 100 par le levier. C’est, à peu près, la baisse qui efface votre marge : 50 % avec 2x, 20 % avec 5x, 10 % avec 10x, 5 % avec 20x et 2 % avec 50x. Le prix de liquidation réel est toujours un peu plus proche, car il faut retirer la marge de maintien, les frais et, pour les perpétuels, le funding.
 Perpétuels, futures à échéance et funding rate
Voici les trois dérivés crypto que vous verrez le plus souvent :
- Futures à échéance. Des contrats pour acheter ou vendre à un prix fixé à une date future. À cette date, le contrat est réglé et prend fin.
- Contrats perpétuels. Le produit phare des plateformes de dérivés crypto. Ils fonctionnent comme un future mais n’expirent jamais : la position reste ouverte jusqu’à ce que vous la fermiez ou que vous soyez liquidé.
- CFD (contrats sur différence). Proposés par les courtiers. Vous convenez avec le courtier qu’il vous paiera, ou que vous lui paierez, la différence de prix entre l’ouverture et la fermeture. Vous n’achetez pas non plus la crypto.
Pour qu’un perpétuel ne s’éloigne pas du prix de la crypto sur le marché au comptant, il existe le funding rate, ou taux de financement : un paiement périodique entre traders, toutes les quelques heures selon la plateforme :
- Si le perpétuel cote au-dessus du comptant, le funding est positif : les longs paient les shorts.
- S’il cote en dessous, il est négatif : les shorts paient les longs.
Attention : le funding se calcule sur la taille de la position, pas sur votre marge. Avec 10x, vous payez ou recevez sur 10 000 €, pas sur 1 000 €. Et ce que vous payez sort de votre marge, ce qui vous rapproche aussi du prix de liquidation.
 Liquidations en chaîne : pourquoi le prix tombe comme des dominos
Quand la plateforme liquide une position longue, elle la ferme en vendant au marché. Personne ne décide cette vente : elle est automatique et fait baisser le prix.
Le problème est que de nombreux traders ont des prix de liquidation proches les uns des autres. La première vague de ventes forcées amène donc le prix jusqu’à la vague de liquidations suivante. Ces ventes le poussent un peu plus bas, et la suivante se déclenche. C’est ce qu’on appelle les liquidations en chaîne ou en cascade.
Cela fonctionne de la même manière en sens inverse : si le prix bondit, les shorts sont liquidés, ils sont fermés par des achats, et le prix monte encore. C’est le fameux short squeeze.
En novembre, la cascade a été un cas d’école : presque tout ce qui a été liquidé était des positions longues.
 Que dit la réglementation ? MiFID II, MiCA et la CNMV
Il y a ici une confusion très répandue. Le règlement européen MiCA, celui qui exige une licence des plateformes d’échange, ne s’applique pas aux produits dérivés. Son article 2, paragraphe 4, exclut les crypto-actifs qui sont des instruments financiers, et les futures, perpétuels et CFD sur cryptomonnaies sont des instruments financiers dérivés. Ils relèvent de MiFID II, la directive concernant les marchés d’instruments financiers, comme un future sur une action.
C’est pourquoi le fait qu’une plateforme ait une licence MiCA ne dit rien de ses dérivés. Nous l’expliquons dans quelles plateformes ont une licence MiCA en Espagne.
Pour les clients particuliers, l’Europe fixe des limites depuis des années :
- L’ESMA a restreint en 2018 la vente de CFD aux particuliers dans toute l’UE par des mesures temporaires. Les superviseurs nationaux ont ensuite adopté ces mêmes mesures à leur compte.
- En Espagne, la CNMV (autorité espagnole des marchés financiers) l’a fait par sa résolution du 27 juin 2019 (BOE-A-2019-9737). Pour un CFD sur une cryptomonnaie, la marge initiale minimale est de 50 % de la position. Cela équivaut à un levier maximal de 2:1. Elle oblige aussi le courtier à fermer la position quand la marge tombe à la moitié de la marge initiale, et elle limite ce que peut perdre le client particulier à ce qu’il a déposé sur son compte CFD.
- Le 24 février 2026, l’ESMA a averti que les dérivés vendus comme « perpétuels » relèvent probablement de ces mesures sur les CFD. Ce qui compte, c’est le fonctionnement du produit, pas son nom (communiqué de l’ESMA).
Comparez ce 2:1 avec les jusqu’à 40x qu’autorise une plateforme décentralisée comme celle que nous avons présentée dans qu’est-ce que Hyperliquid. Cette différence, c’est la protection que vous perdez hors du cadre européen.
 Comment les futures et perpétuels sont-ils imposés dans l’impôt sur le revenu espagnol ?
D’abord, en toute honnêteté : au 16 novembre 2026, nous n’avons trouvé aucune consultation publiée de la DGT sur les futures, perpétuels ou CFD ayant des cryptomonnaies comme sous-jacent. Le plus proche est la consultation contraignante V0597-18, du 6 mars 2018, sur les CFD sur indices et actions et les contrats de devises. Appliquée par analogie, elle donne ces repères :
- Type de revenu. Si la marge sert seulement de garantie, le résultat de chaque contrat est une plus-value ou moins-value patrimoniale (article 33.1 de la loi de l’IRPF). Ce n’est pas un revenu de capitaux mobiliers.
- Base imposable de l’épargne. La DGT intègre ces plus-values et moins-values dans la base imposable de l’épargne (base del ahorro), en vertu de l’article 46.b) de la loi, comme la vente de cryptomonnaies.
- Calcul. Le résultat est la différence entre la valeur à laquelle vous ouvrez et celle à laquelle vous fermez le contrat. Les frais d’ouverture et de fermeture entrent dans le calcul.
- Quand le déclarer. L’année où naît le droit d’encaisser ou l’obligation de payer. Si la plateforme règle les résultats chaque jour, la DGT considère qu’il y a une plus-value ou une moins-value chaque jour.
Et une liquidation forcée ? C’est une fermeture de la position, sauf que c’est la plateforme qui la décide. Nous n’avons trouvé aucune règle ni consultation qui la traite différemment d’une fermeture volontaire. En appliquant par analogie le critère des CFD, le résultat négatif du contrat serait une moins-value patrimoniale de l’année de la liquidation. Si elle va dans la base de l’épargne, elle se compense avec vos autres plus-values patrimoniales de l’année, y compris celles de la vente de crypto, et le reste suit les règles de l’article 49 : jusqu’à 25 % des revenus de capitaux mobiliers et quatre ans de report. Vous trouverez le détail dans comment compenser des pertes de cryptomonnaies dans la déclaration. Pour en profiter, vous devez la déclarer.
Et le funding ? Il n’y a pas de critère publié ici, et la V0597-18 elle-même laisse deux lectures possibles. Pour les CFD, les intérêts que vous payez pour garder la position ouverte d’un jour sur l’autre ne comptent pas, car la DGT les considère comme un coût de financement. Pour les contrats de devises, en revanche, le paiement quotidien lié au différentiel de taux d’intérêt fait bien partie de la plus-value ou de la moins-value. Le funding d’un perpétuel n’entre parfaitement dans aucun des deux cas, et personne n’a dit lequel s’applique. Si vous l’avez payé ou perçu, conservez le détail et faites-vous conseiller.
Deux autres points :
- La marge en crypto. Si vous échangez une crypto contre un stablecoin pour l’utiliser comme marge, c’est un échange (permuta) imposé en tant que tel (DGT V0999-18). Et si la marge est une crypto, comme du BTC, et que la liquidation la conserve, il n’y a pas de critère publié sur la manière de le calculer. C’est un cas à examiner au cas par cas.
- Courtiers étrangers. Si vous tradez des CFD avec une entreprise d’investissement étrangère, la DGT considère que le compte d’espèces que le courtier tient pour vous est un compte à l’étranger qui peut devoir figurer dans le Modelo 720 (déclaration espagnole des biens détenus à l’étranger), avec ses seuils et exclusions (consultation V1950-24).
Résumé : l’essentiel d’une liquidation crypto
| Notion | Ce que cela signifie | Ce qu’il faut retenir |
|---|---|---|
| Effet de levier | Trader avec plus d’argent que vous n’en mettez | Multiplie gains et pertes |
| Marge initiale | Votre garantie pour ouvrir la position | Avec 10x, 10 % de la position |
| Marge de maintien | Le minimum pour rester ouvert | En dessous, la plateforme vous liquide |
| Prix de liquidation | Le prix auquel on vous ferme | Avec 10x, un peu moins de 10 % contre vous |
| Funding rate | Paiement périodique entre longs et shorts | Calculé sur la position, pas sur la marge |
| Réglementation UE | MiFID II, pas MiCA | CFD crypto pour particuliers en Espagne : 2:1 maximum |
| IRPF (par analogie avec les CFD) | Plus-value ou moins-value, base de l’épargne | DGT V0597-18 ; pas de consultation spécifique pour la crypto |
| Liquidation forcée | Fermeture décidée par la plateforme | Par analogie avec les CFD, elle se déclarerait et une perte pourrait se compenser |
 Questions fréquentes
Si je suis liquidé, puis-je perdre plus que ma mise ?
Avec une marge isolée, vous perdez normalement la marge de cette position. Avec une marge croisée, la plateforme peut utiliser tout le solde de votre compte. Pour les CFD vendus aux particuliers en Espagne, les mesures de la CNMV limitent votre perte à ce que vous avez déposé sur le compte CFD.
Une de mes positions a été liquidée, dois-je la déclarer ?
Par analogie, oui. Il n’existe pas de consultation spécifique sur les dérivés crypto, mais selon le critère que la DGT applique aux CFD, le résultat de chaque contrat est une plus-value ou une moins-value patrimoniale, et une liquidation forcée est aussi une fermeture. La déclarer vous permettrait de compenser cette perte avec vos gains.
Les futures crypto sont-ils imposés dans la base générale ?
Pour les CFD sur indices et actions, la DGT indique qu’ils vont dans la base imposable de l’épargne (V0597-18). Il n’existe pas de consultation spécifique pour les dérivés sur cryptomonnaies, mais c’est le critère le plus proche qui existe.
J’ai une position ouverte au 31 décembre, est-elle imposée cette année ?
En général, la plus-value ou la moins-value se déclare l’année où le contrat est fermé ou réglé. Si votre plateforme règle les résultats de façon périodique, chaque règlement pourrait compter à sa date, comme le dit la DGT pour les CFD à règlement quotidien.
Mettez de l’ordre dans vos dérivés avant la déclaration
Les dérivés sont ce qu’il y a de plus difficile à déclarer : des centaines de positions, du funding toutes les quelques heures et des liquidations que personne ne vous résume. Envoyez-nous votre historique et nous générons le document avec toutes vos plateformes et wallets selon la méthode FIFO globale qu’exige l’administration fiscale espagnole.
Sources : CoinDesk: Bitcoin falls below $70,000 as dollar surges and $1.6 billion liquidated (13/11/2026) · DGT, consultation contraignante V0597-18 · ESMA : rappel sur les mesures d’intervention concernant les CFD (24/02/2026)

Víctor Lázaro
Directeur marketing, Cryptoimpuestos.es



