On vous promet 40 % d’APR pour laisser vos cryptomonnaies dans un pool de liquidité. Cela ressemble à un compte rémunéré, mais ce n’en est pas un : vous pouvez encaisser toutes ces commissions et finir avec moins d’argent que si vous n’aviez rien fait. Voici ce qu’est un pool de liquidité, comment il fonctionne de l’intérieur et à quel moment il commence à vous coûter de l’argent.
 Qu’est-ce qu’un pool de liquidité (liquidity pool) ?
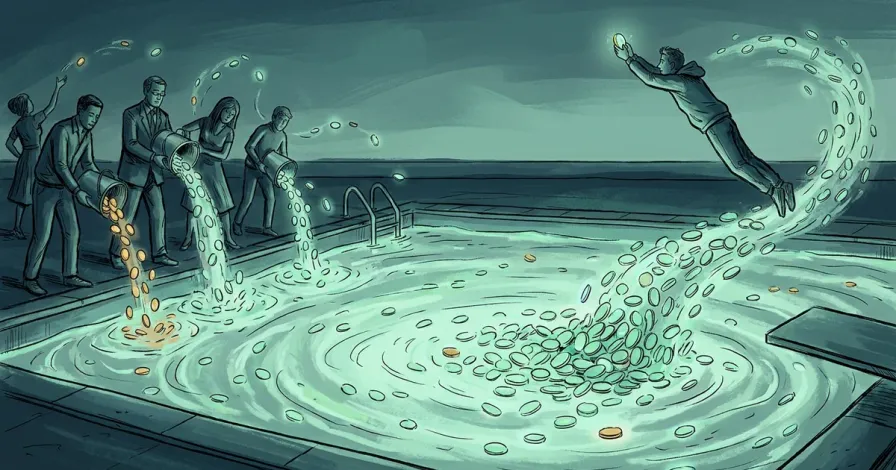
Un pool de liquidité est une réserve commune de deux cryptomonnaies ou plus, bloquée dans un smart contract, qui permet de les échanger sans intermédiaire. Les utilisateurs qui apportent ces cryptomonnaies sont appelés fournisseurs de liquidité (liquidity providers, ou LP) et, en échange, ils perçoivent une partie des commissions payées par ceux qui effectuent des échanges.
C’est la pièce qui fait fonctionner les exchanges décentralisés (DEX) comme Uniswap. Sur un exchange traditionnel, quand vous achetez, quelqu’un vous vend. Sur un DEX, ce n’est pas nécessaire : vous achetez directement auprès du pool.
Vous cherchiez « liquidity pool » au sens du trading ? En analyse technique, notamment dans l’école ICT ou smart money, on désigne ainsi les zones du graphique où s’accumulent les ordres stop-loss. C’est une autre notion qui porte le même nom. Cet article traite des pools de liquidité de la finance décentralisée (DeFi).
 Comment fonctionne un pool de liquidité ?
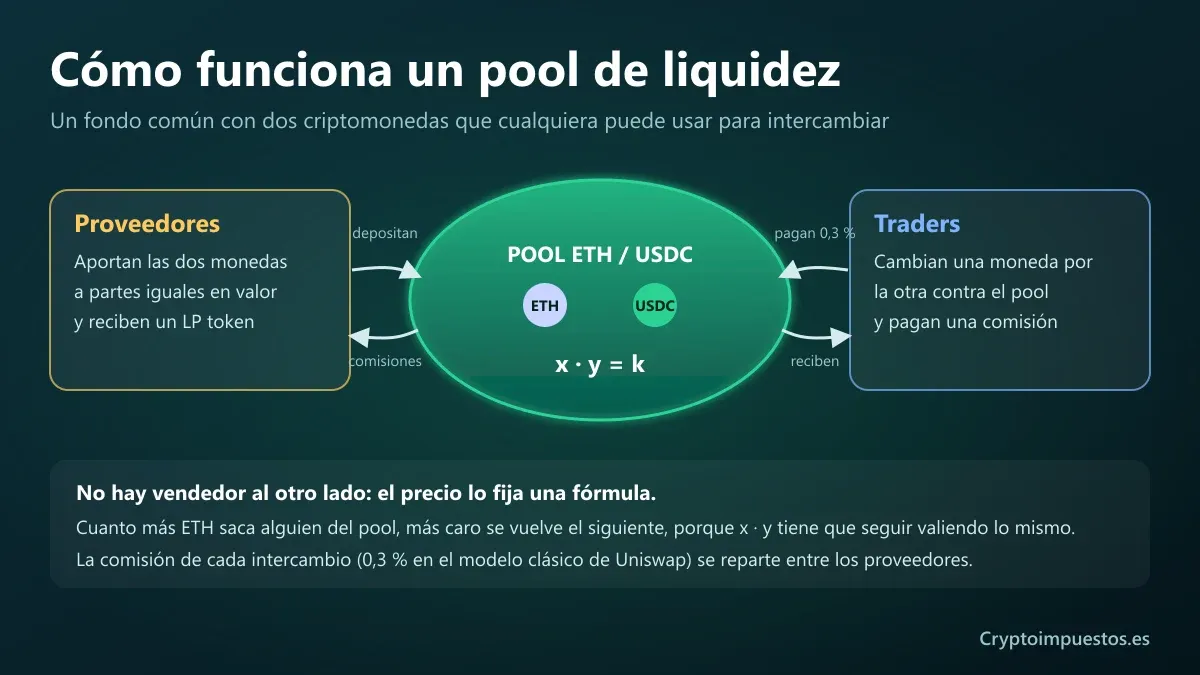
Le mécanisme s’appelle AMM (automated market maker, ou teneur de marché automatisé). Au lieu d’un carnet d’ordres avec des acheteurs et des vendeurs, une formule fixe le prix.
La plus connue est celle d’Uniswap : x · y = k. Dans un pool ETH/USDC, la quantité d’ETH multipliée par celle d’USDC doit toujours donner le même résultat. Si quelqu’un achète de l’ETH, il retire de l’ETH du pool et y verse des USDC ; comme il y a moins d’ETH, l’ETH suivant coûte plus cher. Le prix s’ajuste ainsi tout seul, transaction après transaction.
Trois éléments à bien comprendre :
- Vous apportez les deux cryptomonnaies en même temps, généralement à 50 % chacune en valeur. Si vous voulez entrer dans un pool ETH/USDC avec 4 000 dollars, vous mettez 2 000 en ETH et 2 000 en USDC.
- Vous recevez un LP token (liquidity provider token). C’est le reçu qui prouve quelle part du pool vous appartient. Pour récupérer vos fonds, vous le rendez au contrat.
- Vous percevez des commissions au prorata de votre part. Dans le modèle classique d’Uniswap, chaque échange paie 0,3 %, réparti entre les fournisseurs.
 Combien gagne-t-on ? L’APR d’un pool de liquidité
Le rendement d’un pool est affiché en APR (rendement annuel sans réinvestissement) ou en APY (avec les gains réinvestis, donc toujours plus élevé en apparence). Il provient de deux sources :
- Les commissions d’échange. Elles dépendent du volume : un pool très actif et peu liquide distribue davantage par euro apporté.
- Les incitations en tokens. De nombreux protocoles versent un bonus dans leur propre token pour attirer de la liquidité. C’est ce qu’on appelle le yield farming.
Voici le premier piège. Un APR de 200 % provient généralement presque entièrement d’incitations versées dans un token que tout le monde revend dès qu’il est perçu, et dont le prix chute au même rythme. L’APR est une photo du passé récent, pas une promesse : il change chaque jour avec le volume et avec le prix du token de récompense.
 Impermanent loss : le piège que personne ne vous explique
L’impermanent loss, ou perte impermanente, c’est le manque à gagner lié au fait de laisser vos cryptomonnaies dans un pool plutôt que de les conserver, lorsque le prix de l’une change par rapport à l’autre.
Elle se produit parce que le pool se rééquilibre tout seul. Si l’ETH monte, les traders achètent de l’ETH bon marché au pool jusqu’à rejoindre le prix du marché. Résultat : le pool, et vous avec, se retrouve avec moins d’ETH, précisément l’actif qui montait, et davantage d’USDC.
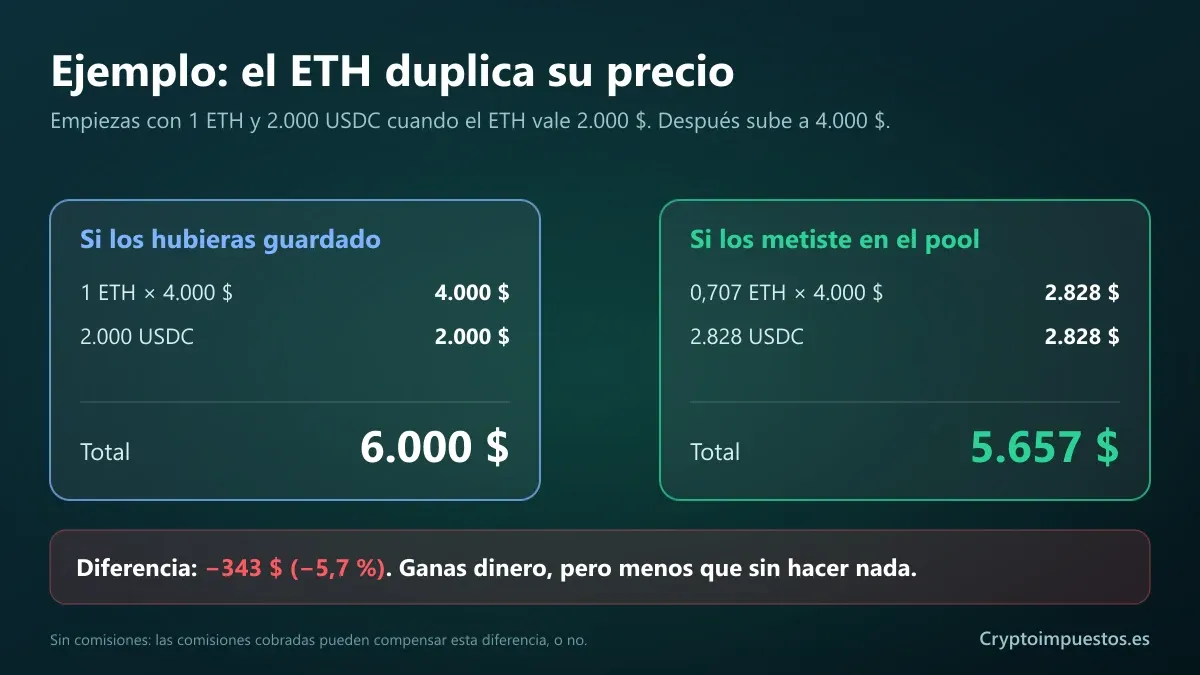
Et il n’est pas nécessaire que le prix monte : s’il baisse, la même chose se produit en sens inverse. Ce qui compte, c’est l’écart entre les prix, pas leur direction :
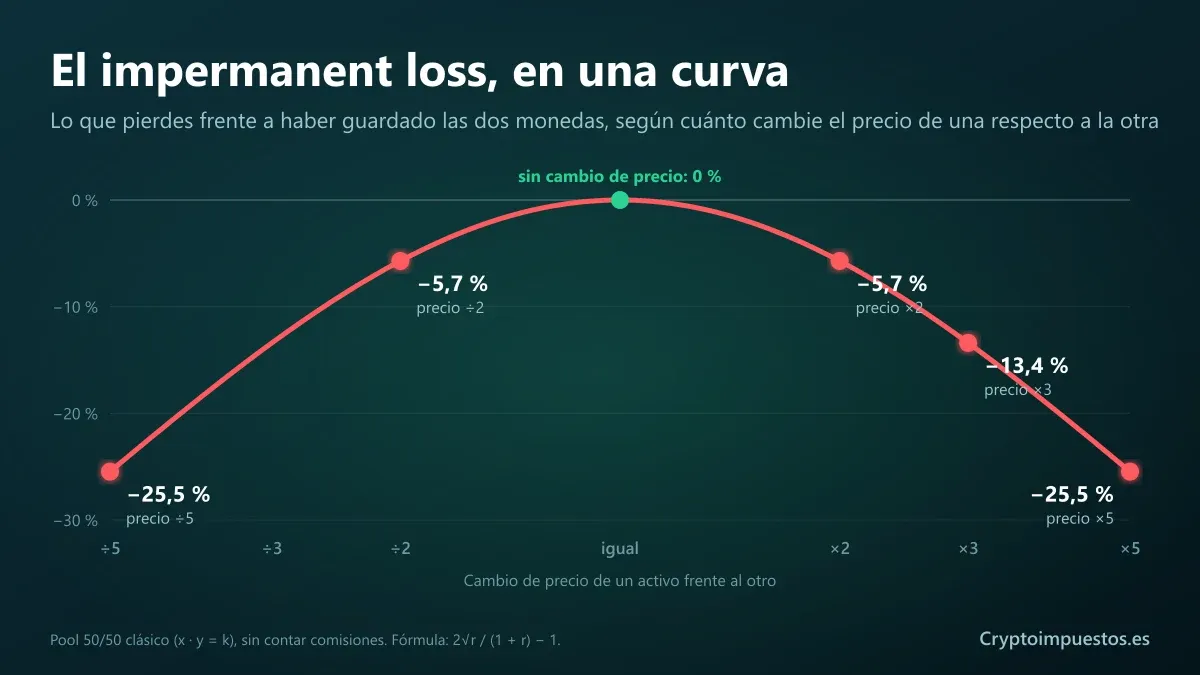
On la dit impermanent, « impermanente », parce que si les prix reviennent à leur point de départ, elle disparaît. Mais dès que vous retirez vos fonds alors que les prix se sont écartés, elle devient permanente. C’est pourquoi les pools de deux stablecoins, comme USDC/USDT, en souffrent à peine : leurs prix ne bougent presque pas l’un par rapport à l’autre.
 Autres risques : hacks, rug pulls et LP tokens brûlés
- Failles du smart contract. Si le code contient une erreur, les fonds du pool peuvent être vidés. Il n’y a ni fonds de garantie ni personne à qui réclamer.
- Rug pull. Dans les pools de nouveaux tokens, le créateur peut retirer d’un coup la liquidité qu’il a apportée et laisser le token sans valeur. C’est pourquoi vous verrez des projets annoncer « LP tokens burnt » : ils ont brûlé leurs LP tokens pour que cette liquidité ne puisse jamais être retirée. Cela réduit le risque, sans l’éliminer : l’équipe peut encore détenir beaucoup de tokens à vendre.
- Depeg. Un pool de stablecoins est tranquille jusqu’à ce que l’un d’eux perde sa parité avec le dollar, ce que le secteur appelle un depeg. Le pool se remplit alors de la cryptomonnaie qui chute.
- Liquidité concentrée hors de la fourchette. Si le prix sort de la fourchette que vous avez choisie, vous cessez de percevoir des commissions et vous vous retrouvez avec une seule cryptomonnaie (nous le voyons juste en dessous).
Pools de liquidité concentrée (concentrated liquidity) : plus de commissions, plus de risque
Dans un pool classique, votre liquidité couvre tous les prix possibles, de zéro à l’infini, et la plus grande partie n’est jamais utilisée. Dans un pool de liquidité concentrée, comme ceux d’Uniswap v3 ou les Whirlpools d’Orca sur Solana, vous choisissez une fourchette de prix, par exemple l’ETH entre 3 000 et 5 000 dollars. Avec le même capital, vous percevez beaucoup plus de commissions tant que le prix reste dans la fourchette. Mais s’il en sort, vous cessez de percevoir, vous vous retrouvez entièrement dans la cryptomonnaie qui s’est le moins bien comportée et l’impermanent loss est plus élevé que dans un pool classique.
 Où trouver des pools de liquidité : Uniswap, Solana et les autres
| Plateforme | Réseau | Point fort |
|---|---|---|
| Uniswap | Ethereum et autres | L’AMM de référence ; a popularisé la liquidité concentrée |
| Curve | Ethereum et autres | Pools de stablecoins avec peu d’impermanent loss |
| Balancer | Ethereum et autres | Pools de plusieurs cryptomonnaies et proportions autres que 50/50 |
| Orca et Raydium | Solana | Commissions faibles et liquidité concentrée |
| PancakeSwap | BNB Chain | Le DEX le plus utilisé de ce réseau |
Certains exchanges centralisés ont proposé des produits similaires, comme le Liquid Swap lancé par Binance en 2020, mais c’est alors la plateforme qui a la garde de vos fonds.
 Comment un pool de liquidité est-il imposé en Espagne ?
Il y a trois moments, et un seul fait l’objet d’une position claire du fisc espagnol :
| Moment | Traitement | Y a-t-il une position de la DGT ? |
|---|---|---|
| Apporter les cryptomonnaies et recevoir le LP token | Dépend de l’interprétation : peut être considéré ou non comme un échange (permuta) | Non |
| Percevoir commissions et incitations | Revenu de capitaux mobiliers, base de l’épargne | Oui, consultation V0648-24 |
| Retirer les fonds | Dépend de la manière dont l’apport a été traité | Non |
Ce qu’a bien dit la DGT (Dirección General de Tributos, la direction de la législation fiscale espagnole), dans la consultation contraignante V0648-24, c’est que les rendements des pools de liquidité sont des revenus de capitaux mobiliers imposés dans la base de l’épargne (base del ahorro) de l’IRPF (impôt espagnol sur le revenu des personnes physiques), de 19 % à 30 %. Dans cette même consultation, elle ne s’est pas prononcée sur la question de savoir si recevoir le LP token constitue un échange.
Et l’impermanent loss ? Son effet sur ce que vous déclarez au retrait dépend du critère appliqué à l’ensemble du cycle, de l’apport au retrait. Il n’y a pas de réponse unique, et une mauvaise interprétation peut vous faire déclarer trop ou, pire, pas assez.
C’est pourquoi, sur ce que le fisc espagnol n’a pas clarifié, nos spécialistes analysent votre activité et lui appliquent le bon traitement dans votre cas précis. Si vous avez de la liquidité dans des pools, écrivez-nous sur WhatsApp avant de déposer votre déclaration. En attendant, conservez la date, les quantités et la valeur en euros de chaque apport, de chaque encaissement et de chaque retrait. Vous trouverez les autres opérations dans notre glossaire fiscal des cryptomonnaies, le calcul avec la méthode FIFO, comment compenser les pertes et comment sont imposés le staking et les récompenses. Pour ne pas perdre la trace, conservez vos adresses et votre historique comme nous l’expliquons dans le guide pour extraire votre activité de vos wallets.
 Petit glossaire des pools de liquidité
| Terme | Ce qu’il signifie |
|---|---|
| AMM (automated market maker) | La formule qui fixe le prix du pool |
| LP token | Le reçu de votre part du pool |
| Depeg | Quand un stablecoin perd sa parité avec le dollar |
| APR / APY | Rendement annuel sans réinvestissement / avec réinvestissement |
| Impermanent loss (perte impermanente) | Ce que vous perdez par rapport au fait de conserver les cryptomonnaies quand leur prix relatif change |
| Liquidité concentrée (concentrated liquidity) | Apporter de la liquidité uniquement dans une fourchette de prix |
| TVL | Valeur totale bloquée : combien d’argent se trouve dans le pool |
| Slippage | Écart entre le prix attendu et celui obtenu lors d’un échange important |
| Yield farming | Déplacer de la liquidité d’un pool à l’autre pour percevoir des incitations supplémentaires |
 Questions fréquentes sur les pools de liquidité
Peut-on perdre de l’argent dans un pool de liquidité ?
Oui. À cause de l’impermanent loss, de la baisse du prix des cryptomonnaies apportées, de failles du contrat ou d’un rug pull. Les commissions peuvent compenser, mais ce n’est pas garanti.
Qu’est-ce que l’APR d’un pool de liquidité ?
Le rendement annuel estimé, sans réinvestissement, d’après les commissions et les incitations des derniers jours. Il n’est pas fixe : il change avec le volume et avec le prix du token de récompense.
Que signifie le fait que les LP tokens sont brûlés ?
Que le créateur du pool a détruit ses LP tokens et ne peut plus retirer cette liquidité. C’est un signal de confiance face aux rug pulls, mais pas une garantie.
Un pool de stablecoins est-il préférable ?
Il subit beaucoup moins d’impermanent loss, car les prix s’écartent à peine, mais il rapporte généralement moins. Son principal risque est le depeg : qu’un stablecoin perde sa parité avec le dollar.
Apporter de la liquidité à un pool est-il imposable ?
Les commissions, oui, en tant que revenus de capitaux mobiliers. Si l’apport et le retrait sont imposables, et comment, la DGT ne l’a pas clarifié et cela dépend de chaque cas : c’est précisément ce qu’examinent nos spécialistes.
Un pool de liquidité n’est pas un compte rémunéré : c’est un pari sur le fait que les commissions rapporteront plus que ce que vous coûte le mouvement des prix. Si vous y êtes déjà et ne savez pas comment le déclarer, écrivez-nous sur WhatsApp et nos spécialistes vous diront comment le traiter. Et si vous voulez commencer à vous faire une idée, partez de notre guide pour déclarer ses cryptomonnaies en Espagne.

Víctor Lázaro
Directeur marketing, Cryptoimpuestos.es