Il y a quelques années, beaucoup de banques faisaient des difficultés pour le moindre virement vers une plateforme crypto. Aujourd’hui, elles vous vendent elles-mêmes le bitcoin. Le 19 octobre, les Sparkassen, les caisses d’épargne allemandes, ont commencé à proposer du bitcoin, de l’ether et d’autres cryptomonnaies depuis leur application. En Espagne, BBVA le fait depuis juillet 2025 et Openbank depuis novembre de la même année.
La réponse courte : acheter du bitcoin en banque est pratique et encadré, mais il y a des petites lignes. Vous payez en général plus de frais, vous choisissez parmi peu de cryptomonnaies et, souvent, vous ne pouvez pas les transférer vers votre propre wallet. Et le fisc espagnol ne prévoit aucun traitement particulier : vous êtes imposé exactement comme si vous aviez acheté sur une plateforme. Chez CryptoImpuestos, nous avons passé en revue les conditions de chaque banque pour que vous sachiez ce que vous achetez vraiment.
 Que s’est-il passé avec les Sparkassen ?
Les Sparkassen forment le plus grand réseau de caisses d’épargne d’Allemagne. Le 19 octobre 2026, cinq d’entre elles ont ouvert l’achat et la vente de bitcoin, ether, solana, XRP et polygon depuis leur application, et le groupe prévoit d’ajouter entre 30 et 40 caisses chaque mois.
Les conditions en disent long sur la façon dont les banques entrent dans cet univers :
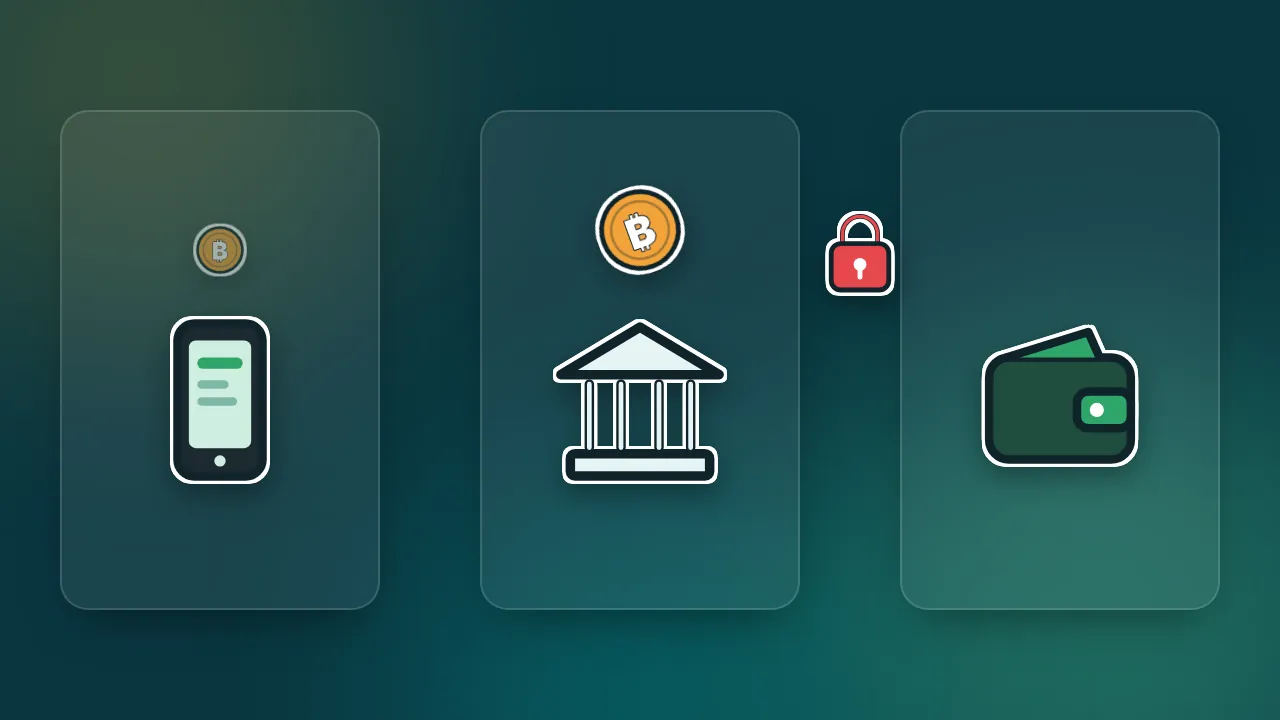
- Conservation centralisée. Les cryptomonnaies sont conservées par la DekaBank, la banque du groupe, qui gère les clés privées. Le client ne les a pas.
- Pas de sortie vers des wallets privés. Elles ne peuvent être transférées que vers des prestataires autorisés figurant sur une liste fermée. Les envoyer vers votre propre wallet n’est pas permis.
- Des frais de 0,99 euro par ordre, plus une marge incluse dans le prix, qui n’est pas publiée sous forme de pourcentage fixe.
Ce n’est pas un cas isolé. Le 16 octobre, Openbank Deutschland, la filiale allemande de la banque en ligne de Santander, est entrée dans le registre de l’ESMA des prestataires disposant d’une licence MiCA.
 Quelles banques vendent des cryptomonnaies en Espagne ?
Aujourd’hui, les deux grands noms sont les suivants :
- BBVA. Elle a ouvert l’achat, la vente et la conservation de bitcoin et d’ether depuis son application le 4 juillet 2025, après l’avoir notifié à la CNMV (l’autorité espagnole des marchés financiers). Elle utilise sa propre plateforme de conservation des clés et propose le service sans conseil : la décision vous appartient.
- Openbank. Elle a lancé le service en Espagne le 11 novembre 2025 avec bitcoin, ether, litecoin, polygon et cardano, des frais de 1,49 % par opération avec un minimum de 1 euro et une conservation gratuite.
Une banque n’a pas besoin de la même licence qu’une plateforme. MiCA permet aux établissements de crédit de fournir des services sur crypto-actifs après une notification préalable à leur autorité de contrôle, car ils sont déjà agréés et supervisés en tant que banques. Les règles de protection du client, comme conserver ses cryptos séparément de celles de la banque, sont les mêmes.
 Que gagnez-vous à acheter du bitcoin dans votre banque ?
Pour beaucoup de gens, le principal frein pour entrer dans la crypto n’est pas le prix, c’est la méfiance. C’est là que la banque a de vrais avantages :
- Tout dans l’application que vous utilisez déjà. Pas d’inscription sur une autre plateforme, pas de nouvelle vérification d’identité et pas de transfert d’euros à des tiers.
- Un établissement supervisé en Espagne. Si quelque chose tourne mal, vous réclamez auprès de votre banque et, si elle ne répond pas, auprès de son autorité de contrôle.
- Moins de risques d’erreur technique. Il n’y a pas d’adresses à copier ni de réseaux à choisir, et c’est là que les débutants perdent le plus d’argent.
 Et que perdez-vous ?
Le confort a un prix, et pas seulement en frais :
- Peu de cryptomonnaies. Entre deux et cinq, selon la banque. Si vous voulez autre chose, ce n’est pas disponible.
- Des frais plus élevés que sur beaucoup de plateformes. 1,49 % par opération, cela pèse si vous achetez et vendez souvent. Comparez toujours ce que vous payez par ordre, marge comprise.
- La clé n’est pas à vous. Comme sur une plateforme, ce que vous voyez est un solde. Et dans certains cas, comme celui des Sparkassen, vous ne pouvez même pas transférer les pièces vers votre propre wallet. Avant d’acheter, vérifiez si votre banque le permet.
- Le Fonds de garantie des dépôts ne couvre pas les cryptomonnaies. Il protège vos dépôts en euros jusqu’à 100 000 euros, pas votre bitcoin. Ce qui protège vos cryptos, c’est l’obligation de les garder séparées du patrimoine de la banque.
Si vous ne voyez pas bien ce que signifie que la clé ne soit pas à vous, commencez par qu’est-ce qu’un wallet crypto.
 Comment est imposé le bitcoin acheté en banque ?
Exactement comme celui d’une plateforme. L’endroit où vous achetez ne change rien à l’impôt sur le revenu (IRPF) :
- Acheter avec des euros et conserver n’est pas imposé.
- Vendre contre des euros, échanger contre une autre cryptomonnaie ou payer avec l’est. La différence entre ce qu’il vous a coûté et ce que vous obtenez est une plus-value ou une moins-value qui va dans la base de l’épargne, de 19 % à 30 %.
- La méthode FIFO globale s’applique. Si vous avez du bitcoin à la banque et aussi sur une plateforme, le fisc les traite comme un seul stock : quand vous vendez, vous êtes réputé vendre d’abord les plus anciens, où qu’ils soient. Nous l’expliquons dans la méthode FIFO pour les cryptomonnaies.
Et deux différences que vous remarquerez :
- Le fisc sait tout. Une banque espagnole déclare à l’AEAT (l’administration fiscale espagnole) les soldes et les opérations de ses clients. Impossible qu’une vente dans votre banque passe inaperçue.
- Il n’entre pas dans le Modelo 721. Ce formulaire concerne les cryptomonnaies conservées par des entités qui ne sont pas espagnoles. Ce que vous détenez dans une banque espagnole ne compte pas pour le seuil de 50 000 euros, contrairement à ce que vous avez sur des plateformes étrangères. Tout est dans le guide du Modelo 721.
 Banque ou plateforme ? Comment choisir sans vous tromper
Il n’y a pas de bonne option pour tout le monde. Posez-vous ces questions avant d’acheter :
- Combien allez-vous opérer ? Pour acheter de temps en temps et conserver, le confort de la banque peut valoir la peine. Si vous achetez et vendez souvent, les frais pèsent.
- Quelles cryptomonnaies voulez-vous ? S’il s’agit seulement de bitcoin ou d’ether, la banque suffit. Si vous en voulez d’autres, non.
- Voulez-vous détenir vos propres clés ? Si votre projet est de passer vos cryptos sur un cold wallet, vérifiez d’abord que votre banque vous laisse les sortir.
- Où se trouve le reste de votre historique ? Si vous avez déjà des cryptos sur d’autres plateformes, en ouvrir une de plus signifie un historique de plus à rassembler pour votre déclaration.
Si vous préférez une plateforme, vous trouverez les alternatives réglementées dans les meilleures options maintenant que Binance ne fonctionne plus en Espagne.
Résumé : acheter des cryptos en banque ou sur une plateforme
| Banque (BBVA, Openbank) | Plateforme avec licence MiCA | |
|---|---|---|
| Cryptomonnaies disponibles | Entre 2 et 5 | Des centaines |
| Frais | Openbank : 1,49 % (minimum 1 €) | Variables, à comparer sur chaque plateforme |
| Qui garde la clé | La banque | La plateforme |
| Les sortir vers votre wallet | Selon la banque | En général oui |
| Imposition à l’impôt sur le revenu | Identique | Identique |
| Entre dans le Modelo 721 | Non, c’est une entité espagnole | Oui, si la plateforme est étrangère |
 Questions fréquentes
Est-il plus sûr d’acheter du bitcoin en banque que sur une plateforme ?
C’est plus simple et c’est surveillé par une autorité que vous connaissez déjà, mais le bitcoin vaut la même chose et monte ou baisse de la même façon. Une protection contre la volatilité n’existe nulle part. Ce qui change, c’est le risque opérationnel et à qui vous réclamez si quelque chose échoue.
Le Fonds de garantie des dépôts couvre-t-il mon bitcoin en banque ?
Non. Le Fonds de garantie des dépôts couvre l’argent en euros que vous avez en dépôt, jusqu’à 100 000 euros. Les cryptomonnaies ne sont pas des dépôts. Ce qui les protège, c’est l’obligation pour la banque de les garder séparées de son propre patrimoine.
Dois-je déclarer le bitcoin que j’achète dans ma banque ?
L’acheter et le conserver n’est pas imposé. Le vendre, l’échanger ou payer avec l’est, dans la déclaration de l’année où vous le faites. Et comme la banque informe le fisc, l’opération apparaîtra dans vos données fiscales.
Puis-je transférer mon bitcoin de la banque vers une plateforme ou vers mon wallet ?
Cela dépend de la banque. Les Sparkassen allemandes ne le permettent pas vers des wallets privés. En Espagne, vérifiez les conditions de votre banque avant d’acheter si vous comptez les déplacer.
Si j’ai du bitcoin en banque et sur une plateforme, comment calculer la plus-value ?
Avec la méthode FIFO globale : tous vos achats de cette cryptomonnaie sont regroupés, où qu’ils soient, et lors d’une vente les plus anciens sont réputés vendus en premier. C’est pour cela qu’il vous faut l’historique de toutes les plateformes.
Banque, plateforme ou wallet : l’historique, c’est nous qui le rassemblons
Où que vous achetiez, dans votre déclaration tout compte comme un seul historique. Envoyez-nous votre historique et nous générerons le document avec toutes vos plateformes et wallets selon la méthode FIFO globale qu’exige le fisc espagnol.
Sources : ms-aktuell : Bitcoin und Co. kommen in die Sparkassen-App (19/10/2026) · Openbank : communiqué sur le lancement de l’achat et de la vente de cryptomonnaies en Espagne · Finect : on peut désormais acheter du bitcoin et de l’ether chez BBVA · Cointelegraph : BBVA obtient le feu vert de la CNMV · Règlement (UE) 2023/1114 (MiCA)

Víctor Lázaro
Directeur marketing, Cryptoimpuestos.es